Ma il prezzo concordato basta a rendere conveniente l'operazione? E quanta liquidità occorre per pagare materiali, manodopera e mezzi prima dell'arrivo degli incassi? La sostenibilità di una commessa dipende anche da quanto costa finanziarne l'esecuzione.
Per rispondere ricostruiamo il piano economico e finanziario di un piccolo affidamento diretto utilizzando le condizioni contrattuali di una procedura pubblica. Il corrispettivo e la durata derivano dagli atti; costi dell'appaltatore, distribuzione dei pagamenti e date simulate degli incassi sono ipotesi didattiche. L'obiettivo è mostrare il metodo di analisi che un'impresa, affiancata da un consulente, dovrebbe applicare prima di impegnarsi.
Una commessa da circa 51.600 euro, affidata direttamente
Il quadro economico dell'intervento prevedeva 70.000 euro di spesa complessiva per l'amministrazione, dei quali 52.176,67 euro riferiti ai lavori. Nel preventivo progettuale figuravano inoltre 12.524,83 euro di manodopera stimata, compresi nell'importo dei lavori, e 883,39 euro di oneri per la sicurezza, anch'essi compresi. Queste grandezze descrivono il progetto, non i costi effettivamente sostenuti dall'appaltatore.
L'importo dell'affidamento, arrotondato ai fini dell'esercizio, è 51.595 euro al netto dell'IVA. Per chi esegue i lavori è questo l'ordine di grandezza del ricavo da confrontare con costi, tempi di esecuzione e oneri finanziari. Non i 70.000 euro della spesa complessiva della stazione appaltante.
Il capitolato contempla una durata di 30 giorni naturali consecutivi dalla consegna, un'anticipazione del 20% subordinata alla fideiussione, acconti collegati agli stati di avanzamento lavori (SAL), ritenute e verifiche prima del saldo finale. Le date di cantiere impiegate nell'esempio sono convenzionali, non date di lavorazioni effettivamente osservate.
Prima di iniziare, separare il margine dal fabbisogno di cassa
Per costruire un budget bisogna partire da tre informazioni diverse: il prezzo contrattuale, i costi attesi e il momento in cui quei costi devono essere pagati. Il computo metrico della stazione appaltante descrive le quantità e i prezzi dell'opera, ma non sostituisce il preventivo interno dell'appaltatore: quest'ultimo dipende da fornitori, personale, mezzi propri, noleggi, logistica e organizzazione del cantiere.
Per la simulazione assumiamo 44.000 euro di costi di esecuzione: materiali, personale, noli, trasporti e spese di cantiere. Non è il consuntivo di un'impresa identificata: è il budget che utilizzeremo per verificare se la commessa possa sostenere anche gli eventuali costi della finanza.
| Conto economico semplificato della commessa | Importo |
|---|---|
| Corrispettivo contrattuale arrotondato, IVA esclusa | 51.595 € |
| Costi di esecuzione ipotizzati | −44.000 € |
| Margine di commessa stimato | 7.595 € |
Il margine è circa il 14,7% del corrispettivo. Da questa differenza devono ancora essere considerati gli eventuali costi generali non allocati, gli oneri finanziari, gli imprevisti non preventivati e le imposte. Non coincide quindi con l'utile netto dell'impresa.
Il punto decisivo arriva subito dopo: quei 7.595 euro sono un risultato economico ipotetico di commessa, non denaro già disponibile per pagare il cantiere.
Cosa prevede davvero il contratto per anticipazione e SAL
Il capitolato, agli articoli 23–25, contiene informazioni che devono entrare nella previsione di tesoreria.
L'anticipazione del 20% equivale, nella nostra simulazione, a 10.319 euro. Il capitolato la prevede entro quindici giorni dall'inizio effettivo, ma la sua erogazione è subordinata alla garanzia fideiussoria. Non è un contributo a fondo perduto: viene progressivamente recuperata nei successivi pagamenti. Prima di inserirla nella cassa prevista, l'impresa deve verificare se riesce a ottenere la garanzia, con quali costi e in quali tempi.
Il primo SAL ordinario è previsto quando i lavori contabilizzati raggiungono almeno il 50% del valore contrattuale. Lo stato di avanzamento deve essere adottato secondo le procedure di contabilità dei lavori; non coincide né con una fattura liberamente emessa dall'appaltatore né con un incasso immediato. Il capitolato stabilisce, in generale, il pagamento dell'acconto entro trenta giorni dall'adozione del SAL, una ritenuta dello 0,50% e la compensazione con gli importi già anticipati.
Il saldo segue invece l'ultimazione dei lavori, il conto finale, il certificato di regolare esecuzione e gli adempimenti prescritti. Il capitolato contempla inoltre una specifica garanzia per il pagamento della rata di saldo. È quindi scorretto ipotizzare che tutto il corrispettivo non ancora incassato entri automaticamente sul conto il giorno in cui il cantiere finisce.
Il riferimento generale è l'articolo 125 del D.Lgs. 36/2023, da leggere insieme al capitolato della specifica procedura. La regola utile per l'imprenditore è distinguere tre date: quando il lavoro viene materialmente eseguito, quando matura il titolo per richiedere il pagamento e quando la somma è effettivamente incassata.
Una previsione di tesoreria costruita per eventi
La letteratura sulla gestione finanziaria dei cantieri propone di partire dalle categorie di costo e dai loro tempi di pagamento, collegando gli incassi all'avanzamento certificato, ai tempi di fatturazione e alle ritenute. È un metodo più affidabile di una semplice ripartizione uniforme dei costi sul periodo dei lavori.
Per il nostro esercizio assumiamo che il cantiere duri trenta giorni dalla consegna, che un SAL del 60% sia adottato al giorno 25 e pagato al giorno 55, e che il saldo venga effettivamente incassato al giorno 90. Tutte queste date sono ipotesi di simulazione: non descrivono lo svolgimento effettivo dell'affidamento considerato.
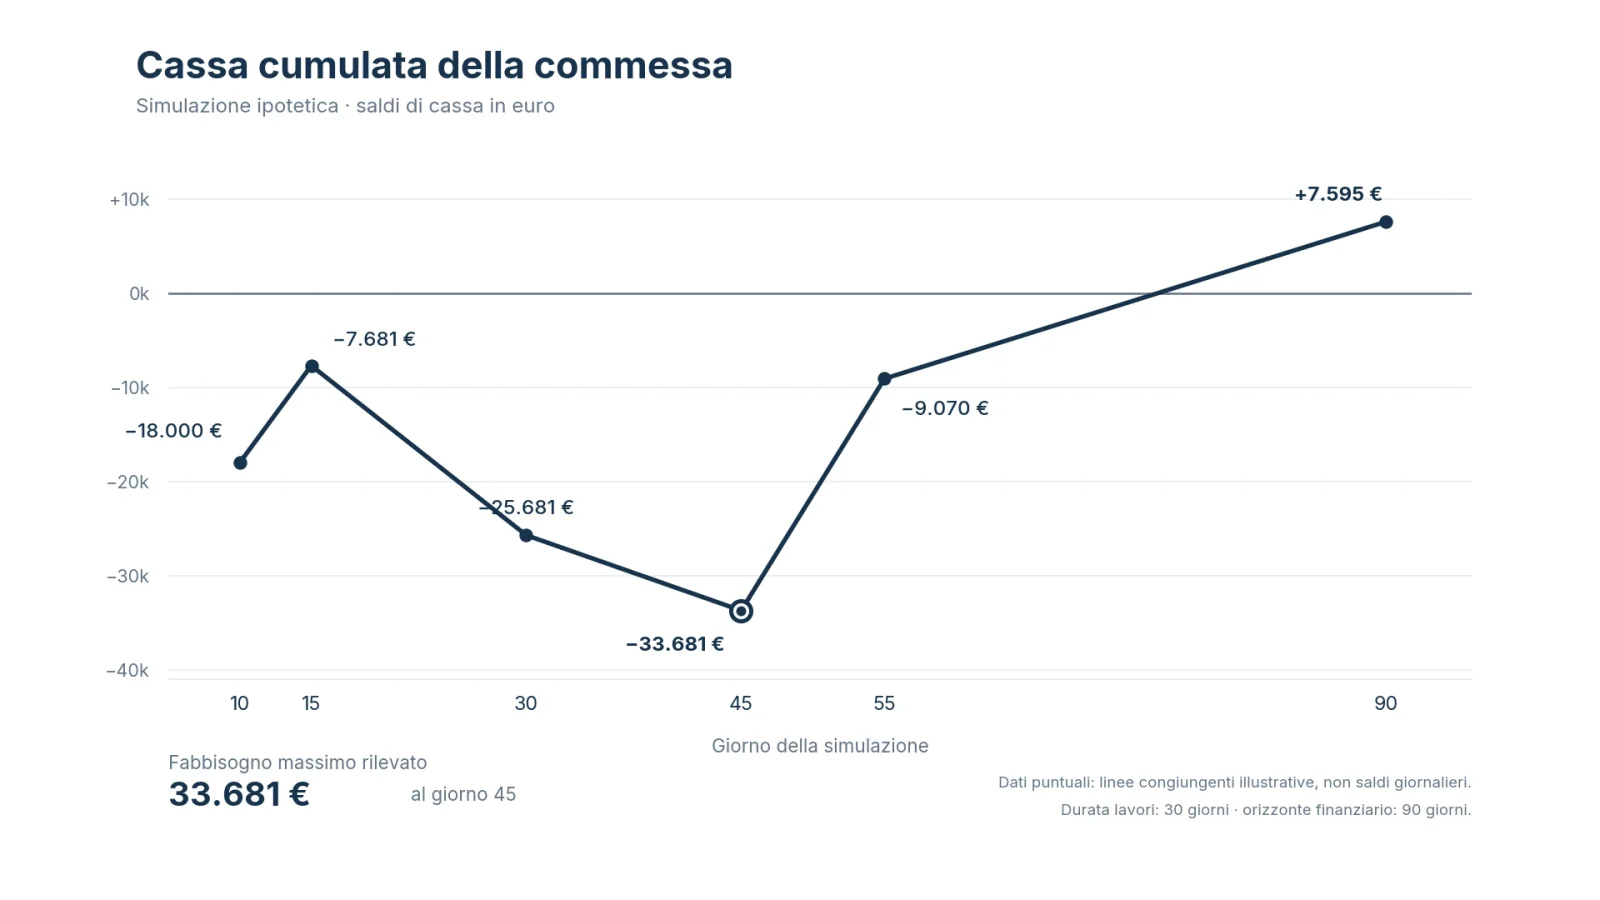
Assumiamo inoltre che l'impresa debba pagare 18.000 euro nei primi dieci giorni, altri 18.000 euro entro il trentesimo giorno e gli ultimi 8.000 euro entro il quarantacinquesimo. L'anticipazione di 10.319 euro viene incassata al quindicesimo giorno, previa fideiussione.
Per rendere leggibile il SAL, ipotizziamo un avanzamento certificato del 60% di 51.595 euro, pari a 30.957 euro. Su tale valore stimiamo il recupero proporzionale dell'anticipazione (6.191 euro) e una ritenuta dello 0,50% (155 euro). L'incasso intermedio teorico è quindi 24.611 euro, arrotondato. Il saldo residuo ipotizzato è 16.665 euro: in questa semplificazione comprende quanto resta da liquidare, incluse le ritenute da svincolare, assumendo l'assenza di penali e altri conguagli.
| Evento della simulazione | Incassi | Pagamenti | Saldo cumulato di commessa |
|---|---|---|---|
| Giorni 1–10: avvio e approvvigionamenti | — | 18.000 € | −18.000 € |
| Giorno 15: anticipazione | 10.319 € | — | −7.681 € |
| Giorni 16–30: ulteriori lavorazioni | — | 18.000 € | −25.681 € |
| Giorni 31–45: ultime scadenze fornitori e personale | — | 8.000 € | −33.681 € |
| Giorno 55: incasso SAL ipotizzato | 24.611 € | — | −9.070 € |
| Giorno 90: incasso saldo ipotizzato | 16.665 € | — | +7.595 € |
Il saldo cumulato parte convenzionalmente da zero e misura il denaro assorbito da questa sola commessa. Non rappresenta il saldo del conto corrente reale dell'aggiudicataria. I flussi sono esposti al netto dell'IVA e senza interessi, commissioni, costo delle garanzie o movimenti fiscali; una tesoreria aziendale effettiva deve includere anche questi elementi, compresa la disciplina IVA applicabile e gli eventuali effetti dello split payment.
Il risultato della simulazione è netto: per ottenere un margine economico teorico di 7.595 euro, l'impresa deve poter coprire un fabbisogno temporaneo massimo di 33.681 euro. Il picco si presenta dopo la conclusione materiale del cantiere e prima dell'incasso del SAL.
Ecco perché una commessa di trenta giorni può immobilizzare risorse ben oltre la fine dei lavori.
Come finanziare il fabbisogno senza consumare la cassa necessaria all'attività ordinaria
Il fabbisogno massimo non coincide automaticamente con l'importo del prestito da chiedere. Occorre sottrarre la liquidità che l'impresa può destinare all'operazione senza compromettere stipendi, imposte, rate e altri cantieri, e considerare le coperture effettivamente disponibili.
Se la commessa non può assorbire alcuna cassa aziendale libera, l'esempio richiede 33.681 euro di copertura temporanea. Aggiungendo, come sola ipotesi prudenziale, un cuscinetto di 4.000 euro per ritardi o variazioni dei pagamenti, la disponibilità da predisporre sale a circa 37.681 euro. Non è una percentuale di riserva prevista dalla legge: è una scelta gestionale costruita sui rischi dell'esempio.
La copertura può essere ottenuta combinando mezzi propri effettivamente disponibili, condizioni di pagamento concordate con i fornitori e, quando appropriata e concessa, una linea di breve termine coerente con il ciclo documentale degli incassi. Il possibile anticipo di crediti derivanti dai SAL va verificato con l'intermediario, tenendo conto dell'effettiva cedibilità, della documentazione e delle clausole del contratto. Un SAL atteso ma non ancora certificato non deve essere trattato come denaro già incassabile.
L'anticipazione riduce il fabbisogno ma non lo elimina. Se per un problema nella costituzione della fideiussione il pagamento iniziale non arrivasse nei tempi previsti, il picco teorico, a parità delle altre ipotesi, salirebbe da 33.681 a 44.000 euro. L'impresa deve conoscere questa esposizione prima di impegnare fornitori e personale.
Il costo del finanziamento va calcolato prima di presentare l'offerta
Qui entra in gioco la funzione di un CFO esterno o di un consulente aziendale che segue la pianificazione economico-finanziaria. Non basta stabilire che la commessa è teoricamente redditizia: bisogna capire se il cantiere può essere finanziato con cassa propria, dilazioni concordate con i fornitori oppure un intervento bancario. Ogni soluzione ha tempi, condizioni e costi differenti.
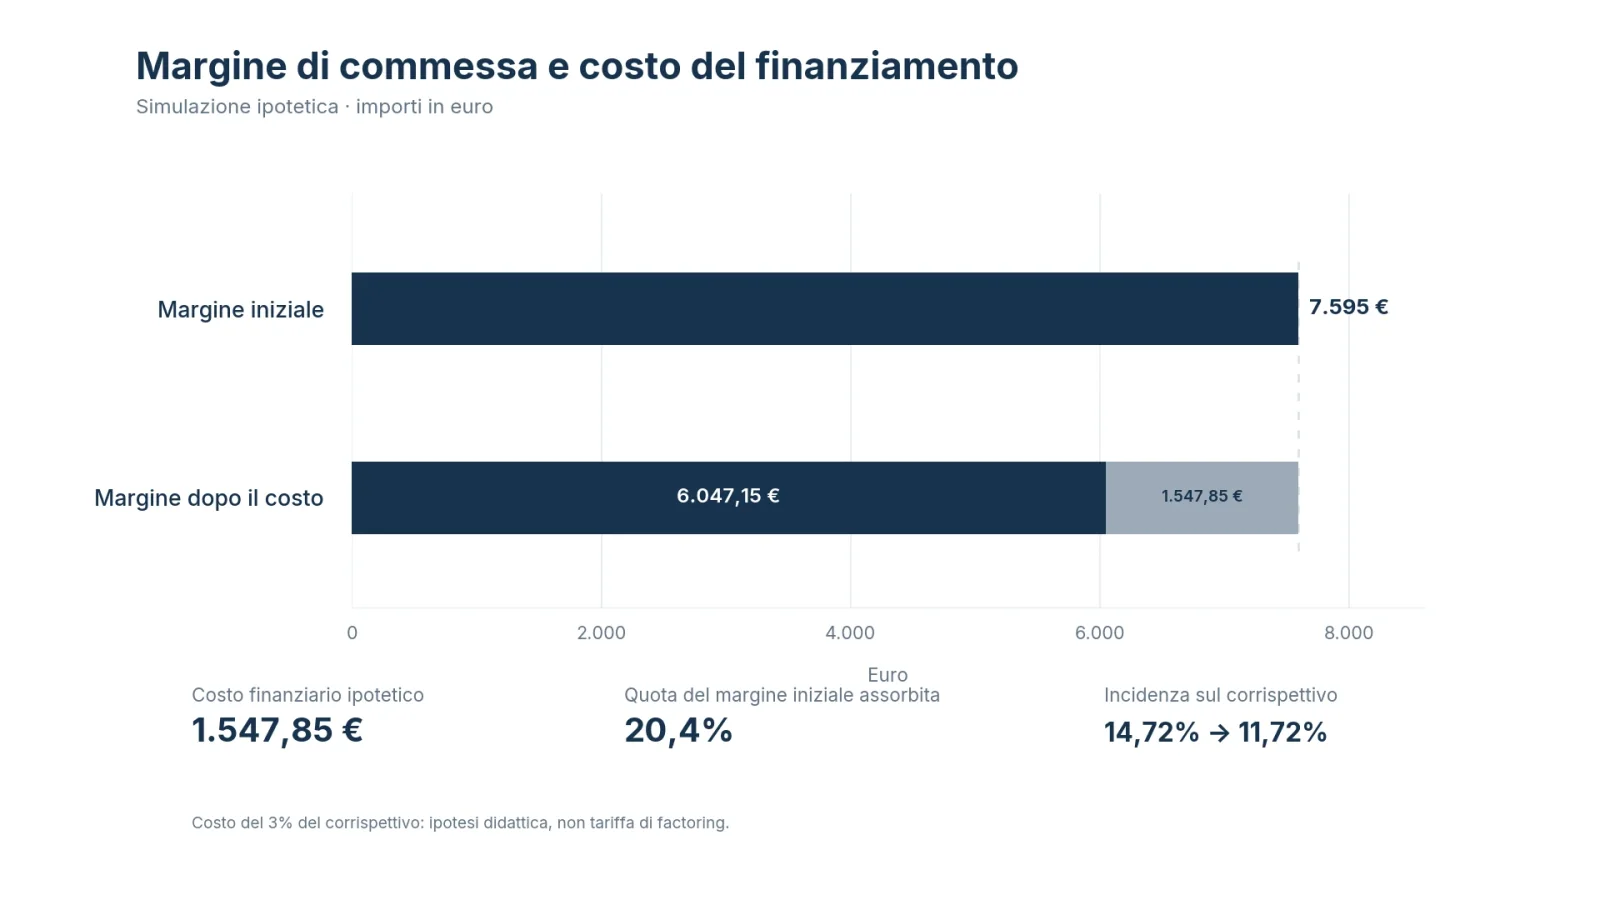
Supponiamo che, per gestire il disallineamento tra uscite e incassi, l'impresa valuti un'operazione di anticipo dei crediti o factoring. Per rendere immediato l'effetto sul preventivo, assumiamo un costo complessivo ipotetico della copertura finanziaria pari al 3% del corrispettivo della commessa. Non è un tasso di factoring praticato sul mercato, né una commissione calcolata su un credito effettivamente ceduto: è uno scenario gestionale comprensivo, per semplicità, di interessi, commissioni e oneri accessori.
| Risultato della commessa | Senza costo della finanza | Con costo ipotetico del 3% del corrispettivo |
|---|---|---|
| Ricavo contrattuale, IVA esclusa | 51.595 € | 51.595 € |
| Costi di esecuzione | −44.000 € | −44.000 € |
| Oneri finanziari e accessori ipotizzati | — | −1.547,85 € |
| Margine residuo prima di altri oneri e imposte | 7.595 € | 6.047,15 € |
| Incidenza del margine sul ricavo | 14,72% | 11,72% |
Nell'esempio 1.547,85 euro di costo finanziario assorbono circa il 20,4% del margine iniziale. L'incidenza del margine sul fatturato scende di tre punti percentuali. Il 3% non è quindi una riduzione del margine in senso relativo: è un costo ipotizzato pari al 3% dei ricavi, che riduce il margine disponibile.
Per questo una spesa finanziaria prevedibile non dovrebbe finire genericamente fra gli “imprevisti” dopo l'aggiudicazione. Va considerata nel costo complessivo dell'operazione prima di formulare il prezzo o valutare la convenienza dell'affidamento. Nei contratti pubblici la proposta economica deve naturalmente rispettare l'importo e le condizioni della procedura: una volta assunto l'impegno, non si può presumere di aumentare il corrispettivo per recuperare gli interessi.
La previsione del 3% è una verifica di sensibilità: nella pratica si richiede un preventivo alla banca o al factor e si calcola il costo effettivo su importo anticipabile, giorni di utilizzo, interessi, commissioni e spese accessorie, distinguendo sempre il costo degli strumenti dalla riserva per imprevisti tecnici del cantiere.
Factoring e anticipo SAL non sono la stessa cosa
Il factoring comporta la cessione di crediti commerciali a un operatore che può offrire servizi di gestione e, secondo il contratto, anticipazione finanziaria o copertura del rischio del debitore. L'anticipo bancario su un credito o su una fattura ha una struttura diversa; costi, garanzie e possibilità di accesso devono essere confrontati caso per caso.
Nel nostro esempio non sarebbe corretto presumere che tutti i 51.595 euro siano anticipabili al giorno di apertura del cantiere. Una quota è già prevista come anticipazione contrattuale; il resto matura secondo gli stati di avanzamento e il saldo. La banca deve verificare documentazione, esigibilità del credito e disponibilità della forma tecnica. Nell'esempio, il pagamento intermedio simulato è di 24.611 euro e quello finale di 16.665 euro, ma non equivale a dire che i relativi crediti siano già cedibili e finanziabili in quelle date.
Per la cessione di crediti derivanti da appalti pubblici occorre valutare anche le regole specifiche: l'articolo 6 dell'allegato II.14 al D.Lgs. 36/2023 prevede requisiti di forma e notifica e disciplina la possibilità di rifiuto della cessione da parte della stazione appaltante. La soluzione va dunque concordata e verificata, non considerata automatica.
Il lavoro di finanza d'impresa consiste proprio nel mettere a confronto il calendario della tesoreria, la liquidità libera, le diverse offerte bancarie e l'effetto di ogni alternativa sul margine. La forma tecnica da scegliere è quella che copre le scadenze effettive con costi sostenibili, rispettando i vincoli contrattuali.
Quando il budget cambia, il margine e la cassa peggiorano insieme
Supponiamo ora che i costi previsti aumentino del 10%, da 44.000 a 48.400 euro, per maggiori noli, materiale o lavorazioni. Se gli incassi contrattuali restano quelli della simulazione, il margine teorico scende a 3.195 euro. Se tutti i 4.400 euro aggiuntivi sono da pagare prima del primo SAL, il fabbisogno massimo sale a 38.081 euro, senza includere un'ulteriore riserva prudenziale. Se si aggiungesse anche il costo finanziario ipotetico di 1.547,85 euro, il margine teorico residuo sarebbe appena 1.647,15 euro, a parità di ricavi e prima degli altri oneri. La data di addebito di quel costo determinerebbe invece il suo effetto sul picco di cassa.
| Indicatore | Scenario iniziale | Costi +10% |
|---|---|---|
| Corrispettivo ipotizzato | 51.595 € | 51.595 € |
| Costi di esecuzione | 44.000 € | 48.400 € |
| Margine di commessa | 7.595 € | 3.195 € |
| Fabbisogno massimo prima degli incassi successivi | 33.681 € | 38.081 € |
Un ritardo nell'incasso del SAL potrebbe non aumentare il picco, se tutte le spese sono già state pagate, ma prolungherebbe il periodo in cui l'impresa deve finanziare quel disavanzo e potrebbe accrescere gli oneri finanziari. Se nel frattempo cadessero ulteriori scadenze, aumenterebbe anche il picco. Per questo il piano deve considerare sia la dimensione sia la durata del fabbisogno.
Le indicazioni operative che si possono applicare subito
Per un'impresa di costruzioni anche piccola, una procedura essenziale di controllo di gestione della commessa può essere organizzata senza software complessi.
- Aprire una scheda di commessa. Riportare importo affidato, CUP/CIG, documenti contrattuali, durata, prezzi, oneri di sicurezza, condizioni di pagamento e responsabilità interne.
- Costruire un preventivo interno per lavorazione. Collegare le quantità del computo a preventivi reali di materiali, noli, personale, trasporti e subappalti. Non assumere che il prezzo unitario di progetto coincida con il costo aziendale.
- Separare tre progressi. Avanzamento fisico dei lavori, costi maturati e cassa pagata. Un 60% di lavori eseguiti non implica che il 60% del prezzo sia già incassato.
- Programmare i pagamenti per data. Utilizzare scadenze dei fornitori, retribuzioni, contributi, mezzi e garanzie, distinguendo costi già impegnati e costi ancora negoziabili.
- Inserire gli incassi solo dopo aver verificato le condizioni. Anticipazione con fideiussione, adozione SAL, certificati, fatture, ritenute, DURC, regolare esecuzione e termini di pagamento.
- Aggiornare il piano almeno settimanalmente durante l'esecuzione. Confrontare preventivo, consuntivo, costi ancora da sostenere e saldi previsti. La frequenza è una scelta gestionale, non un termine imposto dal capitolato.
- Confrontare le coperture prima dell'offerta. Richiedere condizioni indicative per un'eventuale linea bancaria, un anticipo su crediti o il factoring; calcolare commissioni, interessi, spese, garanzie e tempi di disponibilità. Inserire il relativo costo nel budget di commessa, senza confonderlo con il margine.
- Definire la copertura prima dell'avvio. Confrontare il fabbisogno massimo con la liquidità libera dell'impresa e con eventuali linee effettivamente deliberate. Verificare la compatibilità giuridica e documentale delle cessioni di credito. Non utilizzare somme necessarie per altre obbligazioni.
L'impostazione è coerente con il principio OIC 23, che richiede una lettura distinta di ricavi, costi, avanzamento e preventivi aggiornati per i lavori in corso su ordinazione, e con la ricerca sulle previsioni di cassa nei cantieri. Il criterio contabile applicabile al bilancio dipende dalle caratteristiche della commessa e dalle regole del principio: il SAL contrattuale, il margine gestionale e l'incasso bancario restano tre grandezze diverse.
Il vero rischio non è soltanto perdere sulla commessa
Un'opera può essere redditizia sul preventivo e generare una tensione finanziaria mentre viene eseguita. A volte il problema è una stima dei costi incompleta; altre volte è la distanza fra il momento in cui bisogna pagare chi lavora e quello in cui la stazione appaltante liquida le somme dovute.
In questa ricostruzione di un affidamento diretto in provincia di Novara, le condizioni contrattuali consentono di costruire una previsione. Costi, date dei pagamenti e oneri bancari restano ipotesi, non dati del consuntivo dell'appaltatore. La simulazione dimostra come pianificare il fabbisogno prima di iniziare i lavori e come verificare se l'operazione bancaria necessaria ne riduca troppo il margine.
La domanda operativa non è soltanto quanto resterà alla fine della commessa. È quanta liquidità servirà nel momento di massimo assorbimento, da dove arriverà e quanto costerà procurarsela. Questa è una delle valutazioni che un direttore finanziario esterno deve integrare nell'analisi delle opportunità commerciali.