Il conto corrente aziendale segna 85.000 euro. Un fornitore propone uno sconto interessante per l'acquisto immediato di un'attrezzatura da 15.000 euro. La somma c'è, il bonifico si può eseguire e l'offerta scade a breve. Perché non approfittarne?
La risposta dipende meno dal prezzo dell'attrezzatura di quanto sembri. Nei giorni successivi l'impresa dovrà pagare gli stipendi, saldare alcuni fornitori, versare imposte e rimborsare le rate dei finanziamenti. Una parte importante degli incassi, invece, arriverà soltanto verso la fine del mese.
La liquidità presente sul conto è una fotografia. La liquidità che si può destinare a una nuova spesa è una decisione fondata su ciò che deve ancora accadere. Le due cose possono coincidere, ma non sono sinonimi.
Prima distinzione: saldo disponibile e denaro che conviene impegnare
Il saldo bancario può essere composto da denaro effettivamente disponibile o risentire di operazioni già disposte, somme in lavorazione e condizioni contrattuali. Prima di ragionare sull'impiego delle risorse, va verificato quale importo sia realmente utilizzabile, alla data considerata e secondo le condizioni applicabili al conto.
Nel bilancio, la categoria delle disponibilità liquide ha un significato contabile definito. L'OIC 14 comprende, tra l'altro, i depositi bancari e postali, gli assegni e il denaro in cassa; disciplina separatamente anche le disponibilità soggette a vincoli. Una somma giuridicamente vincolata non si tratta come se fosse liberamente impiegabile per qualsiasi pagamento. In particolare, secondo l'OIC 14, le disponibilità liquide vincolate vengono classificate tra i crediti dell'attivo circolante o immobilizzato in funzione delle caratteristiche del vincolo.
Esiste però una seconda distinzione, strettamente gestionale. Un euro libero da vincoli giuridici può essere già necessario per pagare una scadenza certa. La legge non impedisce necessariamente di utilizzarlo oggi, ma farlo può lasciare scoperta l'impresa domani.
Quando in questo articolo parleremo di liquidità destinabile a nuove spese, non intenderemo una nuova voce obbligatoria di bilancio. Indicheremo una misura interna, utile all'imprenditore per decidere dopo aver considerato gli impegni, gli incassi attendibili e il margine di sicurezza ritenuto necessario.
Il primo errore: guardare quanto c'è, ignorando quanto deve uscire
Ogni impresa ha impegni che maturano con calendari differenti. Alcuni sono evidenti: stipendi, contributi, fatture fornitori, imposte, rate di finanziamenti e canoni. Altri sono già stati contrattualmente assunti ma non sono ancora registrati come fatture da pagare: ordini confermati, lavori autorizzati, acquisti necessari per consegnare una commessa.
Il saldo odierno non porta scritta accanto la destinazione futura di ciascun euro. Per ricostruirla servono almeno uno scadenzario aggiornato e un elenco degli impegni già assunti.
Non significa che ogni pagamento debba essere sottratto meccanicamente dal saldo, senza considerare gli incassi previsti. Significa che ogni nuova spesa deve essere confrontata con la sequenza degli incassi e delle uscite. Il problema non è solo la loro somma: è anche il momento in cui si verificano.
Una simulazione: 85.000 euro sul conto, ma nessuno spazio per una spesa imprevista
Consideriamo una piccola impresa commerciale. All'inizio del mese dispone di 85.000 euro di liquidità effettiva. Per le quattro settimane successive prevede incassi complessivi di 48.000 euro e pagamenti per 108.000 euro. Supponiamo che non vi siano ulteriori linee di credito utilizzabili, né vincoli bancari sulle somme iniziali.
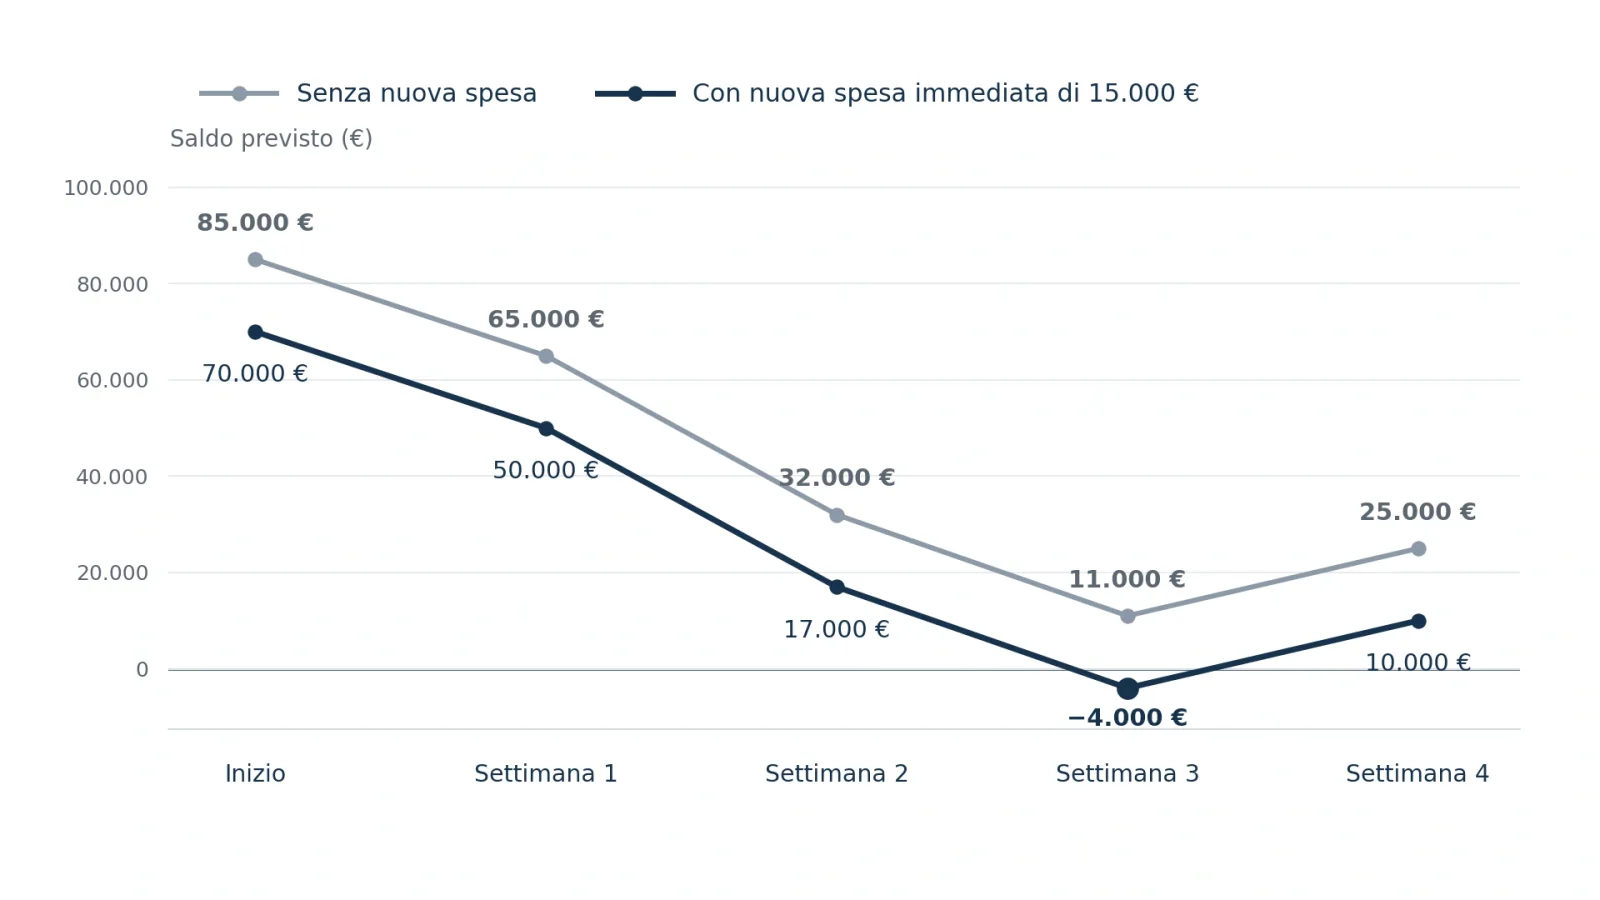
A prima vista il saldo previsto a fine mese è positivo: 85.000 + 48.000 − 108.000 = 25.000 euro. Ma il dettaglio settimanale racconta qualcosa di diverso.
| Periodo | Incassi | Pagamenti | Saldo previsto |
|---|---|---|---|
| Inizio mese | — | — | 85.000 € |
| Settimana 1 | 5.000 € | 25.000 € | 65.000 € |
| Settimana 2 | 8.000 € | 41.000 € | 32.000 € |
| Settimana 3 | 7.000 € | 28.000 € | 11.000 € |
| Settimana 4 | 28.000 € | 14.000 € | 25.000 € |
| Totale movimenti | 48.000 € | 108.000 € | 25.000 € finali |
La terza settimana è quella più delicata: prima degli incassi attesi alla fine del mese, la cassa prevista scende a 11.000 euro.
Supponiamo che la direzione voglia preservare, per prudenza, una riserva minima gestionale di 20.000 euro. Non è una soglia fissata dalla legge o dall'OIC: è un'ipotesi di questa simulazione, che nell'impresa reale dipenderebbe dall'incertezza degli incassi, dalla rigidità delle uscite e dalla possibilità di ricorrere a fonti già disponibili.
Il saldo di fine mese supera la riserva di 5.000 euro. Tuttavia, nella terza settimana la previsione è già di 9.000 euro inferiore al livello di prudenza scelto, senza alcuna spesa straordinaria. I 5.000 euro non sono quindi un budget liberamente spendibile a inizio mese.
Se l'impresa acquistasse subito l'attrezzatura da 15.000 euro, senza modificare altre scadenze, il punto più basso scenderebbe da 11.000 a −4.000 euro. Il conto non sarebbe semplicemente sotto la riserva prudenziale: nella simulazione mancherebbe liquidità per 4.000 euro prima dell'ultimo incasso significativo.
Questo non prova che l'acquisto sia economicamente sbagliato. Dimostra che approvarlo basandosi soltanto sugli 85.000 euro iniziali non è una decisione finanziariamente istruita.
Il secondo errore: contare sugli incassi come se fossero già arrivati
Nel prospetto precedente, 28.000 euro sono attesi nella quarta settimana. Se un cliente importante ritardasse l'incasso di quei 28.000 euro oltre la fine del mese, il saldo finale previsto passerebbe da 25.000 a −3.000 euro, anche senza procedere al nuovo acquisto.
Si tratta di uno scenario alternativo, non di una previsione di insolvenza. Serve a mostrare quanto il programma dei pagamenti dipenda dalla puntualità degli incassi concentrati in poche date.
Non tutti i crediti commerciali hanno lo stesso grado di attendibilità. Un pagamento appena confermato con data certa, un cliente abitualmente puntuale e una fattura già scaduta da mesi richiedono ipotesi differenti. Anche le entrate da vendite ancora da acquisire meritano una valutazione diversa rispetto a quelle collegate a ordini già eseguiti e accettati.
Per questo lo scadenzario clienti deve dialogare con la programmazione finanziaria. Se gli incassi vengono inseriti nel budget soltanto perché è indicata una scadenza in fattura, la previsione rischia di essere più ottimistica della realtà.
Le imposte non diventano facoltative perché il conto è pieno
Un'altra situazione frequente nasce quando l'impresa osserva un conto corrente particolarmente capiente dopo un periodo di incassi elevati. Una parte delle somme può dover essere impiegata per versamenti fiscali e contributivi nelle settimane successive.
È importante distinguere gli obblighi già determinabili dalle stime ancora da aggiornare: IVA periodica, ritenute, contributi, imposte sui redditi, eventuali acconti e altri adempimenti non hanno tutti la stessa base di calcolo né lo stesso calendario. La loro effettiva quantificazione dipende dalla posizione dell'impresa e dalle regole applicabili.
Non esiste, in generale, una separazione automatica del denaro sul conto aziendale per garantire i futuri pagamenti fiscali. L'impresa può avere la disponibilità materiale delle somme ma doverle conservare, in tutto o in parte, per rispettare le scadenze.
Per una PMI può essere utile riportare gli importi già determinati e quelli stimati in una previsione di tesoreria. Alcune imprese scelgono di accantonare gestionalmente una quota di liquidità o di mantenerla su un conto dedicato: è una decisione organizzativa, non una regola generalizzata prescritta per tutte le società.
La differenza tra liquidità, affidamento e capitale da restituire
Il saldo positivo del conto non deve essere confuso con la disponibilità di nuovi finanziamenti, e viceversa. Una linea di credito accordata dalla banca può ampliare la capacità di far fronte a un temporaneo disallineamento, ma il suo utilizzo genera un debito e dipende dalle condizioni del contratto.
Quando la gestione finanziaria prevede di utilizzare un affidamento, occorre considerare almeno l'importo effettivamente utilizzabile, gli eventuali limiti operativi, gli interessi e le commissioni, la durata e le modalità di rientro. Una fonte temporanea può essere coerente con un fabbisogno temporaneo; diventa più problematica se deve finanziare in modo continuativo una carenza strutturale di risorse.
Allo stesso modo, ricevere sul conto il ricavato di un finanziamento a medio termine aumenta immediatamente la liquidità, ma non equivale a un miglioramento definitivo della capacità economica dell'impresa. Se quelle somme sono destinate a un investimento, impiegarle per altri pagamenti può comprometterne la realizzazione; se esistono vincoli contrattuali di destinazione, questi vanno rispettati.
Prima di prendere decisioni sull'utilizzo della cassa, è quindi utile distinguere il denaro prodotto dalla gestione ordinaria da quello ottenuto attraverso finanziamenti o apporti di capitale.
Il capitale circolante continua ad assorbire risorse anche quando il saldo è positivo
Un'impresa che lavora a pieno ritmo può dover acquistare nuove merci, sostituire scorte, finanziare consegne e sostenere costi di personale prima di ricevere gli incassi delle vendite. La necessità di liquidità non termina quando si chiude la fattura o quando entra un pagamento importante.
Questo aspetto è particolarmente delicato per le attività stagionali e per quelle che concentrano gli acquisti in pochi periodi. Un conto corrente positivo alla fine della stagione di vendite non rende automaticamente sostenibile una distribuzione straordinaria, un prelievo o un investimento: la nuova stagione potrebbe richiedere un significativo anticipo di capitale circolante.
Il tema è diverso da quello affrontato nell'approfondimento L'azienda fattura, ma sul conto non ci sono soldi: perché?. In quel caso il problema è spiegare dove le risorse sono state assorbite. Qui il punto è decidere quale parte della liquidità già disponibile possa essere utilizzata oggi senza creare un problema domani.
Una riserva minima serve solo se ha una ragione
Accantonare una somma identica per tutte le imprese non avrebbe molto senso. Un'attività che incassa quotidianamente con pagamenti elettronici e ha pochi costi fissi presenta una situazione diversa da un'impresa che lavora con pochi clienti, incassa a novanta giorni e sostiene una massa salariale elevata.
La riserva di liquidità può essere definita tenendo conto della variabilità storica degli incassi, della concentrazione della clientela, delle uscite difficilmente rinviabili, delle esigenze stagionali e delle alternative di finanziamento realmente disponibili.
La riserva non è necessariamente denaro intoccabile: rappresenta piuttosto un livello prudenziale da preservare o da ricostituire dopo decisioni consapevoli. Può cambiare quando cambiano l'attività, i contratti e le prospettive. Un limite fissato senza aggiornare le ipotesi rischia di essere tanto inutile quanto l'assenza di un limite.
Prima di autorizzare un nuovo pagamento, quali verifiche fare?
Una decisione finanziaria può essere esaminata attraverso quattro passaggi, senza costruire necessariamente un modello complesso.
Primo: riconciliare le disponibilità effettive. Occorre conoscere i saldi realmente utilizzabili, i pagamenti già impartiti, gli eventuali vincoli, i conti separati e gli utilizzi delle linee bancarie. Un saldo contabile non sempre descrive da solo la situazione di tesoreria nel momento in cui si dispone il bonifico.
Secondo: ricostruire le scadenze. Le uscite già impegnate vanno distribuite per data, includendo fornitori, personale, imposte, rate e impegni contrattuali rilevanti. Gli incassi devono essere valutati in base alla loro plausibilità, non soltanto alla scadenza nominale.
Terzo: verificare il punto più basso della cassa. Il saldo a fine mese può essere positivo anche quando una settimana precedente presenta un fabbisogno. È su quel punto che una nuova spesa può creare la criticità più immediata.
Quarto: ripetere il calcolo con uno scenario prudente. Basta chiedersi che cosa accadrebbe se l'incasso più importante ritardasse, se un costo crescesse o se l'investimento iniziasse a produrre benefici più tardi. Se la decisione regge soltanto nello scenario migliore, il margine operativo di sicurezza è limitato.
Questi passaggi rientrano in un sistema di controllo di gestione che collega dati economici e finanziari alle scelte dell'imprenditore. Il risultato non è un permesso automatico di spendere, ma una valutazione più fondata del momento, dell'importo e delle alternative.
La disponibilità non coincide con l'opportunità
Un'impresa potrebbe avere denaro sufficiente per effettuare una spesa e scegliere comunque di non sostenerla. La ragione può essere finanziaria, ma anche economica: un acquisto può essere pagabile senza essere utile, oppure conveniente senza essere finanziabile nella data proposta.
Le due valutazioni devono restare distinte. La prima domanda è se l'investimento o il costo produca un beneficio coerente con la strategia aziendale. La seconda è se la sua realizzazione, nei tempi richiesti, sia compatibile con gli impegni e i flussi attesi.
Per la direzione finanziaria, la qualità della decisione sta proprio nel tenere insieme questi livelli. Rinviare un pagamento, negoziare condizioni differenti, finanziare l'investimento con uno strumento più coerente oppure procedere subito sono alternative che si possono confrontare soltanto conoscendo le conseguenze previste sulla cassa.
Gli 85.000 euro della nostra simulazione sono reali soltanto all'interno dell'esempio. Il rischio che rappresentano, invece, è quotidiano: scambiare il saldo di oggi per la libertà di spesa di domani. La liquidità va letta come una sequenza di disponibilità e impegni, non come un numero isolato.
Fonti e riferimenti
OIC 14 — Disponibilità liquide · OIC 10 — Rendiconto finanziario · Banca d'Italia — Finanza per la piccola impresa · Banca d'Italia — Gestione delle difficoltà finanziarie.
Nota metodologica: tutti i valori della simulazione sono ipotetici e non si riferiscono a imprese reali. La riserva di 20.000 euro è un criterio prudenziale dell'esempio, non una soglia imposta dalla legge. Le previsioni sono costruite su saldi settimanali e non descrivono i possibili minimi infragiornalieri. Riferimenti consultati il 30 ottobre 2026.