È venerdì mattina. Stai controllando il conto corrente prima di autorizzare alcuni pagamenti. Le vendite del mese sono andate bene, sono state emesse numerose fatture e il lavoro non manca. Eppure, tra fornitori, stipendi e rate dei finanziamenti, il denaro disponibile non basta.
La prima reazione è spesso cercare una spiegazione nelle spese: forse i costi sono aumentati, forse qualche cliente non ha pagato, forse il margine sulle vendite è troppo basso.
Sono tutte ipotesi ragionevoli, ma nessuna può essere confermata guardando soltanto il fatturato.
Vendere, guadagnare e incassare sono tre risultati diversi. Possono verificarsi nello stesso momento, ma non necessariamente. Un'azienda può realizzare vendite redditizie e trovarsi comunque a corto di liquidità perché deve sostenere pagamenti prima di ricevere gli incassi corrispondenti.
Per comprendere dove finiscono i soldi bisogna ricostruire il percorso che compiono all'interno dell'impresa.
Il fatturato non misura il denaro disponibile
Quando un'impresa vende un prodotto o presta un servizio, realizza un'operazione commerciale. Se ricorrono le condizioni previste dai principi contabili, questa operazione genera un ricavo, anche quando il cliente pagherà successivamente.
Il ricavo contribuisce al risultato economico. L'incasso, invece, aumenta la liquidità soltanto quando il pagamento viene effettivamente ricevuto.
Consideriamo una vendita di 20.000 euro con pagamento a 90 giorni. Supponiamo che la merce sia stata consegnata e che il relativo ricavo sia correttamente rilevabile.
L'azienda ha venduto per 20.000 euro, ma quei soldi non sono ancora sul conto corrente. Nel frattempo potrebbe dover pagare il fornitore della merce, i dipendenti che hanno lavorato alla commessa o il trasportatore che ha effettuato la consegna.
La vendita può essere economicamente vantaggiosa, ma il vantaggio non si traduce immediatamente in disponibilità finanziaria.
Questo passaggio è importante soprattutto nelle imprese che lavorano con clienti ai quali concedono dilazioni di pagamento. Più aumenta il volume delle vendite a credito, maggiore può diventare la quantità di denaro temporaneamente impegnata nei crediti commerciali.
Non significa che vendere di più sia sbagliato. Significa che anche la crescita ha bisogno di essere finanziata.
Nota tecnica — Il ricavo non coincide necessariamente con la semplice emissione della fattura. La sua rilevazione dipende dalle condizioni dell'operazione. Per le imprese che applicano i principi contabili nazionali, il riferimento è l'OIC 34, relativo ai ricavi.
Una vendita redditizia può richiedere denaro prima di produrne
Immaginiamo un'impresa commerciale che acquista un prodotto per 600 euro e lo rivende a 1.000 euro, al netto dell'IVA.
La differenza di 400 euro rappresenta il margine commerciale lordo della singola operazione, prima degli altri costi aziendali.
Se il fornitore richiede il pagamento dopo 30 giorni e il cliente paga dopo 90, l'impresa deve sostenere un'uscita di 600 euro sessanta giorni prima di incassare i 1.000 euro della vendita.
I 400 euro di margine non eliminano questa necessità.
Se l'operazione viene ripetuta cento volte, il problema assume dimensioni differenti. L'impresa ha realizzato vendite per 100.000 euro, con un costo della merce venduta di 60.000 euro. Ma potrebbe dover anticipare decine di migliaia di euro prima di ricevere gli incassi.
Il punto non riguarda soltanto quanti soldi entreranno. Riguarda quanto tempo dovrà trascorrere tra i pagamenti necessari per vendere e gli incassi generati dalle vendite.
Questo intervallo è uno degli elementi che determinano il fabbisogno finanziario dell'attività.
Il ciclo del denaro comincia spesso dal magazzino
Nelle imprese commerciali e produttive, il percorso finanziario può iniziare ancora prima della vendita.
L'azienda acquista materie prime o merci, le conserva oppure le trasforma, vende i prodotti e successivamente incassa dai clienti.
Durante questo percorso le risorse possono rimanere impegnate in due componenti principali: il magazzino e i crediti commerciali.
Le dilazioni ottenute dai fornitori possono compensare una parte del fabbisogno. Ma non sempre sono sufficienti.
Per leggere questa dinamica si utilizza il capitale circolante operativo netto, che in una rappresentazione semplificata può essere espresso come:
Crediti verso clienti + Rimanenze di magazzino − Debiti verso fornitori
Non è una misura del denaro depositato in banca. Indica quante risorse sono impegnate, al netto delle dilazioni dei fornitori, nelle principali componenti del ciclo commerciale.
Se aumentano i crediti verso clienti o le rimanenze, senza un corrispondente aumento dei debiti commerciali, il fabbisogno finanziario tende a crescere.
Una parte delle risorse si trova quindi nei prodotti ancora da vendere oppure nelle somme ancora da riscuotere.
E non tutte queste risorse potranno essere trasformate immediatamente in denaro: un credito può essere contestato, un cliente può pagare in ritardo e alcune merci possono rimanere invendute più a lungo del previsto.
Un mese con 100.000 euro di vendite e soltanto 9.000 euro sul conto
Vediamo come questi fenomeni possono presentarsi contemporaneamente.
Prendiamo una piccola impresa commerciale e osserviamo un singolo mese di attività. L'esempio è interamente ipotetico, costruito per rendere leggibile il rapporto tra risultato economico e movimenti finanziari.
Tutti gli importi sono espressi in euro. Per semplicità non consideriamo IVA, imposte sul reddito, altre movimentazioni patrimoniali o variazioni diverse da quelle espressamente indicate.
Il risultato economico del mese
| Voce | Importo |
|---|---|
| Ricavi delle vendite | 100.000 € |
| Costo delle merci vendute | −60.000 € |
| Personale e altri costi operativi | −25.000 € |
| Ammortamenti | −3.000 € |
| Interessi passivi | −1.000 € |
| Risultato prima delle imposte | 11.000 € |
L'azienda ha generato un risultato economico positivo di 11.000 euro prima delle imposte.
Le vendite coprono il costo delle merci, le spese operative, gli ammortamenti e gli interessi del periodo. Osservando questi numeri, non emerge una perdita.
Ma per comprendere la liquidità bisogna esaminare ciò che è stato effettivamente incassato e pagato.
I movimenti finanziari dello stesso mese
| Movimento | Importo |
|---|---|
| Liquidità all'inizio del mese | 50.000 € |
| Incassi ricevuti dai clienti | +70.000 € |
| Pagamenti ai fornitori di merci | −65.000 € |
| Pagamenti per personale e altri costi operativi | −25.000 € |
| Interessi pagati | −1.000 € |
| Acquisto di attrezzature pagate nel mese | −12.000 € |
| Rimborso della quota capitale dei finanziamenti | −8.000 € |
| Liquidità alla fine del mese | 9.000 € |
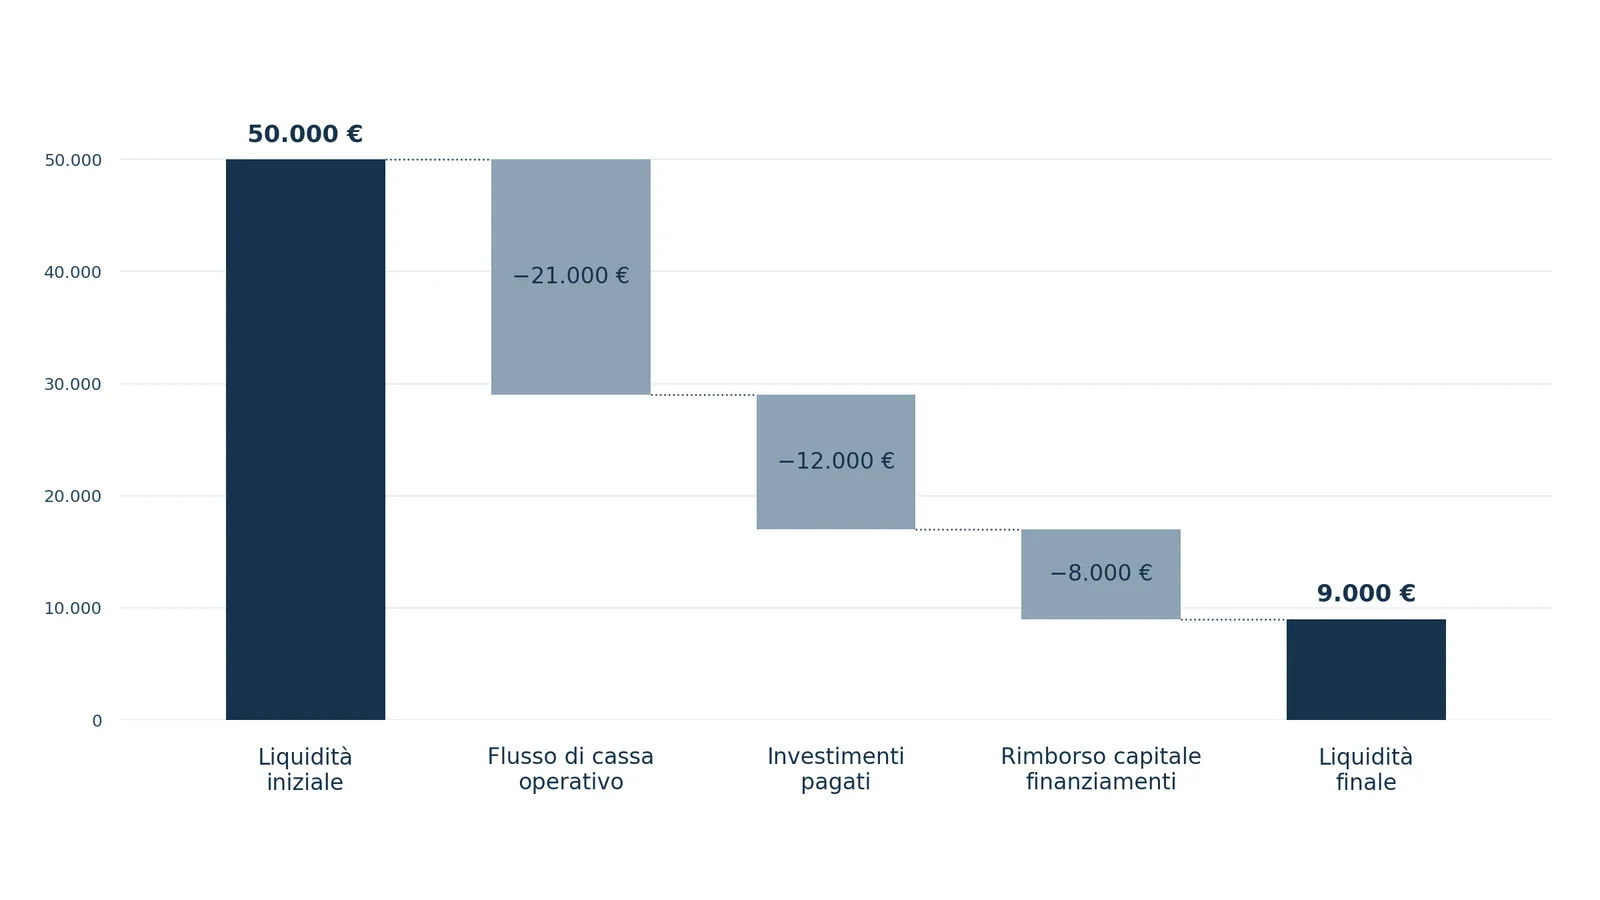
Nonostante il risultato economico positivo, la disponibilità liquida è passata da 50.000 a 9.000 euro.
In un solo mese sono stati assorbiti 41.000 euro.
Dove sono finiti?
Cominciamo dai clienti. A fronte di 100.000 euro di ricavi, sono stati incassati soltanto 70.000 euro. Assumendo che non vi siano altre variazioni, i crediti commerciali sono aumentati di 30.000 euro.
Passiamo al magazzino. Durante il mese l'azienda ha acquistato merci per 75.000 euro, mentre il costo delle merci effettivamente vendute è stato di 60.000 euro. Supponendo assenza di svalutazioni e altre variazioni, le rimanenze sono aumentate di 15.000 euro.
Infine, i fornitori. Su acquisti per 75.000 euro, l'impresa ha effettuato pagamenti per 65.000 euro. I debiti commerciali sono quindi aumentati di 10.000 euro, compensando una parte del fabbisogno.
L'aumento netto del capitale circolante operativo è:
30.000 + 15.000 − 10.000 = 35.000 euro.
La gestione ha prodotto un risultato prima delle imposte di 11.000 euro. Aggiungendo i 3.000 euro di ammortamenti, che sono costi economici senza uscita monetaria nel mese, si ottengono 14.000 euro.
Sottraendo i 35.000 euro assorbiti dal capitale circolante, il flusso di cassa della gestione operativa risulta negativo per 21.000 euro.
A questa uscita si aggiungono i 12.000 euro pagati per le attrezzature e gli 8.000 euro di capitale restituito sui finanziamenti.
Il risultato finale è coerente:
−21.000 − 12.000 − 8.000 = −41.000 euro.
Nessun denaro è scomparso senza spiegazione. Una parte è rimasta nei crediti e nelle scorte; un'altra è stata utilizzata per acquistare attrezzature e rimborsare debiti.
È anche possibile che questi impieghi abbiano una ragione economica valida. Ma la loro utilità non cambia il fatto che la liquidità residua sia diminuita.
Le scadenze hanno un calendario diverso dalle vendite
Un altro errore consiste nel confrontare gli incassi e i pagamenti soltanto su base mensile.
Due imprese possono avere le stesse entrate e le stesse uscite nel corso di un mese, ma affrontare situazioni molto diverse.
La prima incassa dai clienti all'inizio del periodo e paga i fornitori nelle settimane successive. La seconda deve saldare i fornitori il giorno 5 e riceve la maggior parte degli incassi il giorno 25.
Alla fine del mese il risultato può essere identico. Durante il mese, invece, la seconda impresa potrebbe non disporre del denaro necessario per rispettare alcune scadenze.
È questo il motivo per cui una previsione finanziaria non può limitarsi a indicare che nel prossimo mese entreranno 80.000 euro e ne usciranno 75.000.
Occorre capire quando quei movimenti avverranno.
In particolare, bisogna distinguere gli incassi già ricevuti, quelli contrattualmente previsti e quelli che, sulla base dell'esperienza con i singoli clienti, possono ragionevolmente essere attesi in una certa data.
Una fattura scaduta non diventa automaticamente denaro disponibile solo perché nel gestionale risulta da incassare.
E uno stipendio da pagare venerdì non può essere coperto, senza una fonte finanziaria intermedia, da un bonifico che probabilmente arriverà il martedì successivo.
Gli investimenti e le rate incidono sulla cassa in modo diverso dai costi
L'acquisto di attrezzature, macchinari o altri beni destinati a durare più esercizi introduce un'ulteriore differenza tra risultato economico e disponibilità finanziaria.
Se un'impresa compra un'attrezzatura per 12.000 euro e la paga immediatamente, sostiene un'uscita monetaria di 12.000 euro. Il costo economico, quando ricorrono i presupposti per la capitalizzazione, viene invece ripartito lungo la vita utile del bene attraverso gli ammortamenti.
Lo stesso vale, in senso diverso, per i finanziamenti bancari.
Gli interessi rappresentano un costo economico. La restituzione della quota capitale riduce il debito, ma non costituisce un costo del conto economico.
Eppure entrambe le componenti della rata richiedono liquidità.
Per questa ragione, un finanziamento può avere rate perfettamente regolari e, allo stesso tempo, esercitare una pressione significativa sulla tesoreria.
Occorre inoltre considerare la durata delle fonti finanziarie. Pagare un investimento destinato a produrre benefici per diversi anni utilizzando liquidità necessaria per le spese correnti può determinare uno squilibrio, anche quando l'investimento in sé è redditizio.
Non tutti gli investimenti devono necessariamente essere finanziati con nuovo debito. La scelta dipende dalle risorse disponibili, dai flussi attesi, dal costo del finanziamento e dalla capacità dell'impresa di mantenere una riserva adeguata alle proprie scadenze.
Quando la crescita peggiora temporaneamente la liquidità
Un aumento delle vendite è normalmente accolto come un risultato positivo. Ma se un'impresa vende prevalentemente a credito, deve acquistare più merci e sostenere costi aggiuntivi prima di incassare, la crescita può richiedere nuove risorse finanziarie.
Questo effetto può essere temporaneo e fisiologico, soprattutto quando deriva da ordini già acquisiti, investimenti programmati o attività stagionali.
Diventa invece più delicato quando il maggiore fatturato non produce margini sufficienti oppure quando i crediti continuano ad aumentare senza trasformarsi in incassi nei tempi previsti.
Le due situazioni non vanno confuse.
Un'impresa che deve finanziare una commessa redditizia, con tempi di pagamento contrattualmente definiti, presenta un'esigenza diversa da un'impresa che utilizza costantemente nuovi anticipi per coprire pagamenti correnti perché i clienti precedenti continuano a ritardare.
In entrambi i casi può mancare liquidità. Ma le cause, i rischi e le possibili risposte non sono gli stessi.
Per questo non è sufficiente domandarsi quanto finanziamento serva. Prima bisogna capire quale fenomeno genera il fabbisogno, quanto durerà e con quali incassi potrà essere coperto.
Quali informazioni servono per capire dove si blocca il denaro
Non è necessario aspettare il bilancio annuale per conoscere l'andamento finanziario di un'impresa.
Una ricostruzione periodica può partire da informazioni già presenti in amministrazione: scadenzario clienti, fatture dei fornitori, movimenti bancari, consistenza del magazzino e piani di rimborso dei finanziamenti.
La prima verifica riguarda i crediti commerciali. È importante conoscere gli importi da incassare, ma anche le rispettive scadenze, gli eventuali ritardi e la concentrazione su pochi clienti.
La seconda riguarda i debiti e gli impegni futuri. Fornitori, retribuzioni, imposte, contributi e rate non devono essere considerati soltanto per il loro importo, ma per la data in cui assorbiranno liquidità.
La terza riguarda il magazzino: quante risorse sono impegnate nelle scorte, quanto velocemente vengono vendute e se una parte dei prodotti rischia di rimanere inutilizzata o invenduta.
Infine, occorre osservare le linee bancarie. La liquidità effettivamente presente sul conto non coincide con il credito che una banca ha accordato all'impresa. Quest'ultimo rappresenta una possibile fonte di copertura, nei limiti e alle condizioni previste dal contratto, ma resta denaro da restituire.
Questi dati possono essere organizzati in un budget di tesoreria, cioè una previsione degli incassi e dei pagamenti distribuiti nel tempo.
Una previsione settimanale sulle successive otto o tredici settimane, aggiornata con regolarità, può essere particolarmente utile quando le scadenze sono ravvicinate. Non si tratta di un orizzonte obbligatorio: va adattato alla durata del ciclo commerciale e alla natura degli impegni aziendali.
L'obiettivo è individuare per tempo i periodi in cui le uscite previste superano le entrate realisticamente disponibili.
Più finanziamenti non significano necessariamente più equilibrio
Quando il saldo bancario si riduce, richiedere un finanziamento può sembrare la risposta più immediata.
In alcune circostanze può essere una scelta coerente: per esempio, per sostenere un investimento programmato oppure coprire un fabbisogno temporaneo con tempi di rientro sufficientemente attendibili.
Ma il credito non corregge automaticamente il problema che ha generato la mancanza di liquidità.
Se i margini sono insufficienti, il nuovo finanziamento aggiunge interessi e futuri rimborsi a una gestione che già produce risultati inadeguati.
Se il problema riguarda crediti commerciali che non vengono riscossi, il finanziamento può anticipare liquidità, ma non elimina il rischio legato ai clienti.
Se invece il fabbisogno deriva da una crescita sana delle vendite, potrebbe essere opportuno valutare strumenti e scadenze coerenti con il ciclo degli incassi e dei pagamenti.
Non esiste quindi una risposta identica per tutte le aziende che hanno poca disponibilità sul conto. La valutazione deve partire dalla natura del fabbisogno, non dalla sola possibilità di ottenere nuovo credito.
La liquidità si governa prima del giorno in cui manca
Il saldo del conto corrente racconta quanta liquidità è disponibile in un determinato momento. Non spiega, da solo, quanto denaro servirà nelle settimane successive e da quali operazioni arriveranno gli incassi.
Il fatturato misura una parte dell'attività commerciale. Il risultato economico aiuta a capire se l'impresa produce reddito. I flussi finanziari mostrano come le sue operazioni si traducono in entrate e uscite.
Sono informazioni complementari, non alternative.
Un'azienda può avere buone vendite, margini positivi e una temporanea necessità di finanziare il proprio ciclo operativo. Può anche fatturare molto e trovarsi progressivamente in difficoltà perché incassa troppo tardi, accumula scorte oppure utilizza le proprie risorse per impieghi incompatibili con le scadenze correnti.
La differenza si comprende ricostruendo il percorso del denaro e verificando ciò che accadrà nei mesi successivi.
Il problema, quindi, non è semplicemente che sul conto ci siano pochi soldi. È non sapere se quelli che devono arrivare saranno sufficienti, e soprattutto se arriveranno prima di quelli che bisogna pagare.
Fonti e riferimenti
Organismo Italiano di Contabilità — OIC 34, Ricavi. Principio emesso nel 2023 e applicabile dal 1° gennaio 2024. Riferimento per il corretto riconoscimento dei ricavi da vendite e prestazioni di servizi.
https://www.fondazioneoic.eu/projects/ricavi/
Organismo Italiano di Contabilità — OIC 10, Rendiconto finanziario. Testo di dicembre 2016, paragrafi 9–18 e 26–40. Riferimento per flussi dell'attività operativa, degli investimenti, dei finanziamenti e variazioni del capitale circolante.
https://www.fondazioneoic.eu/wp-content/uploads/2024/11/2016-12-OIC-10-Rendiconto-finanziario.pdf
Banca d'Italia — La finanza per la piccola impresa. Percorso di educazione finanziaria dedicato alla pianificazione della liquidità, all'equilibrio economico-finanziario e alla valutazione degli investimenti.
Nota metodologica: gli esempi numerici sono simulazioni didattiche e non rappresentano imprese o operazioni realmente osservate. La ricostruzione mensile è semplificata e non costituisce uno schema di rendiconto finanziario civilistico.