Un'azienda può essere puntuale con fornitori, dipendenti e banche per cinque mesi e trovarsi in difficoltà al sesto. Non necessariamente perché l'attività perde denaro: a volte il problema è come sono distribuite le scadenze dei finanziamenti.
È quello che osserviamo in questo caso studio, costruito con dati interamente ipotetici per mostrare un metodo di analisi. Non descrive una pratica effettivamente seguita né le condizioni proposte da una banca. Vedremo tre alternative, mantenendo identica l'attività operativa: pagare tutto come previsto, ridistribuire una scadenza importante oppure sostituirla con un nuovo finanziamento.
Un'impresa che lavora, incassa e paga regolarmente
Consideriamo una PMI commerciale e di servizi. Ha ricavi mensili relativamente stabili, clienti che pagano a sessanta giorni e un rapporto continuativo con i fornitori. Non partiamo dall'EBITDA, ma dal calendario delle entrate e delle uscite.
Per rendere verificabile l'esempio assumiamo operazioni nazionali con IVA al 22%, interamente detraibile sugli acquisti considerati, liquidazione ordinaria mensile e assenza di crediti IVA pregressi. Gli incassi dei primi due mesi provengono da fatture emesse nei mesi precedenti; anche il primo versamento IVA si riferisce al mese precedente. I volumi sono stabili nel periodo osservato. Il modello non applica l'IVA per cassa.
| Movimento mensile | Imponibile o base | IVA | Entrata / uscita effettiva |
|---|---|---|---|
| Incassi dai clienti | 55.000 € | 12.100 € | +67.100 € |
| Pagamenti ai fornitori | 22.000 € | 4.840 € | −26.840 € |
| Personale e oneri connessi | 22.000 € | Non applicabile | −22.000 € |
| Altre uscite prive di IVA | 5.000 € | Non applicabile | −5.000 € |
| Liquidazione IVA del mese precedente | — | 12.100 − 4.840 | −7.260 € |
| Cassa generata prima delle rate | +6.000 € |
Gli altri 5.000 euro rappresentano una voce ipotetica aggregata di pagamenti non soggetti a IVA (per esempio assicurazioni e altri esborsi assimilabili). Ai fini del caso assumiamo che comprendano tutte le altre uscite operative e tributarie previste. Nel lavoro reale andrebbero scomposti voce per voce, inclusi eventuali imposte sui redditi, contributi e scadenze straordinarie. Non abbiamo applicato il 22% indistintamente a tutte le uscite.
L'IVA genera qui 12.100 euro di incassi lordi aggiuntivi, ma 4.840 euro vengono pagati ai fornitori e 7.260 euro all'Erario. A regime l'effetto netto è nullo; le date effettive, invece, possono determinare tensioni di liquidità. Per questo il prospetto di tesoreria conserva tutti i movimenti al lordo dell'IVA e i relativi F24.
La gestione produce 6.000 euro mensili prima del servizio del debito: 72.000 euro all'anno, se le ipotesi restano valide. L'impresa apre il periodo con 20.000 euro di disponibilità.
Il problema è concentrato in un solo mese
L'azienda ha due impegni finanziari:
- un finanziamento A con rata mensile complessiva, capitale e interessi, di 3.000 euro;
- un finanziamento B con 48.000 euro di capitale residuo da rimborsare in un'unica soluzione al sesto mese. Gli eventuali interessi maturati prima di quella data sono già assolti e non vengono aggiunti nel confronto.
Per i primi cinque mesi la situazione appare regolare. La gestione genera 6.000 euro, la rata A ne assorbe 3.000 e sul conto rimangono altri 3.000 euro al mese. Alla vigilia della maxi-scadenza la liquidità è salita a 35.000 euro.
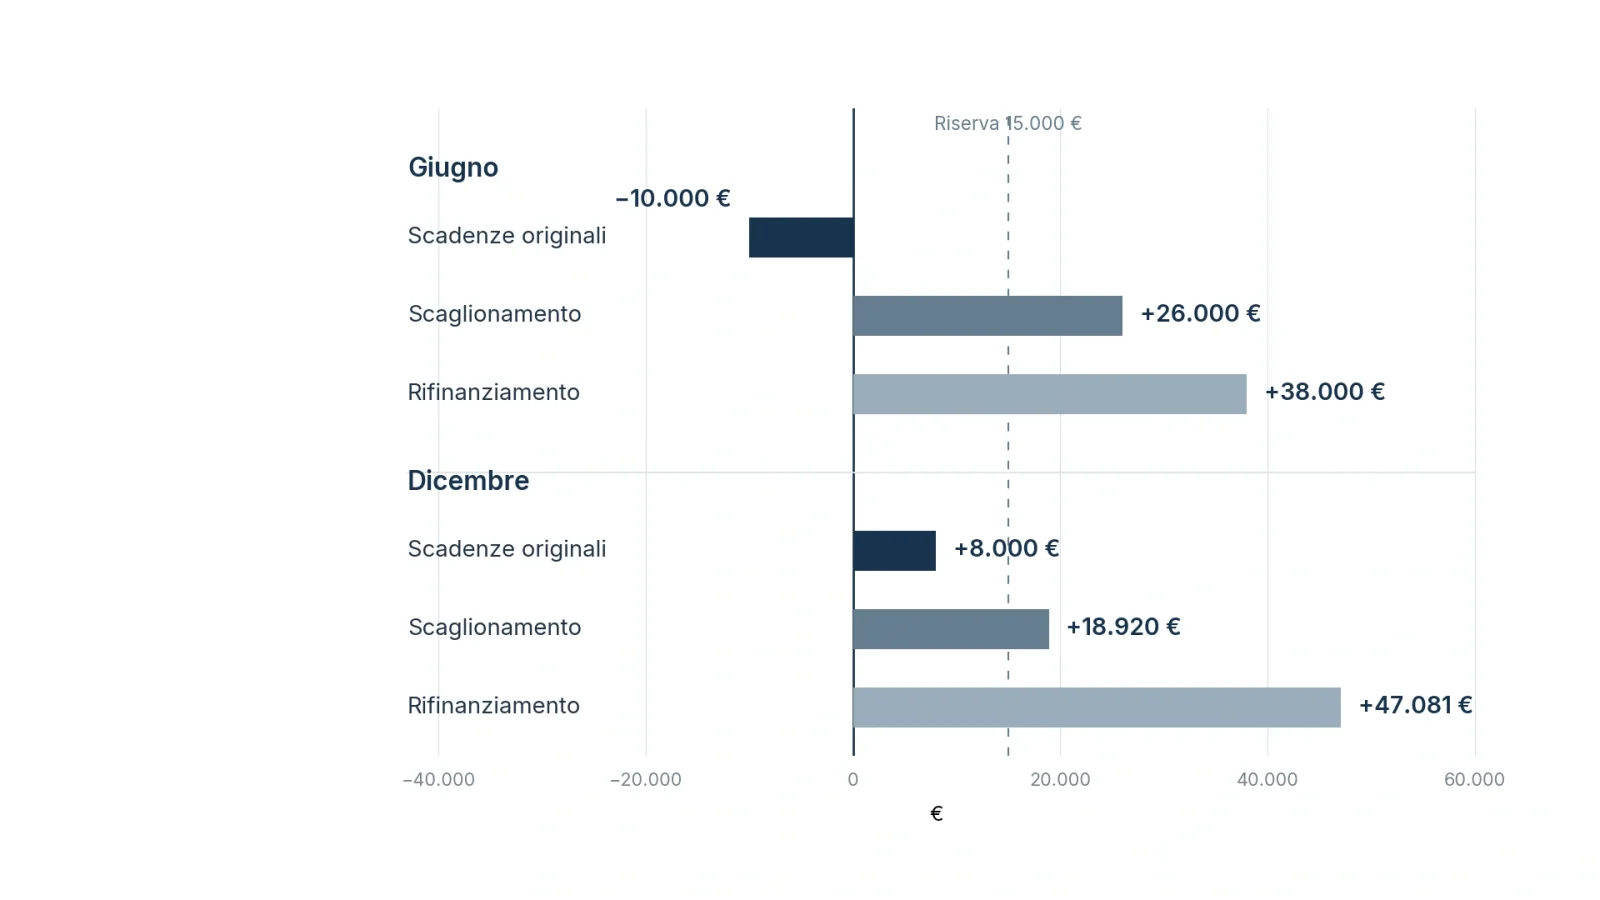
Al sesto mese la gestione produce altri 6.000 euro, si paga la rata A da 3.000 euro e arriva il rimborso da 48.000 euro. Il conto scende a −10.000 euro.
Il totale annuo spiega soltanto una parte del problema: 72.000 euro generati dalla gestione, 36.000 euro per il finanziamento A e 48.000 euro per B, con una differenza negativa di 12.000 euro. Il vero dato operativo è che l'impresa non può aspettare la chiusura del bilancio: deve affrontare il mese sei.
Se il CFO esterno stabilisce, per prudenza, di non scendere mai sotto una riserva di cassa di 15.000 euro, il fabbisogno da coprire in quel mese non è 10.000 ma 25.000 euro. La riserva non è un requisito normativo universale: è un obiettivo gestionale ipotetico da dimensionare sul rischio reale dell'impresa.
Prima alternativa: non modificare nulla
Si può contare sui flussi dei mesi successivi? A fine anno, in questa simulazione, il saldo tornerebbe positivo a 8.000 euro. Ma la disponibilità dei mesi successivi non paga una scadenza già maturata. L'azienda avrebbe bisogno di una copertura temporanea o di concordare un differimento; lasciare il saldo negativo senza un affidamento autorizzato non è una soluzione.
Inoltre 8.000 euro di liquidità a fine anno possono essere insufficienti per gestire imprevisti, nuovi acquisti o ritardi di clienti. Non basta verificare che il saldo torni positivo: occorre misurare quanto tempo rimane sotto la soglia di sicurezza.
Seconda alternativa: ridistribuire la maxi-scadenza
Immaginiamo una rinegoziazione concordata prima della scadenza, con il rimborso dei 48.000 euro in quattro quote di capitale da 12.000 euro: sesto, nono e dodicesimo mese, più il terzo mese dell'anno successivo.
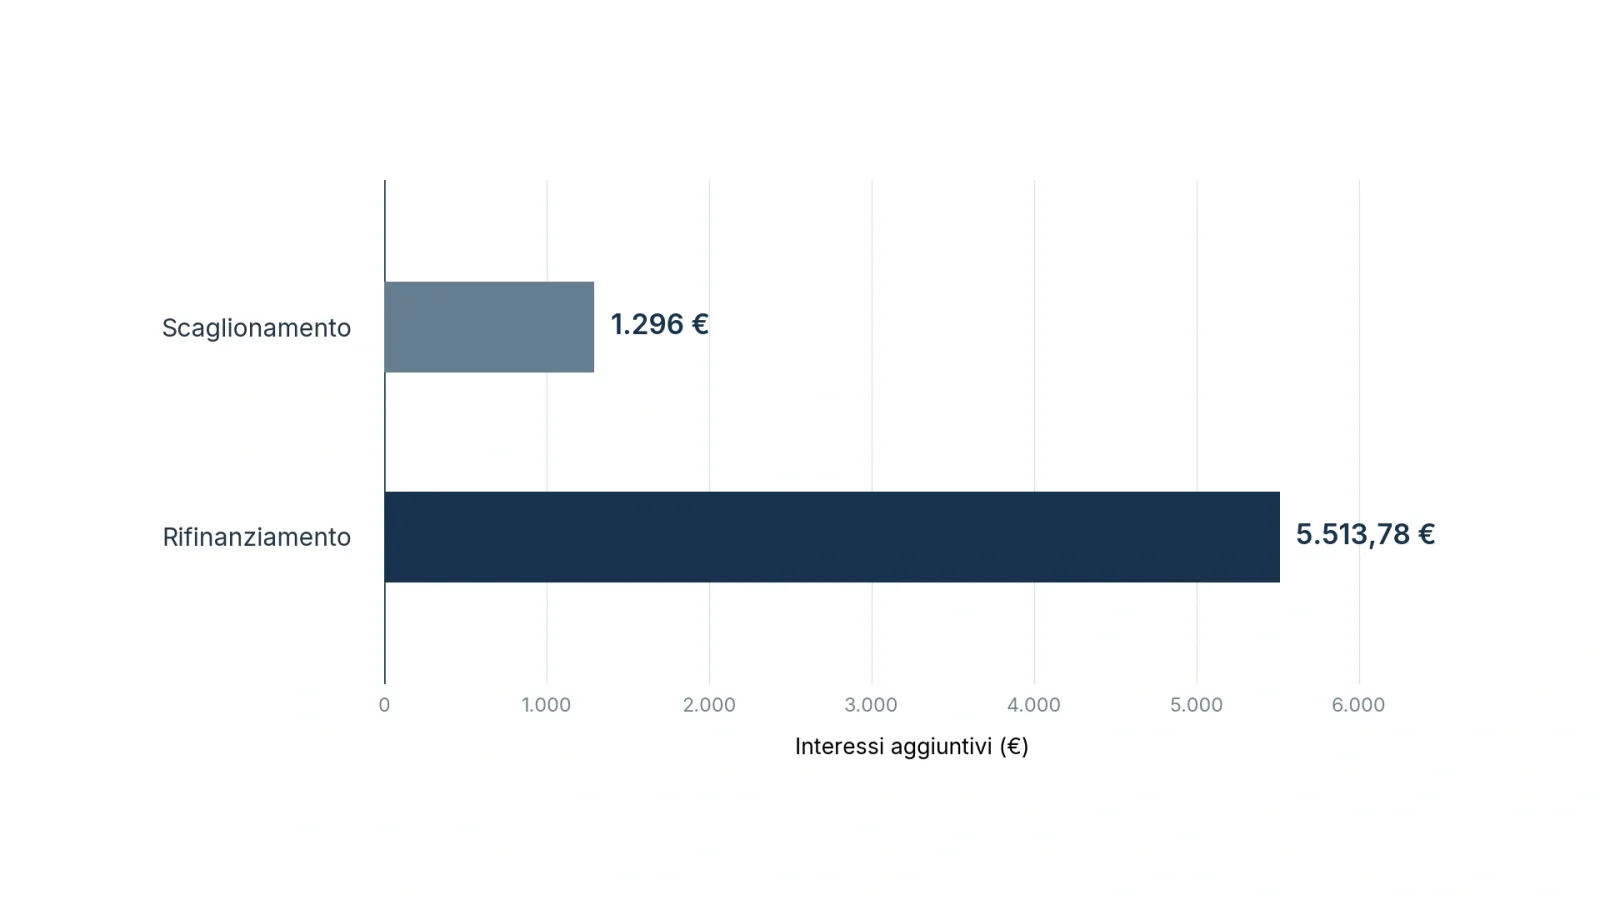
Ipotizziamo, soltanto per confrontare i costi, un interesse semplice del 7,2% annuo sul capitale effettivamente differito, calcolato ogni tre mesi, senza commissioni aggiuntive. Si pagano quindi 648 euro al nono mese, 432 euro al dodicesimo e 216 euro l'anno successivo: 1.296 euro complessivi di oneri addizionali rispetto al capitale di 48.000 euro.
Con questa distribuzione il saldo a fine sesto mese rimane a 26.000 euro e quello a fine anno è 18.920 euro. Rimangono però 12.000 euro di capitale e 216 euro d'interessi da versare nel trimestre successivo.
È un'opzione meno costosa del rifinanziamento lungo nella simulazione, ma non elimina ogni rischio: un ritardo importante negli incassi può ridurre rapidamente il margine di sicurezza. E soprattutto non è una facoltà unilaterale dell'impresa: serve l'accordo del creditore e la verifica delle condizioni contrattuali.
Terza alternativa: rifinanziare il capitale residuo
L'altra possibilità ipotetica è estinguere alla scadenza i 48.000 euro del finanziamento B attraverso un nuovo prestito di pari capitale, da rimborsare in 36 rate mensili. In questo caso poniamo TAN fisso del 7,2%, ammortamento a rata costante, nessuna spesa accessoria, prima rata dal mese sette.
La rata è di 1.486,49 €. La banca eroga 48.000 euro al sesto mese, che vengono utilizzati integralmente per estinguere B: i due movimenti sono entrambi presenti nel piano, pur annullandosi nel saldo netto di quel mese. Da luglio l'azienda paga i 3.000 euro del finanziamento A più la nuova rata.
Il rifinanziamento lascia 38.000 euro di cassa a fine sesto mese e circa 47.081 euro a fine anno. Ma non si tratta di denaro guadagnato: buona parte del debito è stata spostata negli anni successivi. Le 36 rate totalizzano 53.513,78 €, dei quali 5.513,78 € sono interessi del nuovo finanziamento, esclusi eventuali costi accessori.
Un allungamento migliora il profilo delle scadenze, ma non riduce il capitale da restituire. La convenienza va misurata su due grandezze insieme: il minimo di cassa raggiunto e il costo complessivo dei debiti nel tempo. Non possiamo considerare gli interessi di questo nuovo piano come una tariffa bancabile o come il confronto con il costo storico non documentato del finanziamento B.
Il calendario di cassa confronta davvero le alternative
La tabella contiene i saldi cumulati a fine mese, partendo dagli stessi 20.000 euro iniziali. Tutti i flussi della gestione, compresi IVA e relativi versamenti, restano identici; cambiano soltanto le scadenze del debito.
| Fine mese | Scadenze invariate | Scaglionamento | Rifinanziamento 36 mesi |
|---|---|---|---|
| Gen | 23.000 € | 23.000 € | 23.000 € |
| Feb | 26.000 € | 26.000 € | 26.000 € |
| Mar | 29.000 € | 29.000 € | 29.000 € |
| Apr | 32.000 € | 32.000 € | 32.000 € |
| Mag | 35.000 € | 35.000 € | 35.000 € |
| Giu | -10.000 € | 26.000 € | 38.000 € |
| Lug | -7.000 € | 29.000 € | 39.514 € |
| Ago | -4.000 € | 32.000 € | 41.027 € |
| Set | -1.000 € | 22.352 € | 42.541 € |
| Ott | 2.000 € | 25.352 € | 44.054 € |
| Nov | 5.000 € | 28.352 € | 45.568 € |
| Dic | 8.000 € | 18.920 € | 47.081 € |
Attenzione: i minimi giornalieri possono risultare inferiori a quelli di fine mese, a seconda dell'ordine effettivo di incassi, stipendi, F24 e rate. In un piano operativo si lavora almeno su tredici settimane, aumentando il dettaglio fino al singolo giorno intorno alle scadenze critiche.
Un cliente paga trenta giorni più tardi: rifacciamo il test
Supponiamo che a giugno non arrivi il 40% degli incassi previsti di quel mese. Sono 26.840 euro, IVA inclusa, che slittano a luglio. Non cambiano né le fatture emesse né l'IVA a debito già programmata nel regime ordinario: cambia soltanto la disponibilità sul conto.
Con le scadenze originarie il saldo di fine giugno precipita da −10.000 a −36.840 euro. Con lo scaglionamento passa da 26.000 a −840 euro. Con il rifinanziamento scende da 38.000 a 11.160 euro: rimane positivo, ma sotto la riserva prudenziale di 15.000 euro scelta nella simulazione.
Il nuovo prestito, quindi, non risolve automaticamente il rischio di tesoreria. Una riorganizzazione del debito deve essere accompagnata dal monitoraggio dei crediti verso clienti, dalle previsioni sugli incassi e da una copertura credibile per gli eventuali scostamenti. Ricorrere a un anticipo fatture o al factoring potrebbe essere valutato soltanto per crediti ammissibili, tenendo conto di costi, garanzie, condizioni e rischi: non sostituisce la sostenibilità del debito a medio termine.
Quale piano scegliere, allora?
Non esiste una soluzione automaticamente migliore. Nel caso proposto lo scaglionamento assorbe meno interessi aggiuntivi e mantiene il saldo ordinario sopra la soglia ipotizzata; il rifinanziamento crea più liquidità nel breve, ma allunga l'esposizione e costa di più. Entrambe le soluzioni possono fallire il test se gli incassi si spostano.
Prima di confrontare offerte occorre ricostruire un prospetto unico che riporti, per ogni finanziamento, capitale residuo, interessi, garanzie, eventuali covenants, data delle rate e costo di estinzione. A quel prospetto va aggiunto il piano degli incassi e dei pagamenti IVA inclusa. È il lavoro che si affronta nella direzione finanziaria esterna, raccordandolo con il controllo di gestione.
Infine vanno sottoposte alla banca ipotesi realistiche, non soltanto un prospetto che migliora i saldi dei primi dodici mesi. Il rifinanziamento richiede un'istruttoria e non è garantito; anche la rinegoziazione dipende dall'accordo del creditore. L'analisi deve coprire l'intera durata delle obbligazioni residue, non fermarsi all'anno in cui il problema sembra superato.
Che cosa ci insegna il caso
L'impresa del nostro esempio non parte da un'attività incapace di produrre cassa: genera 6.000 euro al mese prima dei debiti. Il problema è che una scadenza di 48.000 euro concentra in un solo momento un impegno che la gestione non riesce ad assorbire.
Riorganizzare il debito non significa semplicemente abbassare una rata. Significa fare in modo che le scadenze siano compatibili con gli incassi, con un margine sufficiente per continuare a lavorare anche quando qualche previsione non si realizza.
Fonti e riferimenti
OIC 10 — Rendiconto finanziario (separazione di flussi operativi e finanziari); EBA — Orientamenti sulla concessione e il monitoraggio dei prestiti (flussi futuri e capacità di rimborso); Banca d'Italia — La gestione delle difficoltà finanziarie (rinegoziazione e scadenze); Agenzia delle Entrate — Liquidazione IVA mensile (criterio temporale dei versamenti).