Se riesce ad accantonare 16.000 euro ogni anno, senza attingere alla riserva iniziale, per arrivare a 100.000 euro le servono cinque anni. Nel frattempo il macchinario non lavora, non migliora la capacità produttiva e non contribuisce a generare nuovi incassi. Fra cinque anni, naturalmente, potrebbero essere cambiati prezzo, tecnologia e domanda: l’attesa non è priva di rischi.
Con 80.000 euro di credito, invece, lo stesso investimento diventa possibile oggi. L’impresa potrà utilizzare da subito un bene che, in assenza di finanziamento, avrebbe potuto acquistare soltanto più avanti.
È qui che la leva finanziaria somiglia a una macchina del tempo: rende disponibili oggi risorse che l’impresa intende restituire attraverso una parte dei flussi di cassa futuri.
La macchina, però, funziona in entrambe le direzioni. Porta l’investimento nel presente e porta nel futuro scadenze precise, da rispettare anche se l’attività non produce i risultati sperati.
La leva finanziaria non crea ricchezza dal nulla
In termini tecnici, la leva finanziaria è l’effetto che il ricorso al capitale di debito può esercitare sul rendimento del capitale proprio. In termini operativi, il debito modifica anche il momento in cui un’impresa può impiegare risorse per produrre, vendere o investire.
Sono due effetti collegati, ma distinti. Anticipare un investimento non significa automaticamente migliorare la redditività. Se il progetto genera un ritorno insufficiente, il finanziamento ne anticipa anche le difficoltà. Se invece produce più valore del costo necessario a finanziarlo, il capitale proprio può ottenere un rendimento maggiore.
Per questo la domanda da cui partire non è «quanto denaro posso ottenere?», ma «che cosa posso realizzare prima, con quali benefici e a quali condizioni di rimborso?». È la stessa logica con cui dovrebbe essere valutato il fabbisogno nella finanza d’impresa: prima l’operazione economica, poi la sua copertura.
Primo viaggio: acquistare oggi ciò che potrei comprare fra cinque anni
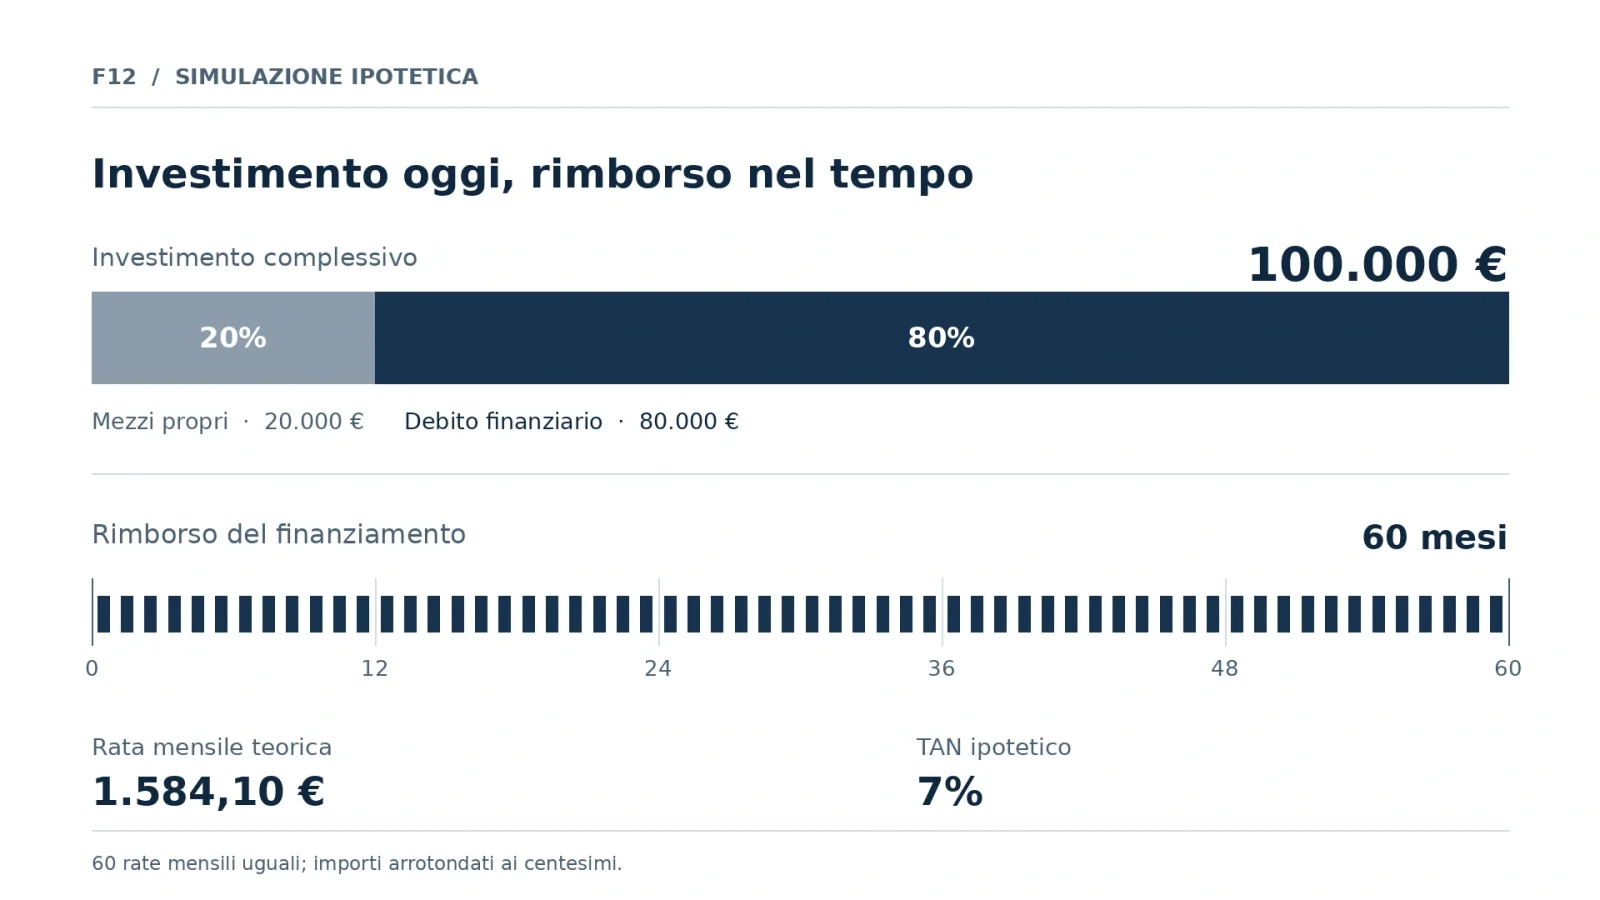
Riprendiamo il macchinario da 100.000 euro. L’impresa mette a disposizione 20.000 euro di risorse proprie e finanzia gli altri 80.000 euro con un prestito a cinque anni.
Per rendere leggibile il confronto, ipotizziamo un tasso annuo nominale fisso del 7%, 60 rate mensili costanti, nessuna spesa accessoria e nessun periodo di preammortamento. Sono condizioni costruite esclusivamente per l’esempio, non un’offerta bancaria.
| Grandezza | Importo |
|---|---|
| Costo del macchinario | 100.000 € |
| Risorse proprie iniziali | 20.000 € |
| Debito finanziario | 80.000 € |
| Durata | 60 mesi |
| TAN ipotetico | 7% |
| Rata mensile teorica | 1.584,10 € |
| Rate complessive in dodici mesi | 19.009,15 € |
| Interessi complessivi in cinque anni | 15.045,75 € |
I numeri mostrano il vero scambio: l’impresa può iniziare a produrre prima, ma per cinque anni destina una parte della liquidità al rimborso del capitale e al pagamento degli interessi. Con le ipotesi adottate, restituirà complessivamente circa 95.046 euro a fronte degli 80.000 euro ricevuti.
Il finanziamento non ha creato 80.000 euro di profitto. Ha messo a disposizione 80.000 euro di capitale di terzi, con un costo e un calendario di restituzione. La differenza la farà il rendimento dell’investimento.
Il tempo guadagnato deve generare cassa
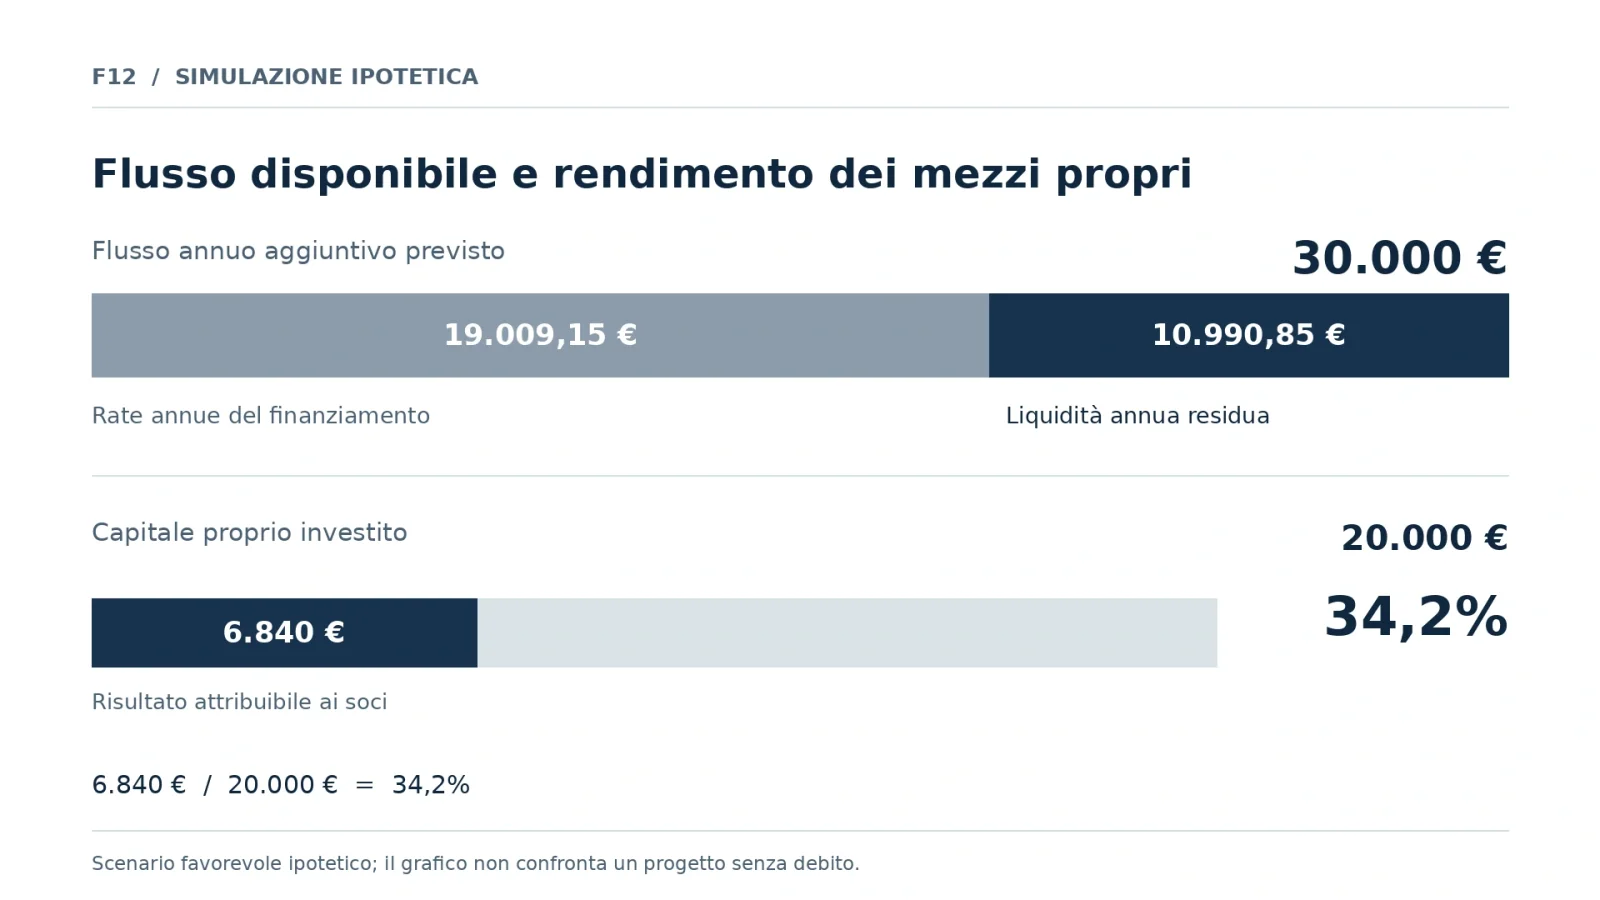
Supponiamo che il macchinario aumenti la capacità produttiva e generi 30.000 euro annui di flusso di cassa aggiuntivo disponibile per il nuovo debito, dopo i costi operativi, le imposte e gli eventuali assorbimenti pertinenti. Il dato è ipotetico e riguarda il solo progetto; assumiamo inoltre che l’impresa sia già in grado di sostenere gli impegni finanziari preesistenti.
| Flusso annuale del nuovo investimento | Importo |
|---|---|
| Cassa aggiuntiva disponibile | 30.000 € |
| Rate del nuovo finanziamento | −19.009 € |
| Liquidità residua annuale | 10.991 € |
Il rapporto tra cassa disponibile e servizio del nuovo debito è circa 1,58. In questa situazione il progetto, sulla carta, può contribuire a pagare le proprie rate e lasciare un margine all’impresa.
Attenzione però al calendario. I 30.000 euro sono un valore annuale. Se le rate decorrono subito e i nuovi incassi arrivano dopo sei mesi, l’impresa deve avere risorse sufficienti per attraversare la fase di avvio. Un investimento sostenibile sull’intero anno può creare tensioni di tesoreria in un determinato trimestre.
Anche per questo il controllo di gestione non si limita a verificare se il macchinario sia redditizio: deve ricostruire quando si manifestano gli incassi, i pagamenti e gli assorbimenti di capitale circolante.
Secondo viaggio: il rendimento del capitale proprio può aumentare
La metafora del tempo spiega perché un’impresa possa scegliere di indebitarsi. La leva finanziaria, in senso più rigoroso, spiega che cosa accade al rendimento dei soci.
Consideriamo il primo esercizio dell’investimento e supponiamo che il macchinario produca un risultato operativo, dopo i relativi ammortamenti ma prima degli oneri finanziari e delle imposte, di 12.000 euro. Il rendimento operativo del capitale investito è quindi pari al 12%: 12.000 euro su 100.000.
Se l’investimento fosse finanziato interamente con capitale proprio, i 12.000 euro corrisponderebbero a un rendimento ante imposte del 12% su quei 100.000 euro. Ma nella nostra ipotesi soltanto 20.000 euro provengono dai soci, mentre 80.000 euro sono presi a prestito.
Con il piano di ammortamento ipotizzato, gli interessi del primo anno ammontano a circa 5.161 euro. Il risultato prima delle imposte, dopo quegli interessi, è quindi di circa 6.839 euro. Rapportato ai 20.000 euro investiti dai soci, equivale al 34,2% ante imposte.
| Primo esercizio, confronto illustrativo | Tutto capitale proprio | 20% mezzi propri + 80% debito |
|---|---|---|
| Capitale investito | 100.000 € | 100.000 € |
| Risultato operativo (EBIT) | 12.000 € | 12.000 € |
| Interessi sul finanziamento | 0 € | circa 5.161 € |
| Risultato ante imposte | 12.000 € | circa 6.839 € |
| Capitale iniziale dei soci | 100.000 € | 20.000 € |
| Rendimento ante imposte del capitale iniziale dei soci | 12,0% | 34,2% |
È un confronto didattico relativo al singolo investimento, non il ROE di bilancio dell’intera società. Esclude imposte, costi accessori, eventuali variazioni del capitale proprio e altri impieghi e finanziamenti. Serve a isolare l’effetto economico della leva.
Il meccanismo funziona perché il rendimento operativo del 12% supera il costo del debito ipotizzato. La differenza, in condizioni favorevoli, beneficia il capitale proprio.
Ecco perché la leva non è semplicemente «chiedere un prestito»: è utilizzare capitale di terzi per realizzare un’attività che si ritiene capace di remunerare sia quel capitale sia quello dei soci.
La macchina del tempo può amplificare anche gli errori
Ora cambiamo una sola ipotesi. Il macchinario produce un risultato operativo di appena 4.000 euro nel primo anno, anziché 12.000. Con un investimento interamente finanziato dai soci resterebbe un rendimento operativo positivo del 4%, prima delle imposte.
Con il debito previsto, invece, i circa 5.161 euro di interessi del primo anno superano il risultato operativo. Il risultato ante imposte diventa negativo per circa 1.161 euro. Rispetto ai 20.000 euro iniziali investiti dai soci equivale a circa −5,8%.
Il debito ha amplificato l'effetto del peggioramento del risultato sul capitale proprio. Ed è solo la parte economica del problema: la quota capitale delle rate va restituita anche quando il conto economico è in perdita.
Riprendiamo allora la cassa. Se il flusso annuale aggiuntivo disponibile per il nuovo debito scendesse da 30.000 a 15.000 euro, le rate annuali resterebbero circa 19.009 euro. Il progetto avrebbe un fabbisogno non coperto di circa 4.009 euro rispetto al proprio flusso disponibile. La differenza dovrebbe essere sostenuta da altre risorse dell’impresa, se realmente disponibili.
Il livello di indebitamento può quindi accelerare la crescita, ma riduce la libertà di adattarsi agli imprevisti. Non basta confrontare il rendimento atteso con il tasso contrattuale: occorre verificare la capacità di sopportare ritardi, costi maggiori, vendite inferiori e possibili rialzi del costo del credito quando il tasso è variabile.
I quattro orologi che devono andare d’accordo
Ogni operazione finanziata ha almeno quattro tempi da coordinare.
Il primo è la vita utile dell’investimento. Un impianto destinato a lavorare sette anni non produce necessariamente tutte le risorse utili a ripagarsi nel primo anno.
Il secondo è il tempo di avviamento. Installazione, autorizzazioni, formazione, acquisizione di clienti e incassi possono richiedere mesi. L’impresa comincia a spendere prima di vedere i benefici.
Il terzo è il calendario del debito. Rate, interessi, eventuali preammortamenti e scadenze finali non aspettano che il progetto raggiunga i volumi previsti.
Il quarto è il ciclo della liquidità aziendale. Clienti che pagano a novanta giorni, scorte da acquistare e debiti fiscali in scadenza possono assorbire una parte della cassa generata dal nuovo investimento.
Quando questi tempi non coincidono, il rischio non nasce necessariamente da un investimento sbagliato. Può nascere da una struttura finanziaria inadeguata. Il tema è approfondito anche nella pagina dedicata ai finanziamenti alle imprese, dove durata, finalità e sostenibilità sono parti della stessa valutazione.
Prima di usare la macchina, controllare il futuro possibile
Un investimento finanziato merita tre verifiche distinte.
La convenienza economica riguarda il valore che l’operazione può generare rispetto al capitale investito e ai rischi assunti. Il confronto non dovrebbe fermarsi a un margine annuale: serve valutare anche i flussi nel tempo e il costo complessivo delle risorse impiegate.
La sostenibilità finanziaria riguarda il rispetto delle scadenze. Occorre ricostruire il servizio del debito esistente, aggiungere quello nuovo, stimare la cassa disponibile e verificare il punto di minima liquidità. Un DSCR superiore a 1 su base annua è un'indicazione utile, ma non elimina il rischio di un picco di fabbisogno durante l'anno.
La resistenza agli imprevisti richiede uno scenario prudente: che cosa accade se l’avvio slitta di sei mesi, i ricavi aggiuntivi sono inferiori del 20% o il capitale circolante aumenta? E quanta liquidità rimane per sostenere l’attività ordinaria?
Le linee guida europee per la concessione e il monitoraggio del credito attribuiscono rilievo alla capacità di rimborso e alle proiezioni dei flussi, proprio perché la promessa di un risultato futuro non è sufficiente da sola a sostenere una nuova esposizione.
Il vero valore della leva è poter scegliere quando
Un’impresa che aspetta cinque anni per finanziare ogni investimento esclusivamente con risorse proprie può rinunciare a opportunità che oggi esistono e domani potrebbero essere scomparse. Un’impresa che anticipa qualsiasi investimento indebitandosi può invece consumare troppo presto la propria capacità di rimborso.
Fra queste due posizioni esiste una decisione finanziaria: stabilire quale investimento abbia senso anticipare, quale parte finanziare con debito, quanta liquidità preservare e in quanto tempo restituire il capitale.
Il debito non compra il successo. Compra la possibilità di cominciare prima. Quella possibilità ha un costo e impegna una quota dei risultati futuri, anche quando il futuro è meno favorevole del previsto.
La leva finanziaria può essere una macchina del tempo molto utile. Per governarla, però, serve conoscere non soltanto la destinazione, ma anche tutte le scadenze del viaggio.
Fonti e riferimenti
Banca d’Italia — La leva finanziaria delle imprese · Damodaran — Leva e rendimento del capitale proprio · Borsa Italiana — Leverage · OIC 10 — Rendiconto finanziario · EBA — Linee guida su concessione e monitoraggio del credito
Nota metodologica: tutti i numeri dell’articolo sono ipotesi didattiche, non riferite a un’azienda reale o a condizioni offerte da un finanziatore. I calcoli del prestito assumono rate mensili costanti al TAN del 7%, senza spese accessorie. I confronti di redditività ante imposte isolano il solo investimento. Nessuna delle ipotesi rappresenta una previsione di rendimento garantito. Fonti consultate il 3 novembre 2026.