La difficoltà non nasce necessariamente da un investimento sbagliato. Può dipendere dal modo in cui è stato finanziato.
Un bene che produce benefici nel tempo non genera, per questo solo motivo, il denaro necessario a pagarne immediatamente il costo. È questa la differenza da esaminare prima di scegliere la durata di un finanziamento.
La durata del finanziamento deve dialogare con i flussi dell'investimento
Quando un'azienda acquista un impianto, un automezzo o un'attrezzatura, sostiene un'uscita concentrata in un momento preciso. Il beneficio atteso è distribuito nel tempo: maggiore capacità produttiva, minori costi operativi, possibilità di eseguire nuove commesse o miglioramento della qualità del servizio.
La durata tecnica del bene e gli anni di ammortamento contabile, però, non coincidono necessariamente con i tempi in cui l'investimento produce cassa.
Per decidere come finanziarlo servono dunque tre informazioni diverse: quanto capitale viene impiegato, quando si prevede di recuperarlo attraverso i flussi di cassa e quando il contratto impone di rimborsare il debito.
La coerenza tra fonti e impieghi è un criterio di buona gestione finanziaria, non una regola che vieta in ogni circostanza il credito a breve per gli investimenti. La stessa Banca d'Italia, nel percorso dedicato al rapporto tra imprese e banche, richiama l'importanza di ottenere finanziamenti coerenti per struttura e scadenza con le esigenze dell'attività.
Prestito a breve e finanziamento pluriennale: il rischio non è soltanto il tasso
Un prestito a breve termine può assumere forme differenti: una linea con rimborso alla scadenza, un finanziamento rateale di durata contenuta o altre configurazioni contrattuali. Non basta quindi leggere la parola breve: occorre capire come e quando dovranno essere restituiti capitale e interessi.
Nel primo caso l'impresa deve disporre dell'intero capitale alla scadenza; nel secondo, le rate possono esercitare una pressione elevata sui flussi mensili.
Un finanziamento pluriennale può distribuire il rimborso su più esercizi. Questo riduce, a parità di altre condizioni, l'importo delle quote periodiche da pagare; non rende l'investimento automaticamente sostenibile e può aumentare gli interessi complessivi, perché il capitale resta finanziato più a lungo.
La valutazione corretta non è quindi: «Quale prestito costa meno in totale?». È: «Quale struttura di rimborso può essere sostenuta dall'impresa senza compromettere la gestione ordinaria?».
Una simulazione: un macchinario da 120.000 euro
Immaginiamo una PMI che voglia acquistare un macchinario da 120.000 euro, escludendo per semplicità IVA, spese accessorie e altri eventuali costi dell'operazione. La società utilizza 20.000 euro di risorse proprie e finanzia i restanti 100.000 euro.
L'impresa stima che il nuovo investimento possa generare flussi di cassa aggiuntivi per 15.000 euro nel primo anno, durante l'avviamento, e per 30.000 euro annui nei quattro anni successivi. Sono flussi netti ipotetici dell'investimento, non ricavi lordi né EBITDA.
Prima dell'investimento, la gestione esistente è stimata capace di produrre 52.000 euro annui di flusso disponibile per il servizio del debito, dopo le uscite operative, le imposte, le variazioni del circolante e gli investimenti ordinari considerati nella previsione. L'azienda ha già finanziamenti che richiedono 36.000 euro di pagamenti annui, comprendendo capitale e interessi.
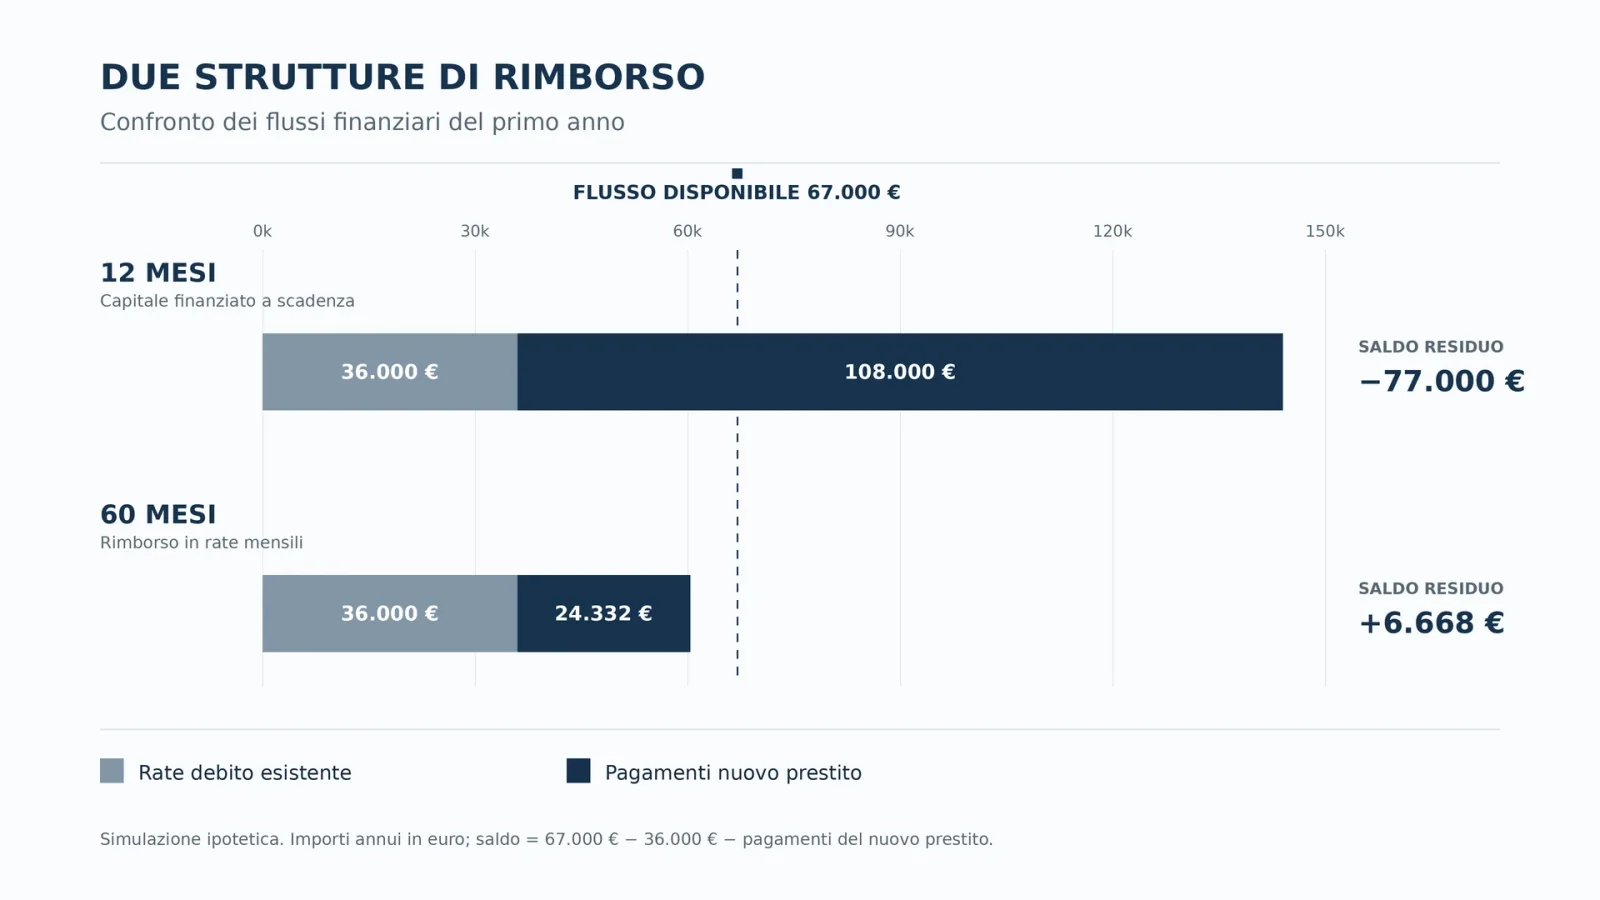
Ne consegue che, nel primo anno, il flusso disponibile complessivo prima dei rimborsi finanziari è di 67.000 euro: 52.000 generati dalla gestione esistente più 15.000 prodotti dal nuovo macchinario.
Confrontiamo due modalità di finanziamento della stessa somma, entrambe al tasso annuo nominale ipotetico dell'8%. Il tasso è scelto soltanto per rendere confrontabili le scadenze: non rappresenta una quotazione bancaria né un'indicazione di condizioni ottenibili.
- Ipotesi A — Prestito di 12 mesi con rimborso del capitale alla scadenza: 100.000 euro di capitale e 8.000 euro di interessi da pagare alla fine dell'anno, per complessivi 108.000 euro. Si ipotizza, esclusivamente per il calcolo, interesse semplice e nessuna spesa ulteriore.
- Ipotesi B — Finanziamento di 60 mesi a rate mensili costanti: rata teorica di circa 2.027,64 euro, corrispondente a 24.331,67 euro nei primi dodici mesi. Il conteggio usa un tasso nominale dell'8% ripartito su dodici mesi, senza spese né altri oneri.
| Primo anno | Prestito a 12 mesi, capitale a scadenza | Finanziamento a 60 mesi |
|---|---|---|
| Flusso di cassa disponibile prima dei debiti | 67.000 € | 67.000 € |
| Pagamenti sui finanziamenti già esistenti | −36.000 € | −36.000 € |
| Pagamenti sul nuovo finanziamento | −108.000 € | −24.331,67 € |
| Saldo dopo il servizio del debito | −77.000 € | +6.668,33 € |
Nel primo scenario l'impresa, pur generando cassa dalla propria attività, non produce nei dodici mesi le risorse necessarie a estinguere il nuovo prestito e rispettare gli altri impegni. Mancano 77.000 euro: il progetto deve prevedere un'ulteriore fonte di rimborso oppure un rifinanziamento.
Nel secondo scenario il debito è distribuito su cinque anni e il flusso previsto copre i pagamenti del primo esercizio. Il margine residuo, però, è di circa 6.668 euro: una protezione modesta rispetto a possibili ritardi negli incassi o aumenti delle uscite.
Per questo la durata pluriennale migliora la distribuzione delle scadenze, ma non sostituisce la verifica della sostenibilità.
Un investimento profittevole può produrre cassa troppo tardi
La simulazione mostra una difficoltà ulteriore. Nel primo anno il nuovo macchinario contribuisce per 15.000 euro, ma il finanziamento pluriennale richiede pagamenti per circa 24.332 euro. La differenza viene sostenuta dai flussi della gestione già esistente.
Non è necessariamente un errore: una società può utilizzare la capacità finanziaria complessiva per sostenere un progetto di crescita. Deve però esserne consapevole. Se la gestione ordinaria assorbe più liquidità del previsto, lo spazio si riduce.
Consideriamo uno scenario prudente nel quale l'avviamento richieda più tempo e il nuovo investimento non generi alcun flusso aggiuntivo nel primo anno. Il flusso disponibile complessivo scenderebbe da 67.000 a 52.000 euro.
In quel caso, anche il finanziamento a 60 mesi produrrebbe un fabbisogno di circa 8.332 euro dopo il pagamento delle rate esistenti e nuove: 52.000 meno 36.000 meno 24.331,67.
Questo calcolo non significa che il finanziamento pluriennale sia inadatto. Dimostra perché occorra verificare la fase iniziale dell'investimento, e non soltanto il suo rendimento medio nell'arco di cinque anni. Nel confronto annuale, inoltre, non emergono necessariamente i mesi nei quali gli incassi sono inferiori alle scadenze: occorre una previsione di tesoreria più ravvicinata.
Il problema del rifinanziamento: una scadenza non è una promessa di rinnovo
Quando il prestito scade prima che l'investimento abbia generato risorse sufficienti, spesso si presume di poter ottenere un nuovo finanziamento per rimborsare quello vecchio.
È una possibilità da valutare, non una fonte certa. Tra l'erogazione iniziale e la scadenza possono cambiare il risultato dell'azienda, gli affidamenti utilizzati, le garanzie disponibili, la politica della banca o il contesto economico. Anche se l'investimento sta funzionando, le condizioni per un nuovo credito potrebbero essere diverse.
Se il rimborso dipende esclusivamente da altro credito futuro non contrattualizzato, una decisione esterna diventa la condizione indispensabile per rispettare la scadenza.
Breve termine e capitale circolante hanno una logica diversa
Il credito a breve può essere coerente con esigenze che si trasformano in incassi in tempi relativamente rapidi: acquisti destinati a ordini già acquisiti, fabbisogni stagionali, scorte con rotazione prevedibile o crediti commerciali in attesa di pagamento.
La differenza è il ciclo di rientro. Se un'impresa compra merce oggi, la vende tra un mese e incassa tra due, un finanziamento collegato a quel ciclo può trovare una fonte di rimborso identificabile. Se acquista un macchinario che aumenterà gradualmente la capacità produttiva nei prossimi cinque anni, il rimborso a dodici mesi richiede invece risorse aggiuntive o altre fonti già disponibili.
Anche la linea destinata al circolante deve essere dimensionata e gestita correttamente. Se viene assorbita stabilmente da un investimento pluriennale, potrebbe non essere più disponibile quando l'azienda deve pagare fornitori, stipendi e imposte. L'impresa rischia così di sottrarre alla gestione ordinaria il credito necessario per funzionare.
Questa distinzione è centrale nell'analisi di finanza d'impresa: la domanda iniziale non è quale prodotto sia accessibile, ma quale fabbisogno debba essere coperto, per quanto tempo e da quali incassi.
Il rendiconto finanziario aiuta a non confondere risultato e rimborso
Una delle ragioni per cui queste scelte vengono sottovalutate è che il conto economico e il conto corrente raccontano fenomeni diversi.
L'utile può beneficiare dei maggiori ricavi generati dal nuovo macchinario, mentre i clienti devono ancora pagare. L'ammortamento contabile distribuisce il costo del bene su più esercizi, ma non distribuisce automaticamente il pagamento del fornitore o le scadenze del prestito. Gli interessi incidono sul risultato economico; la restituzione del capitale è invece un'uscita finanziaria che non rappresenta un costo operativo del conto economico.
Il principio contabile OIC 10 distingue, nel rendiconto finanziario, i flussi dell'attività operativa, di investimento e di finanziamento. È una distinzione utile anche nell'analisi gestionale, perché permette di ricostruire dove l'impresa genera denaro, dove lo impiega e come si finanzia.
La previsione dovrebbe quindi partire dai flussi realmente disponibili, non da un semplice confronto tra utile atteso e rata. Un'attività di controllo di gestione che colleghi conto economico, capitale circolante e tesoreria rende più leggibile anche l'effetto di un nuovo investimento.
Quando il breve termine può essere una scelta ragionevole
Finanziare un investimento con credito a breve non è automaticamente sbagliato. Può avere una logica, per esempio, se il rimborso è sostenuto da una liquidità già programmata e ragionevolmente disponibile entro la scadenza, indipendente dall'ipotetico rinnovo della stessa linea.
Può trattarsi di un finanziamento ponte in attesa di un incasso contrattualmente definito, o di un'altra fonte utilizzabile alla scadenza. Restano da verificare il rischio di ritardo e il costo complessivo.
Al contrario, affidarsi a un contributo pubblico soltanto richiesto, a una vendita ancora da realizzare o a un finanziamento futuro non deliberato significa poggiare il rimborso su eventi incerti. Un'aspettativa favorevole non equivale a una disponibilità finanziaria acquisita.
Il punto discriminante non è il nome dello strumento: è l'affidabilità della fonte di rimborso rispetto alla scadenza contrattuale.
Quali alternative confrontare prima di firmare
Un'impresa che programma un investimento può valutare un finanziamento a medio-lungo termine con rate compatibili con la generazione di cassa, un'operazione di leasing, un pagamento dilazionato concordato con il fornitore, una maggiore quota di capitale proprio oppure un investimento realizzato per fasi.
Non sono soluzioni intercambiabili: cambiano proprietà del bene, garanzie, profili fiscali, costi e flessibilità. Anche eventuali agevolazioni vanno considerate in base alle condizioni effettive e ai tempi realistici di incasso.
Nella scelta dei finanziamenti alle imprese conviene confrontare, a parità di investimento, non soltanto il tasso, ma soprattutto il calendario dei pagamenti, gli oneri accessori, gli obblighi contrattuali e il fabbisogno di liquidità residuo.
La simulazione precedente mostra anche il rovescio della medaglia: il finanziamento pluriennale ipotizzato comporta, nell'intera durata, circa 21.658 euro di interessi, contro gli 8.000 euro del prestito annuale. Non è un confronto tra prodotti equivalenti per durata e rischio: serve a evidenziare che rate più basse possono significare un costo totale degli interessi più alto.
Le verifiche da fare prima della richiesta
Prima di firmare, occorre ricostruire uscite iniziali, capitale proprio impiegato, data di avvio del bene, flussi aggiuntivi attesi e debiti già in essere.
Servono poi uno scenario prudente e una previsione di tesoreria: quali scadenze arrivano nei primi tre, sei e dodici mesi? Quanto resta se l'investimento parte in ritardo? Quali somme sono già disponibili e quali dipendono da decisioni future?
Le Linee guida EBA sull'erogazione e sul monitoraggio dei prestiti richiamano, dal lato degli intermediari, l'analisi dei flussi prospettici, della capacità di rimborso, degli investimenti e degli scenari avversi. Per l'impresa, gli stessi elementi rappresentano un utile criterio per preparare una richiesta credibile, senza attribuire alle linee guida una durata minima obbligatoria per ogni finanziamento.
Il risultato di questa analisi potrebbe essere la conferma del prestito inizialmente ipotizzato, una durata diversa, un investimento ridimensionato oppure il rinvio dell'operazione. Sono scelte che partono dalle scadenze sostenibili, non soltanto dalla somma ottenibile oggi.
Un investimento va finanziato anche nel tempo
Il rischio può rimanere invisibile all'erogazione: il fornitore viene pagato e il bene entra in azienda. La difficoltà emerge quando i risultati sono ancora in formazione e il debito è già arrivato alla scadenza.
L'equilibrio finanziario dipende allora da una scelta fatta prima: aver collegato, oppure no, il calendario dei rimborsi ai tempi reali di produzione della liquidità.
Finanziare un investimento significa coprirne il costo iniziale e rendere sostenibile il percorso necessario per recuperarlo.
Fonti e riferimenti
Banca d'Italia, Il rapporto con la banca · Banca d'Italia, La finanza per la piccola impresa · EBA, Linee guida sull'erogazione e il monitoraggio dei prestiti (EBA/GL/2020/06) · OIC 10, Rendiconto finanziario
Nota metodologica: tutti gli importi, i tassi e i flussi utilizzati sono ipotesi didattiche, non dati di imprese reali né offerte di credito. Le rate sono calcolate senza spese, commissioni, garanzie, assicurazioni e altri oneri. I flussi disponibili considerati nella simulazione sono semplificati e non sostituiscono un piano finanziario analitico. I riferimenti consultati sono quelli disponibili al 29 ottobre 2026.