Un macchinario può essere economicamente conveniente e finanziariamente difficile da sostenere. Un’azienda può registrare un EBITDA positivo e dover destinare gran parte della liquidità agli acquisti, alle imposte, agli investimenti già programmati o al rimborso dei debiti esistenti. È in questo passaggio, tra risultato economico e denaro disponibile alle scadenze, che entra in gioco il DSCR.
Il nome è inglese, Debt Service Coverage Ratio. Il significato è meno complicato: quante risorse finanziarie sono disponibili per pagare ogni euro di debito in scadenza?
Il DSCR misura la capacità di sostenere le rate, non il livello del fatturato
Il DSCR confronta, per uno stesso periodo, il flusso finanziario disponibile per il servizio del debito con l’ammontare delle somme da pagare per rimborsare capitale e interessi. La relazione di base è questa:
DSCR = flusso di cassa disponibile per il servizio del debito ÷ servizio del debito nello stesso periodo
Al denominatore si considera il servizio del debito: le quote capitale e gli interessi che devono essere corrisposti nel periodo esaminato, secondo il perimetro di finanziamenti previsto dall’analisi. Non è il totale del debito residuo. Se un’azienda deve ancora restituire 500.000 euro in cinque anni, non inserisce necessariamente tutti i 500.000 euro nel denominatore del DSCR annuale: inserisce i pagamenti previsti nei dodici mesi considerati.
Al numeratore devono esserci risorse finanziarie effettivamente disponibili per quei pagamenti. Non basta indicare i ricavi, l’utile o un margine contabile. Occorre comprendere quanto denaro la gestione possa generare, dopo gli assorbimenti che precedono il rimborso del debito.
Il DSCR è utile nella valutazione di un finanziamento alle imprese proprio perché mette in relazione due grandezze che devono funzionare insieme: i flussi che entrano e gli impegni che escono.
Perché un EBITDA positivo può non essere sufficiente
L’EBITDA misura un risultato economico prima di interessi, imposte e ammortamenti. È un indicatore importante, ma non equivale al denaro che l’impresa può utilizzare per pagare le rate.
Pensiamo a un distributore che aumenta le vendite concedendo ai clienti pagamenti più lunghi. Il margine operativo può migliorare, mentre una parte crescente delle risorse resta impegnata nei crediti commerciali. Oppure a un’impresa di trasporti che produce un buon risultato operativo ma deve sostenere manutenzioni rilevanti, imposte e rate dei mezzi già acquistati.
In una lettura finanziaria, dal margine operativo possono dover essere considerati, tra gli altri, le imposte pagate, le variazioni del capitale circolante e gli investimenti necessari a mantenere la capacità produttiva. L’esatta costruzione del flusso dipende dalla metodologia applicata e dalle condizioni dell’eventuale finanziamento: non esiste una sottrazione standard valida indistintamente per ogni pratica bancaria.
Il principio è comunque stabile: un risultato economico non ancora trasformato in liquidità non può essere trattato automaticamente come cassa disponibile.
Un esempio: l’impresa guadagna, ma quanto può rimborsare?
Immaginiamo un’impresa con un EBITDA annuo previsto di 200.000 euro. Il piano finanziario stima 25.000 euro di imposte da pagare, 40.000 euro di ulteriore capitale circolante assorbito dalla gestione e 25.000 euro di investimenti di mantenimento pagati nell’anno.
Per semplicità assumiamo che questi siano gli aggiustamenti necessari per passare dall’EBITDA al flusso disponibile prima del servizio del debito, senza altre componenti straordinarie o fonti aggiuntive.
| Ricostruzione del flusso annuo | Importo |
|---|---|
| EBITDA previsto | 200.000 € |
| Imposte pagate | −25.000 € |
| Maggiore assorbimento di capitale circolante | −40.000 € |
| Investimenti di mantenimento pagati | −25.000 € |
| Flusso disponibile per il servizio del debito | 110.000 € |
L’impresa ha già finanziamenti con rate annue per 70.000 euro, composte da 58.000 euro di rimborso del capitale e 12.000 euro di interessi. Sta valutando un nuovo prestito che aggiungerebbe, nello stesso anno, 30.000 euro di pagamenti: 24.000 euro di capitale e 6.000 euro di interessi.
| Servizio annuo del debito | Importo |
|---|---|
| Rate dei finanziamenti esistenti | 70.000 € |
| Rate del nuovo finanziamento | 30.000 € |
| Totale da rimborsare nell’anno | 100.000 € |
Il DSCR prospettico della simulazione è quindi 110.000 ÷ 100.000 = 1,10.
L’impresa prevede di generare 1,10 euro di flusso disponibile per ogni euro da destinare alle rate. Dopo il rimborso rimarrebbero 10.000 euro nel corso dell’anno. Una copertura positiva, ma con un margine ristretto: appena una parte degli incassi attesi deve ritardare, oppure alcuni costi devono aumentare, perché il rapporto cambi sensibilmente.
Che cosa significano un DSCR di 0,85, di 1 o di 1,20?
Un DSCR inferiore a 1 indica che, nel periodo e secondo le ipotesi utilizzate, il flusso considerato non copre interamente il servizio del debito. Con 85.000 euro disponibili e 100.000 euro di rate, il rapporto è 0,85: mancano 15.000 euro rispetto ai pagamenti previsti, prima di considerare altre eventuali risorse utilizzabili.
Un DSCR pari a 1 descrive una copertura esatta: il flusso previsto coincide con le rate. È un equilibrio aritmetico privo di margine per scostamenti negativi.
Un DSCR di 1,20 indica che il flusso disponibile è pari al 120% del servizio del debito. Se le rate sono 100.000 euro, il flusso è 120.000 euro e rimangono 20.000 euro di differenza. Non significa che l’impresa abbia un utile del 20%, né che possa sopportare qualsiasi imprevisto.
Questi valori aiutano a leggere la copertura, ma non esiste una soglia bancaria unica che garantisca l’approvazione di un finanziamento. Ogni intermediario può applicare criteri propri, valutare il settore, la variabilità dei flussi, l’indebitamento, le garanzie e la struttura dell’operazione. Anche le soglie contrattuali eventualmente previste devono essere lette secondo le specifiche definizioni del contratto.
Nella finanza di progetto, per esempio, la documentazione istituzionale sul partenariato pubblico-privato richiama intervalli indicativi di DSCR superiori all’unità, da negoziare in funzione del rischio. Sarebbe però scorretto trasferirli automaticamente a qualunque PMI e a qualunque prodotto bancario.
Il problema delle scadenze: un buon DSCR annuale può nascondere una crisi di cassa
Il rapporto tra flusso annuo e rate annue non dice necessariamente se i soldi saranno disponibili nel giorno in cui serviranno. Immaginiamo che, nella simulazione precedente, la gestione assorba 15.000 euro di cassa nel primo trimestre e generi i restanti 125.000 euro nei nove mesi successivi. Il totale annuo resta 110.000 euro.
Se nel primo trimestre scadono 25.000 euro di rate, il fabbisogno di quel periodo è pari a 40.000 euro: 15.000 euro assorbiti dalla gestione e 25.000 euro da rimborsare. Con 20.000 euro di disponibilità liquide iniziali, mancherebbero altri 20.000 euro, in assenza di linee utilizzabili o di altre coperture.
Il DSCR annuale rimane 1,10, ma il piano potrebbe essere impraticabile senza una soluzione per il primo trimestre. Per questo la sostenibilità del debito deve essere verificata anche attraverso una previsione di tesoreria e uno scadenzario delle rate, con la frequenza necessaria a vedere i periodi critici.
È un esempio di quanto il controllo di gestione debba collegare il risultato economico ai flussi effettivi e alle scadenze, invece di fermarsi a un singolo indice.
Il nuovo finanziamento deve essere valutato insieme a quelli già esistenti
Un errore ricorrente consiste nel confrontare il flusso atteso dell’impresa soltanto con la rata del prestito richiesto. In questo modo si può ottenere un rapporto apparentemente rassicurante ignorando gli impegni già assunti.
Nella nostra simulazione, dividere 110.000 euro per i soli 30.000 euro della nuova operazione produrrebbe un valore di circa 3,67. È una divisione corretta, ma non misura la copertura complessiva dei pagamenti finanziari previsti dall’azienda. Quei 70.000 euro di rate esistenti continuano a dover essere pagati.
Il perimetro del denominatore va definito con attenzione: finanziamenti bancari, leasing finanziari e altri debiti con rimborsi contrattuali pertinenti all’analisi; per linee a breve e finanziamenti con scadenze concentrate bisogna leggere le condizioni effettive e non presumere automaticamente il rinnovo. Quando una banca utilizza una formula contrattuale specifica, quella definizione prevale ai fini del relativo indicatore.
Il punto decisivo è evitare di contare due volte le stesse risorse o di lasciare fuori impegni che assorbiranno cassa.
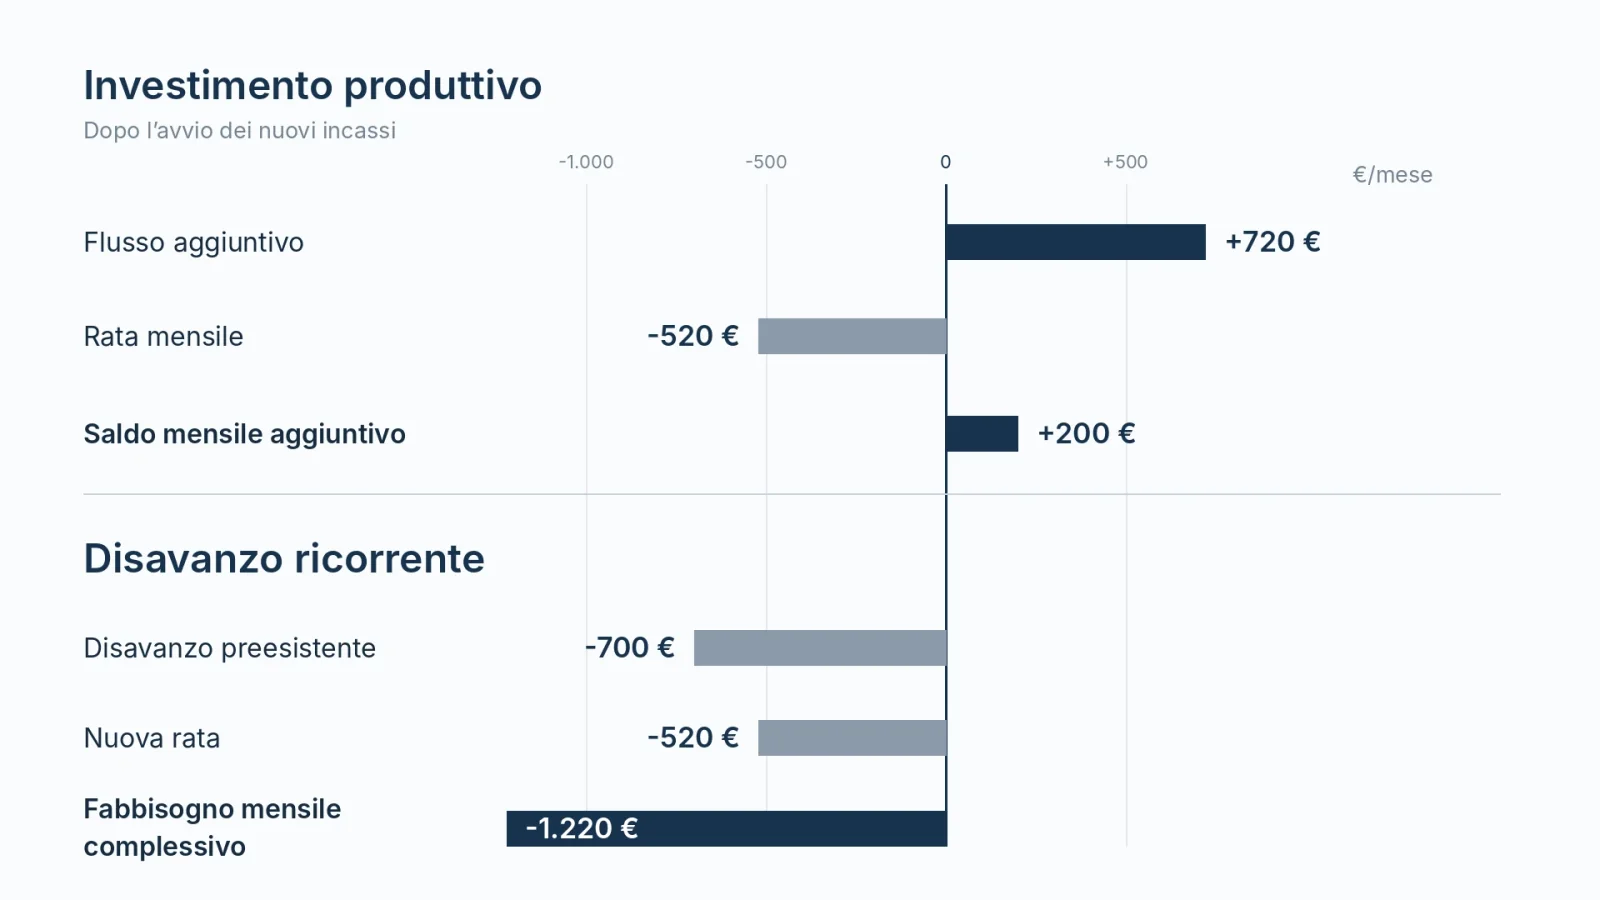
Un investimento può migliorare il DSCR, ma solo quando genera i flussi previsti
Il finanziamento richiesto può essere destinato a un bene capace di aumentare la produttività, ridurre costi oppure aprire nuove opportunità di vendita. In questo caso il piano può mostrare un miglioramento del flusso disponibile. Non basta, però, inserire l’effetto economico atteso nel primo mese disponibile.
Occorre considerare quando l’investimento entra realmente in funzione, gli eventuali costi di avviamento, il tempo necessario per acquisire ordini e quello per trasformare le fatture in incassi. Un macchinario può iniziare a produrre subito, ma il cliente può pagare dopo novanta giorni. Le prime rate del finanziamento potrebbero invece scadere prima.
L’analisi va quindi svolta almeno in due scenari: uno coerente con le previsioni operative documentabili e uno prudente, nel quale i benefici arrivano più lentamente o sono inferiori. Un DSCR accettabile soltanto nello scenario più favorevole deve indurre a verificare durata, preammortamento, importo della rata, risorse proprie e fabbisogno iniziale, senza dare per scontata la disponibilità di quelle soluzioni.
È una questione di finanza d’impresa, prima ancora che di scelta del prodotto creditizio: durata delle fonti e tempi di ritorno dell’investimento devono essere coerenti.
Il DSCR non si calcola sempre nello stesso modo
La formula generale è semplice; le sue componenti richiedono invece un criterio dichiarato. Nella finanza di progetto si utilizza spesso un flusso disponibile per il servizio del debito costruito a partire dalla gestione, dalle imposte, dagli investimenti e dal capitale circolante. Nelle analisi aziendali e nei contratti di finanziamento possono essere previsti aggiustamenti differenti.
Esistono anche metodi di lettura della sostenibilità finanziaria che considerano, per finalità specifiche, la liquidità iniziale o fonti già disponibili. Sono approcci da non confondere con il rapporto basato esclusivamente sul flusso generato nel periodo. In particolare, il denaro ricevuto dal nuovo prestito non è automaticamente un flusso prodotto dalla gestione e non può essere aggiunto al numeratore per dimostrare che il prestito si ripaga da sé.
Per confrontare due DSCR bisogna dunque conoscere il periodo di calcolo, la costruzione del flusso disponibile, i debiti inclusi e le ipotesi utilizzate. Un DSCR storico ricostruisce ciò che è accaduto; un DSCR prospettico prova a valutare ciò che può accadere. Nel confronto bancario i due dati possono essere complementari, ma non intercambiabili.
Il DSCR è un indicatore di credito, non una sentenza sulla crisi aziendale
La capacità di sostenere i debiti rientra anche nella disciplina degli assetti organizzativi, amministrativi e contabili. L’articolo 3 del Codice della crisi d’impresa e dell’insolvenza richiede di poter verificare la sostenibilità dei debiti e le prospettive di continuità almeno per i dodici mesi successivi.
La disposizione non stabilisce un DSCR minimo universale e non prescrive una formula unica applicabile a tutte le imprese. Le vecchie soglie del sistema degli indici di allerta, spesso ancora riprese in materiali reperibili online, non devono essere presentate come un automatismo normativo oggi vigente.
Un DSCR inferiore a 1 merita un approfondimento, ma da solo non dimostra l’insolvenza. Un’impresa può disporre di liquidità libera già accumulata o di altre risorse effettivamente disponibili; un DSCR superiore a 1, al contrario, può convivere con scadenze concentrate, crediti di difficile incasso o ipotesi di vendita non realistiche. Sono condizioni da verificare concretamente, senza assolvere o condannare l’impresa sulla base di un numero.
Quali dati servono prima di presentare il DSCR alla banca?
Un calcolo credibile nasce da informazioni coerenti: situazione economica aggiornata, incassi e pagamenti previsti, scadenzari clienti e fornitori, dettaglio dei finanziamenti esistenti con piani di rimborso, investimenti già deliberati, imposte da pagare e ipotesi relative alla nuova operazione.
Occorre distinguere entrate contrattualmente attese da vendite ancora da acquisire, uscite certe da costi stimati e risorse disponibili da linee di credito la cui utilizzabilità dipende da condizioni specifiche. Un forecast finanziario, aggiornato quando cambiano le ipotesi, è più utile di un DSCR calcolato una volta soltanto per compilare una domanda.
Anche la banca, del resto, non esamina soltanto un quoziente. Le linee guida dell’Autorità bancaria europea sull’erogazione e sul monitoraggio del credito richiamano la valutazione del merito creditizio e la necessità di prassi di concessione prudenti. Il DSCR può essere una componente della valutazione, insieme a solidità patrimoniale, struttura del debito, andamento dei flussi, qualità delle informazioni e caratteristiche del finanziamento.
Il valore dell’indicatore è nella decisione che permette di prendere
Se il rapporto è troppo basso, il problema potrebbe essere un flusso operativo insufficiente, un capitale circolante che assorbe troppo denaro, investimenti concentrati oppure rate non coerenti con la capacità di rimborso. La stessa lettura numerica può richiedere interventi molto diversi.
Per l’imprenditore il DSCR è quindi utile prima della richiesta di credito: permette di verificare l’effetto della nuova operazione sul debito complessivo, individuare le ipotesi più fragili e capire se esiste un margine per affrontare imprevisti.
Il numero serve a misurare la distanza tra ciò che l’impresa prevede di incassare e ciò che si è impegnata a restituire. La decisione finanziaria nasce dal comprendere quanto sia affidabile quella distanza, in quali mesi si forma e come potrebbe cambiare.
Fonti e riferimenti
EBA, orientamenti sull’erogazione e monitoraggio del credito · Regolamento delegato UE 2021/598, definizioni finanziarie · DIPE, FAQ sul DSCR nella finanza di progetto · OIC 10, rendiconto finanziario · Art. 3, Codice della crisi.
Nota metodologica: tutti gli importi utilizzati sono simulazioni didattiche e non descrivono imprese o finanziamenti reali. Il DSCR di 1,10 e lo scenario di tesoreria sono ricostruzioni semplificate; una valutazione bancaria richiede la definizione puntuale del flusso disponibile, del perimetro del debito, delle scadenze e delle ipotesi del piano. Riferimenti consultati il 28 ottobre 2026.