Un investimento non diventa conveniente perché la rata è sostenibile. Prima bisogna capire quale risultato produce rispetto alla situazione attuale. Poi verificare quando quel risultato si trasforma in denaro e se l'impresa dispone della liquidità necessaria per avviarlo.
Si comincia dalle unità vendute, non dal preventivo del macchinario
L'azienda oggi produce con gli impianti esistenti. Il nuovo macchinario consentirebbe di evadere 10.000 unità aggiuntive all'anno, vendute a 18 euro ciascuna. Per ogni unità servono materie prime, energia e lavorazioni esterne per 11 euro. Aumentano inoltre le spese per il personale e per la manutenzione.
| Dato annuo aggiuntivo | Calcolo | Importo |
|---|---|---|
| Unità vendute | 10.000 | — |
| Ricavi | 10.000 × 18 € | 180.000 € |
| Costi variabili | 10.000 × 11 € | 110.000 € |
| Margine di contribuzione | 10.000 × 7 € | 70.000 € |
| Personale aggiuntivo | — | 12.000 € |
| Manutenzione e servizi | — | 8.000 € |
| MOL/EBITDA incrementale | 70.000 − 20.000 € | 50.000 € |
L'unità di misura è decisiva. Ogni pezzo venduto contribuisce per 7 euro alla copertura dei costi aggiuntivi e al recupero dell'investimento. Se la macchina può produrre 10.000 pezzi, ma i clienti ne ordinano soltanto 8.500, il conto cambia. La capacità produttiva disponibile non è una previsione di vendita.
Il calcolo deve essere incrementale: vi entrano soltanto ricavi e costi che cambiano per effetto della decisione. Non attribuiamo al nuovo macchinario una quota arbitraria di fatturato che l'impresa avrebbe comunque realizzato con i mezzi già presenti. È lo stesso principio che rende utile il controllo di gestione quando si confrontano progetti alternativi.
Quanto denaro serve davvero per partire
Il macchinario costa 140.000 euro e richiede altri 20.000 euro fra trasporto, installazione e messa a punto. Il costo da valutare è quindi 160.000 euro, perché senza queste attività il bene non sarebbe utilizzabile. Il criterio è coerente con l'OIC 16.
| Impiego iniziale | Imponibile | IVA 22% | Esborso |
|---|---|---|---|
| Macchinario | 140.000 € | 30.800 € | 170.800 € |
| Installazione e messa a punto | 20.000 € | 4.400 € | 24.400 € |
| Totale fornitori | 160.000 € | 35.200 € | 195.200 € |
| Capitale circolante aggiuntivo netto | 18.000 € | — | 18.000 € |
| Fabbisogno iniziale di cassa | 213.200 € |
I 18.000 euro di capitale circolante sono risorse impegnate in scorte e crediti al netto dei debiti operativi, che resteranno assorbite finché il nuovo ciclo di produzione rimane attivo. Non sono un costo aggiuntivo nel conto economico: sono cassa immobilizzata nell'attività.
L'IVA detraibile di 35.200 euro non aumenta il valore economico del macchinario, ma deve essere pagata al fornitore. Il credito IVA potrà ridurre successivi versamenti, non trasformarsi automaticamente in denaro disponibile nello stesso giorno. Questo è il primo controllo che una programmazione finanziaria deve eseguire prima di firmare l'ordine.
Dall'EBITDA alla cassa generata dall'investimento
I 50.000 euro di EBITDA aggiuntivo non coincidono con la disponibilità annuale. Per stimare il flusso di progetto consideriamo cinque anni di utilizzo, un valore residuo del macchinario di 20.000 euro al termine, ammortamenti economici annui di 28.000 euro e un carico sui redditi convenzionale del 24% del risultato incrementale. La simulazione non comprende contributi all'investimento.
| Passaggio annuo | Importo |
|---|---|
| EBITDA incrementale | 50.000 € |
| Ammortamento: (160.000 − 20.000) / 5 | −28.000 € |
| Risultato operativo incrementale | 22.000 € |
| Imposte sui redditi del modello (24%) | −5.280 € |
| Riaggiunta dell'ammortamento, che non è un pagamento | +28.000 € |
| Cassa operativa annua al netto delle imposte, prima dell'IVA | 44.720 € |
L'ammortamento riduce il risultato di competenza, ma non rappresenta un'uscita bancaria annuale: il fornitore è già stato pagato all'acquisto. Viceversa, il capitale circolante impiegato all'avvio non appare come costo di esercizio, ma sottrae liquidità. Nel budget reale le imposte vanno distribuite secondo le effettive scadenze, compresi gli eventuali acconti e la fiscalità applicabile.
La differenza la fa anche il calendario dell'IVA
Supponiamo operazioni nazionali imponibili al 22%, piena detraibilità e regime ordinario di liquidazione. Il ciclo produttivo genera ogni anno 39.600 euro di IVA sulle vendite, 24.200 euro di IVA sui costi variabili e 1.760 euro sui servizi di manutenzione. Il personale non è soggetto a IVA.
| IVA annua del ciclo | Importo |
|---|---|
| IVA sulle vendite: 180.000 × 22% | 39.600 € |
| IVA sugli acquisti variabili: 110.000 × 22% | −24.200 € |
| IVA sui servizi: 8.000 × 22% | −1.760 € |
| Saldo IVA annuo del ciclo prima dei crediti precedenti | 13.640 € |
All'acquisto si forma un credito IVA di 35.200 euro. Nel modello viene utilizzato in detrazione nelle liquidazioni dell'attività: 13.640 euro nel primo anno, 13.640 nel secondo e 7.920 nel terzo. Nel terzo anno rimangono 5.720 euro da versare dopo l'utilizzo del credito; dal quarto il saldo ordinario è 13.640 euro annui.
Il movimento IVA ha perciò un calendario finanziario proprio. In una previsione mensile si devono usare date delle fatture, incassi lordi, pagamenti lordi e liquidazioni effettive. Qui i flussi operativi vengono riassunti per esercizio, assumendo incassi e pagamenti nell'anno e un capitale circolante aggiuntivo costante di 18.000 euro.
Cinque anni di cassa: l'investimento si ripaga?
Alla fine del quinto anno ipotizziamo di rivendere il macchinario per 20.000 euro e recuperare i 18.000 euro di capitale circolante. Poiché il valore contabile residuo corrisponde al prezzo di vendita, il modello non produce una plusvalenza. L'IVA sull'eventuale rivendita viene incassata e versata nel periodo, senza alterare il valore netto di realizzo.
| Flusso di progetto | Avvio | Anno 1 | Anno 2 | Anno 3 | Anno 4 | Anno 5 |
|---|---|---|---|---|---|---|
| Macchinario, IVA e circolante | −213.200 € | — | — | — | — | — |
| Cassa operativa dopo imposte, senza IVA | — | 44.720 € | 44.720 € | 44.720 € | 44.720 € | 44.720 € |
| Effetto del credito IVA sugli F24 | — | 13.640 € | 13.640 € | 7.920 € | — | — |
| Recupero circolante e valore residuo | — | — | — | — | — | 38.000 € |
| Flusso netto | −213.200 € | 58.360 € | 58.360 € | 52.640 € | 44.720 € | 82.720 € |
In termini non attualizzati, il capitale iniziale viene recuperato nel quarto anno. Ma recuperare nominalmente l'esborso non equivale a remunerare adeguatamente il capitale per il tempo in cui rimane impegnato.
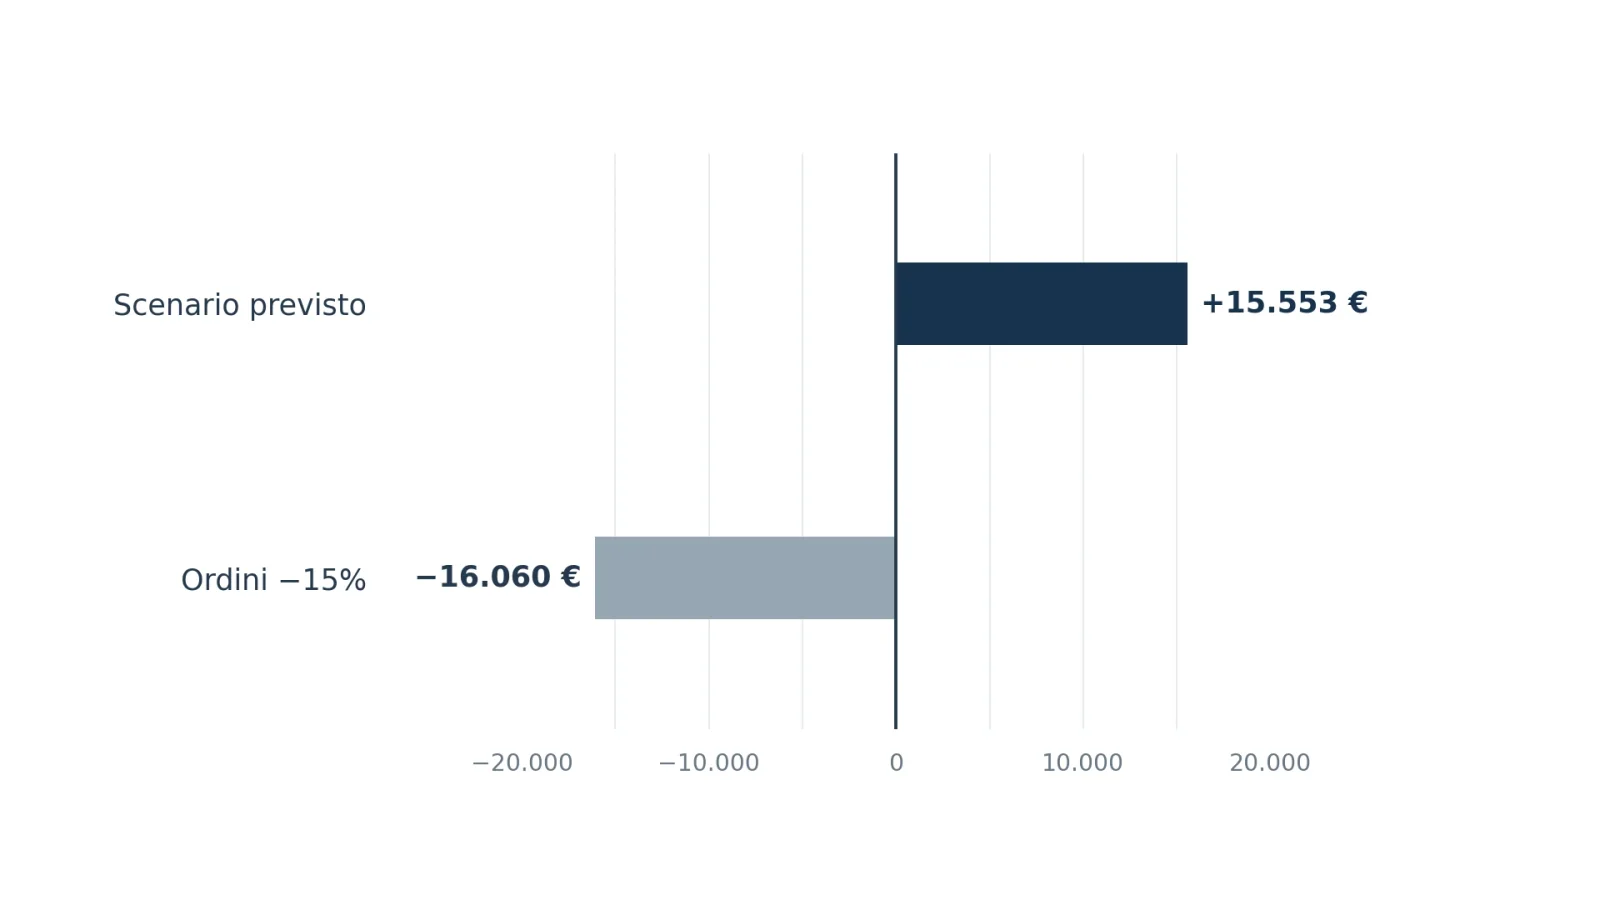
Per verificarlo utilizziamo il valore attuale netto (VAN): attualizziamo i flussi a un rendimento-obiettivo del 9% annuo e sottraiamo l'esborso iniziale. Il risultato è +15.553 euro; il tasso interno di rendimento (TIR) dei flussi comprensivi dell'effetto finanziario IVA è circa 11,68%.
Questo investimento supera, nel nostro scenario, il rendimento-obiettivo scelto. Non significa però che l'esito sia garantito: dipende soprattutto dal raggiungimento degli ordini previsti e dalla regolarità degli incassi.
Se sei arrivato fin qui, evidentemente l'articolo è di tuo interesse. Ti ricordo che siamo specializzati nella gestione della cassa e nella valutazione degli investimenti. Se vuoi verificare quanto rende un nuovo macchinario e quanta liquidità serve alla tua impresa per utilizzarlo, possiamo analizzarlo insieme.
Se la banca finanzia il macchinario, il conto va fatto due volte
Supponiamo di ottenere un finanziamento di 120.000 euro, durata 60 mesi, TAN fisso del 7%, rate mensili costanti a partire dall'avvio. La rata è circa 2.376,14 euro, ossia 28.513,73 euro nei primi dodici mesi.
All'inizio l'impresa deve comunque reperire 93.200 euro: 213.200 euro di fabbisogno lordo iniziale meno 120.000 euro erogati. Il prestito non elimina il pagamento dell'IVA né il capitale circolante richiesto dal nuovo volume di produzione.
La cassa operativa ricorrente, calcolata senza il beneficio transitorio dei crediti IVA, è di 44.720 euro: copre le rate annuali per circa 1,57 volte. Il credito IVA migliora le liquidazioni dei primi anni, ma non va scambiato per una capacità permanente di pagare le rate.
Il VAN dell'investimento si calcola sui flussi del progetto prima dei finanziamenti; le rate si valutano in un secondo prospetto. Inserire i 120.000 euro ricevuti dalla banca fra i ricavi dell'investimento e poi sottrarre le rate dal VAN significherebbe confondere convenienza industriale e struttura finanziaria.
Cosa accade se gli ordini sono inferiori del 15%
Il nuovo impianto produce e vende soltanto 8.500 unità anziché 10.000. Il prezzo unitario e il costo variabile restano invariati, mentre personale e manutenzione non diminuiscono automaticamente.
| Indicatore | Previsione | Ordini −15% |
|---|---|---|
| Unità vendute | 10.000 | 8.500 |
| Ricavi aggiuntivi | 180.000 € | 153.000 € |
| Costi variabili | 110.000 € | 93.500 € |
| EBITDA incrementale | 50.000 € | 39.500 € |
| Cassa operativa annua dopo imposte, senza IVA | 44.720 € | 36.740 € |
| Copertura delle rate annuali | 1,57 volte | 1,29 volte |
| VAN quinquennale, IVA e tempi di recupero compresi | +15.553 € | −16.060 € |
Qui si vede perché la sola rata non è sufficiente a decidere. Con il 15% di ordini in meno, l'impresa può ancora pagare il finanziamento, ma l'investimento non raggiunge il rendimento-obiettivo del 9%. Non è una contraddizione: sostenibilità del debito e convenienza dell'investimento misurano due aspetti diversi.
Il test più utile prima dell'acquisto è dunque chiedersi: quanti ordini sono già acquisiti, quali prezzi sono contrattualizzati, quali costi restano fissi anche se la macchina lavora meno, quali manutenzioni straordinarie potrebbero arrivare e quali incassi si sposterebbero oltre la scadenza dei fornitori.
Il controllo da fare prima di firmare
Una valutazione utilizzabile in azienda parte da cinque dati: quantità vendibili, margine per unità, costi di avvio del bene, capitale circolante aggiuntivo e scadenze effettive della cassa, IVA compresa. Solo dopo si decide come coprire l'operazione con mezzi propri o con debito.
Il preventivo del macchinario dice quanto costa acquistarlo. Il budget industriale dice quanto può produrre. Il piano finanziario dice se l'impresa riesce a sostenerlo. La decisione richiede tutti e tre, perché un impianto più produttivo non è automaticamente un investimento migliore.
Fonti e riferimenti
OIC 16 — Immobilizzazioni materiali · EBA — Orientamenti sulla concessione e il monitoraggio del credito · Agenzia delle Entrate — Guida alla fatturazione elettronica e detrazione IVA.