Conoscere il fatturato raggiunto è diverso dal conoscere il fatturato necessario. Il primo racconta quanto si è venduto; il secondo mette in relazione prezzi, costi e struttura dell'impresa. Se manca questa seconda informazione, anche un obiettivo commerciale ambizioso rischia di essere poco significativo.
Lo strumento per iniziare si chiama punto di pareggio, o break-even point. È il livello di attività al quale, secondo determinate ipotesi, i ricavi coprono i costi considerati nell'analisi. Non è una previsione di successo: è una soglia che aiuta a capire dove inizia la possibilità di produrre un risultato positivo.
Prima di calcolare il fatturato minimo bisogna distinguere i costi
Non tutti i costi reagiscono allo stesso modo all'aumento delle vendite. Alcuni crescono insieme ai volumi: materie prime, merci vendute, imballaggi, provvigioni commerciali o lavorazioni esterne, quando direttamente legate all'unità venduta. Altri restano relativamente stabili entro un certo livello di attività: canoni, personale di struttura, servizi amministrativi e altre spese necessarie a tenere operativa l'azienda.
Nel linguaggio della contabilità gestionale si parla di costi variabili e costi fissi. La distinzione dipende dal comportamento del costo rispetto a un volume di attività e a un periodo definiti. Non coincide automaticamente con la classificazione adottata nel bilancio civilistico. Per esempio, una parte delle utenze può essere fissa e un'altra dipendere dalla produzione; il costo del personale può variare quando si introducono turni aggiuntivi.
È qui che interviene il controllo di gestione: prima si ricostruiscono i costi secondo il loro comportamento, poi si calcola la soglia economica. Partire da un totale di spese indistinto e dividerlo per il prezzo medio di vendita non basta, perché ogni vendita aggiuntiva comporta anche altri costi.
Quanto rimane di ogni vendita per coprire la struttura
Supponiamo, per semplicità, che un prodotto venga venduto a 100 euro, IVA esclusa, e che per venderlo l'impresa sostenga 65 euro di costi variabili.
La differenza è di 35 euro. È il margine di contribuzione unitario: la quota che quella vendita lascia a disposizione per pagare i costi fissi e, dopo averli coperti, generare un risultato economico.
Se la struttura costa 140.000 euro all'anno, il punto di pareggio teorico è:
140.000 € ÷ 35 € = 4.000 pezzi venduti.
A quel volume, i ricavi sono 400.000 euro, i costi variabili 260.000 euro e il margine di contribuzione 140.000 euro: esattamente quanto serve a coprire i costi fissi considerati. Il risultato economico del modello è pari a zero.
Le 4.000 unità non rappresentano una promessa di vendita. Occorre ancora verificare che l'impresa possa effettivamente venderle, produrle o acquistarle nelle condizioni ipotizzate. Se la domanda reale fosse di sole 3.000 unità, il problema non sarebbe nel calcolo, ma nella distanza tra il punto di pareggio e il mercato.
Nelle PMI il punto di pareggio si calcola spesso sul mix delle vendite
Molte imprese non vendono un solo prodotto. Un commerciante può trattare linee con margini molto diversi; un'azienda di servizi può combinare prestazioni standard e attività specialistiche; un produttore può avere commesse con composizioni di costo differenti.
Per queste imprese è possibile stimare il fatturato di pareggio usando il margine di contribuzione percentuale medio ponderato, purché il mix delle vendite previsto sia sufficientemente rappresentativo. La formula gestionale semplificata è:
Fatturato di pareggio = costi fissi ÷ margine di contribuzione percentuale medio.
Consideriamo una piccola impresa commerciale con due linee. Tutti i valori della simulazione sono annuali e al netto dell'IVA.
| Elemento | Linea A | Linea B | Totale |
|---|---|---|---|
| Ricavi | 540.000 € | 360.000 € | 900.000 € |
| Costi variabili | 324.000 € | 270.000 € | 594.000 € |
| Margine di contribuzione | 216.000 € | 90.000 € | 306.000 € |
| Margine percentuale | 40% | 25% | 34% |
La linea A rappresenta il 60% del fatturato e la B il 40%. Il margine medio del 34% è ponderato sui ricavi: 306.000 ÷ 900.000. Non è la media aritmetica delle percentuali delle due linee.
I costi fissi annui, comprensivi delle quote di ammortamento considerate nella simulazione, ammontano a 270.000 euro. Il risultato operativo semplificato è quindi:
306.000 € − 270.000 € = 36.000 €.
Per coprire la struttura, con quel mix e con quei margini, l'impresa dovrebbe fatturare almeno:
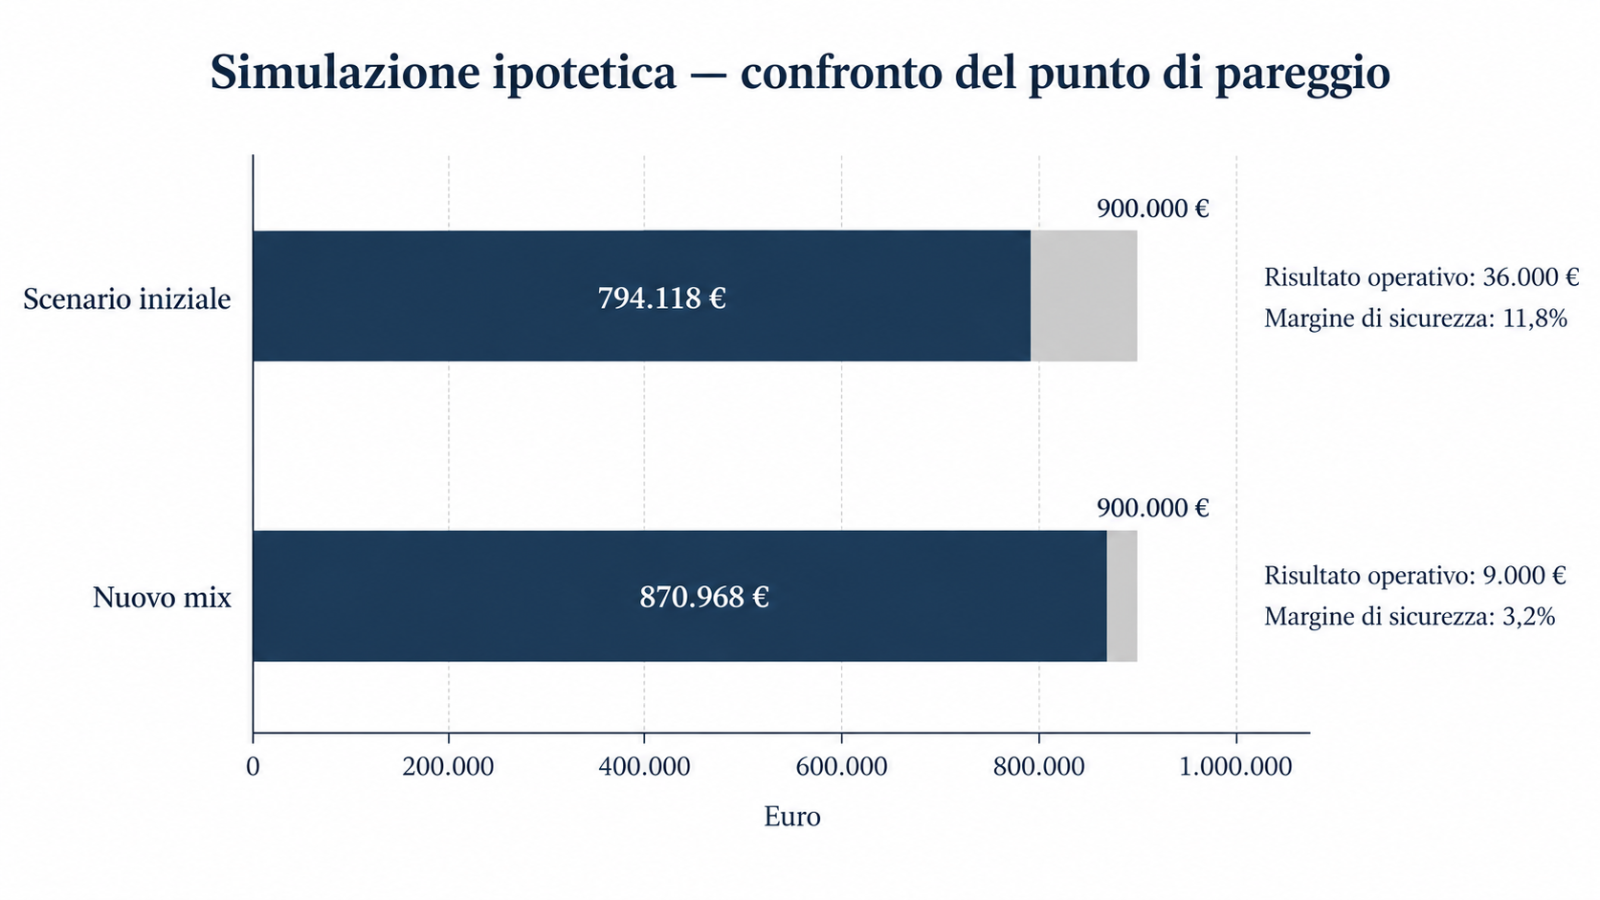
270.000 € ÷ 34% = circa 794.118 €.
Ecco la prima informazione utile: con 900.000 euro di vendite, il negozio supera la propria soglia economica di circa 105.882 euro. Ma non si tratta di un cuscinetto di liquidità depositato sul conto: è la distanza, espressa in ricavi, dal livello di pareggio.
Il margine di sicurezza dice quanto spazio rimane prima della perdita
Il margine di sicurezza confronta le vendite attese con quelle di pareggio. In questo esempio è pari a:
(900.000 € − 794.118 €) ÷ 900.000 € = circa 11,8%.
In condizioni coerenti con il modello, un calo dei ricavi di circa l'11,8% porterebbe l'impresa al pareggio operativo. Una riduzione maggiore determinerebbe una perdita, se costi fissi, costi variabili unitari e composizione delle vendite non cambiassero.
Questa misura rende leggibile il rischio di un obiettivo di fatturato. Due imprese che prevedono entrambe 900.000 euro di vendite potrebbero avere margini di sicurezza molto diversi: una può trovarsi appena sopra il pareggio, l'altra avere spazio sufficiente per assorbire una contrazione temporanea del mercato.
Il margine di sicurezza non misura invece quanti mesi di stipendi o rate si possano pagare. Per quello serve una previsione finanziaria.
Quando cambia il mix, cambia anche il fatturato necessario
Riprendiamo l'impresa commerciale, senza modificare il fatturato complessivo di 900.000 euro. Immaginiamo che le vendite si spostino verso la linea B, meno redditizia: la linea A passa dal 60% al 40% dei ricavi e la linea B dal 40% al 60%.
Assumendo invariati i margini percentuali delle due linee, il nuovo margine medio diventa:
(40% × 40%) + (60% × 25%) = 31%.
A parità di fatturato, il margine di contribuzione scende a 279.000 euro. Sottraendo gli stessi 270.000 euro di costi fissi, il risultato operativo si riduce a 9.000 euro.
| Indicatore | Mix iniziale | Mix modificato |
|---|---|---|
| Fatturato complessivo | 900.000 € | 900.000 € |
| Margine medio di contribuzione | 34% | 31% |
| Costi fissi | 270.000 € | 270.000 € |
| Fatturato di pareggio | 794.118 € | 870.968 € |
| Risultato operativo | 36.000 € | 9.000 € |
| Margine di sicurezza | 11,8% | 3,2% |
La quantità di fatturato non è cambiata. È cambiata la qualità economica delle vendite. In questa seconda situazione basta uno scostamento relativamente piccolo rispetto al piano per assorbire il risultato positivo.
Per questo la soglia di pareggio deve essere aggiornata quando cambiano prezzi, costi o composizione commerciale. Non è un numero da calcolare una volta e conservare immutato per tutto l'anno.
Vendere di più può richiedere nuovi costi fissi
Il modello di pareggio funziona all'interno di un intervallo di attività in cui prezzi, costi unitari e capacità restano ragionevolmente stabili. Nella realtà, crescere può richiedere un nuovo dipendente, un magazzino più grande, un secondo automezzo o turni aggiuntivi.
I costi fissi non sono necessariamente immutabili: possono aumentare per gradini. E la soglia di pareggio sale insieme a loro.
Supponiamo che, con il mix iniziale e il margine del 34%, l'impresa possa arrivare a 950.000 euro di vendite senza cambiare organizzazione. Oltre quella soglia, ipotizziamo che servano 24.000 euro annui aggiuntivi di struttura.
A 950.000 euro di fatturato, il risultato previsto sarebbe 53.000 euro (950.000 × 34% − 270.000). A 1.000.000 di euro, dopo il nuovo costo di struttura, il risultato sarebbe invece 46.000 euro (1.000.000 × 34% − 294.000).
Cinquantamila euro di vendite in più, in questa simulazione, producono settemila euro di risultato in meno. Non perché crescere sia necessariamente sbagliato, ma perché quella crescita comporta un costo organizzativo che il margine aggiuntivo non riesce ancora a compensare.
Il ragionamento è particolarmente utile quando si valuta una nuova sede, un ampliamento produttivo o l'assunzione di personale. La decisione richiede di conoscere la soglia economica dopo l'investimento, non soltanto quella attuale. È una delle verifiche che collegano il budget alla strategia d'impresa.
Il pareggio operativo non coincide con la copertura di tutte le uscite
Fin qui abbiamo lavorato sul risultato operativo, considerando nei costi fissi della simulazione anche gli ammortamenti. La soglia così ottenuta copre i costi operativi del modello, ma non equivale automaticamente al fatturato necessario per pagare interessi, imposte e quote capitale dei finanziamenti.
Gli interessi sono costi finanziari e incidono sul risultato prima delle imposte. Le imposte richiedono una valutazione distinta. La restituzione della quota capitale di un prestito, invece, è un'uscita di cassa che non costituisce un costo del conto economico. Gli ammortamenti agiscono in senso opposto: incidono sul risultato economico, ma non richiedono, nel periodo in cui sono rilevati, una corrispondente uscita monetaria.
Un esempio chiarisce la differenza. Con costi fissi di 270.000 euro, margine medio del 34%, interessi annui ipotetici di 12.000 euro e un obiettivo di risultato prima delle imposte di 25.000 euro, il fatturato necessario diventerebbe:
(270.000 € + 12.000 € + 25.000 €) ÷ 34% = circa 902.941 €.
Questa formula serve a costruire un obiettivo economico prima delle imposte, assumendo costanti gli altri elementi. Non è un calcolo di sostenibilità delle rate. Per valutare quest'ultima occorre ricostruire incassi, pagamenti, capitale circolante, investimenti, scadenze del debito e riserva di liquidità.
Confondere il punto di pareggio con il fabbisogno di cassa rischia di produrre un obiettivo di vendita apparentemente sufficiente, ma incapace di sostenere i pagamenti effettivi.
Come utilizzare il punto di pareggio nelle decisioni quotidiane
Una PMI può usare questa analisi per valutare il budget annuale, rinegoziare listini, analizzare promozioni, comprendere l'effetto di un aumento dei costi o decidere se ampliare la capacità produttiva.
L'informazione, però, deve essere aggiornata con dati attendibili: ricavi effettivi, costi variabili per linea, quote di costi fissi, capacità disponibile e mix delle vendite. Quando il modello è stagionale, il fatturato annuo di pareggio non va semplicemente diviso per dodici e trasformato in un obiettivo mensile uniforme. Occorre tener conto della distribuzione delle vendite e della permanenza dei costi durante l'anno.
Se poi una linea commerciale appare meno redditizia, eliminarla non è necessariamente la scelta corretta. Finché genera un margine positivo, può contribuire alla copertura dei costi comuni che resterebbero comunque a carico dell'impresa. La valutazione dipende anche dalle risorse impegnate, dalle alternative e dall'eventuale possibilità di eliminare costi fissi realmente evitabili.
Il punto di pareggio è più utile quando diventa una domanda gestionale ricorrente: con i prezzi, i costi e la struttura di oggi, quante vendite dobbiamo realizzare per sostenere l'attività e raggiungere il risultato che ci siamo dati?
La risposta non è semplicemente «vendere di più». È sapere quali vendite, a quale margine, con quale capacità produttiva e con quali conseguenze finanziarie.
Fonti e riferimenti
IRDCEC — Il controllo di gestione e la contabilità dei costi nelle PMI · OpenStax — Calcolo del punto di pareggio · OpenStax — Costi fissi, variabili e margine di contribuzione · OpenStax — Analisi di sensibilità del punto di pareggio
Nota metodologica: tutti gli esempi sono simulazioni didattiche. I costi sono classificati secondo ipotesi gestionali semplificate; i risultati non descrivono imprese realmente osservate e non sostituiscono la ricostruzione economico-finanziaria di una specifica attività. Valori monetari al netto dell'IVA; scostamenti percentuali e soglie arrotondati.