Un piccolo imprenditore deve acquistare nuove attrezzature. Il preventivo è di 30.000 euro, ma utilizzare tutta la liquidità disponibile significherebbe lasciare l'attività senza una riserva sufficiente per affrontare le spese correnti.
Un secondo imprenditore cerca la stessa somma. Ha diversi fornitori da pagare, qualche scadenza arretrata e un conto corrente che si svuota ogni mese.
Entrambi potrebbero prendere in considerazione il microcredito. L'importo richiesto è identico, ma le due operazioni hanno caratteristiche finanziarie profondamente diverse.
Nel primo caso il finanziamento potrebbe sostenere un investimento destinato a migliorare la capacità produttiva. Nel secondo rischierebbe di aggiungere nuove rate a un'attività che già fatica a sostenere i propri impegni.
È questa la distinzione da cui partire.
Il microcredito può essere uno strumento utile per un'impresa, ma la possibilità di richiederlo non dimostra che utilizzarlo sia una buona decisione.
Che cos'è realmente il microcredito imprenditoriale
Il microcredito imprenditoriale è una forma di finanziamento disciplinata dall'articolo 111 del Testo Unico Bancario e dal decreto del Ministero dell'Economia e delle Finanze 17 ottobre 2014, n. 176, successivamente modificato dal decreto 20 novembre 2023, n. 211.
È destinato a sostenere l'avvio o l'esercizio di attività di lavoro autonomo e di microimpresa, secondo condizioni e limiti specifici.
La sua caratteristica distintiva non consiste soltanto nell'importo relativamente contenuto.
Il microcredito prevede infatti l'integrazione tra il finanziamento e servizi ausiliari di assistenza e monitoraggio, che possono riguardare la gestione aziendale, la pianificazione, la formazione e il supporto allo sviluppo dell'attività.
L'obiettivo è favorire l'accesso al credito anche da parte di operatori economici che incontrano difficoltà nel ricorrere ai finanziamenti tradizionali.
Questo non significa che il microcredito sia riservato esclusivamente alle imprese in difficoltà.
Un'attività economicamente equilibrata, che intenda effettuare un investimento di dimensioni contenute, può avere caratteristiche compatibili con lo strumento.
Allo stesso tempo, l'accesso al microcredito non è automatico per chiunque rientri nei requisiti normativi. La concessione resta subordinata alla valutazione del soggetto finanziatore.
Riferimenti normativi: articolo 111 del D.Lgs. 385/1993; articoli 1–4 del D.M. 176/2014, come modificato dal D.M. 211/2023.
Chi può richiederlo e quali sono i limiti
Le modifiche entrate in vigore il 12 gennaio 2024 hanno ampliato significativamente la disciplina del microcredito imprenditoriale.
L'importo massimo ordinario è stato portato a 75.000 euro per beneficiario, mentre per le società a responsabilità limitata il limite può arrivare a 100.000 euro.
La durata massima prevista dal regolamento è di dieci anni.
Sono state inoltre eliminate le precedenti limitazioni legate all'anzianità dell'attività e a determinate soglie di ricavi, attivo patrimoniale e indebitamento.
Restano, invece, requisiti relativi alla dimensione occupazionale.
In particolare, l'articolo 1, comma 2, del D.M. 176/2014 esclude:
- lavoratori autonomi e imprese individuali con più di cinque dipendenti;
- società di persone, società a responsabilità limitata, società a responsabilità limitata semplificata e cooperative con più di dieci dipendenti non soci.
Questi limiti definiscono il perimetro normativo dello strumento, non l'importo che ciascuna impresa potrà effettivamente ottenere.
Una società potrebbe rientrare nei requisiti e non avere comunque la capacità finanziaria per sostenere un prestito di 75.000 euro.
Oppure potrebbe necessitare di un investimento di soli 18.000 euro, per il quale richiedere un finanziamento maggiore sarebbe del tutto ingiustificato.
È importante distinguere anche le garanzie: la disciplina ordinaria esclude le garanzie reali, mentre per i finanziamenti concessi alle società a responsabilità limitata è prevista una specifica deroga. Le eventuali garanzie personali vanno valutate secondo le condizioni dell'operazione.
Il limite previsto dalla legge indica quanto si può arrivare a richiedere. Non indica quanto sia ragionevole indebitarsi.
Per quali spese può essere utilizzato
L'articolo 2 del D.M. 176/2014 individua le principali finalità dei finanziamenti.
Tra queste rientrano l'acquisto di beni e servizi strumentali all'attività, comprese materie prime e merci destinate alla rivendita, il pagamento di determinate spese connesse all'attività, le retribuzioni di nuovi dipendenti o soci lavoratori e specifiche attività di formazione.
La disciplina contempla anche operazioni di leasing e microleasing finanziario, secondo le condizioni applicabili.
L'Ente Nazionale per il Microcredito richiama inoltre, nella propria documentazione operativa, esigenze di ripristino del capitale circolante e operazioni di liquidità.
Quest'ultima indicazione richiede attenzione.
Non tutte le richieste genericamente definite come liquidità hanno la stessa natura e non tutte possono essere considerate automaticamente ammissibili.
Acquistare merci necessarie per soddisfare ordini già ricevuti è una cosa. Chiedere un prestito per coprire genericamente debiti accumulati negli anni è un'altra.
La destinazione delle risorse deve essere compatibile con la disciplina e con le condizioni effettive del prodotto proposto dal finanziatore.
Inoltre, la normativa prevede che l'operatore verifichi l'effettiva destinazione del finanziamento alle finalità ammesse.
Questo significa che la richiesta deve essere collegata a spese, esigenze e attività identificabili.
Ma la verifica dell'ammissibilità rappresenta soltanto il primo passaggio.
Una spesa può essere finanziabile e, nello stesso tempo, economicamente poco conveniente per l'impresa.
Perché il microcredito può funzionare bene per gli investimenti
Gli investimenti rappresentano uno degli impieghi nei quali il microcredito può risultare particolarmente interessante.
Pensiamo a un artigiano che deve acquistare un macchinario, a un'attività commerciale che vuole dotarsi di nuove attrezzature oppure a un'impresa di servizi che deve acquistare strumenti necessari per aumentare la propria capacità operativa.
In queste situazioni è possibile identificare con una certa precisione l'impiego delle risorse.
Si conosce il costo dell'investimento e si possono stimare, con le dovute cautele, i benefici economici che dovrebbe produrre.
Il macchinario potrebbe consentire di effettuare lavorazioni prima affidate all'esterno. Le attrezzature potrebbero aumentare la produttività oppure rendere possibile l'erogazione di un nuovo servizio.
Ma per parlare di convenienza non basta che il bene sia utile all'attività.
Occorre valutare quanto costerà utilizzarlo, quali ulteriori spese comporterà, se esiste una domanda commerciale sufficiente e quando inizierà a generare risultati.
Un'attrezzatura acquistata oggi potrebbe essere produttiva soltanto dopo alcuni mesi, soprattutto se richiede installazioni, autorizzazioni, formazione o interventi organizzativi.
La rata del finanziamento, invece, seguirà le scadenze contrattualmente stabilite.
Il progetto deve quindi sostenere non soltanto il costo complessivo del finanziamento, ma anche il periodo che precede la piena operatività dell'investimento.
Un investimento da 30.000 euro: quando i numeri sono coerenti
Consideriamo un esempio ipotetico.
Una piccola impresa di servizi vuole acquistare attrezzature per 30.000 euro, al netto dell'IVA. Ha verificato la domanda potenziale e ritiene di poter aumentare la propria capacità produttiva.
Il progetto prevede:
| Voce | Importo |
|---|---|
| Costo delle attrezzature | 30.000 € |
| Risorse proprie destinate all'investimento | 6.000 € |
| Finanziamento richiesto | 24.000 € |
| Flusso netto mensile aggiuntivo atteso, disponibile per la rata | 720 € |
| Rata mensile ipotizzata | 520 € |
| Margine mensile residuo previsto | 200 € |
La rata di 520 euro è un'ipotesi didattica, non una condizione commerciale proposta da un finanziatore. Per semplicità non consideriamo IVA, imposte ulteriori o altre variazioni di capitale circolante, assumendo che siano già stati valutati nella stima del flusso disponibile.
Il finanziamento consentirebbe all'impresa di acquistare le attrezzature senza impiegare immediatamente l'intero importo necessario.
A regime, il progetto potrebbe generare un flusso aggiuntivo sufficiente a sostenere il rimborso.
Il margine residuo di 200 euro mensili è tuttavia piuttosto contenuto.
Basterebbe una riduzione dei ricavi previsti oppure un aumento dei costi di gestione per peggiorare significativamente il risultato.
E c'è un secondo problema.
Supponiamo che l'investimento richieda quattro mesi prima di produrre incassi aggiuntivi.
Se le rate decorressero immediatamente, durante questo periodo l'impresa dovrebbe sostenere pagamenti per:
520 × 4 = 2.080 euro.
Queste risorse dovrebbero provenire dalla liquidità già disponibile oppure da altre fonti previste nel piano.
Una soluzione potrebbe consistere nel valutare un periodo iniziale di preammortamento, quando previsto e concesso dal finanziatore. Ma il preammortamento non elimina necessariamente gli interessi e può modificare il costo complessivo dell'operazione.
L'esempio mostra perché un investimento potenzialmente redditizio possa comunque richiedere una programmazione finanziaria accurata.
La domanda non è soltanto se l'investimento consentirà di guadagnare di più.
È se l'azienda potrà sostenere il finanziamento anche nei mesi in cui i benefici non si saranno ancora manifestati.
Lo stesso finanziamento può diventare inadatto se serve a coprire perdite
Consideriamo adesso una situazione differente.
Un'impresa chiede 24.000 euro perché ha accumulato ritardi nei pagamenti e non dispone di liquidità sufficiente per affrontare le scadenze.
Dall'analisi emerge che l'attività, nelle condizioni attuali, presenta un disavanzo finanziario ricorrente di 700 euro al mese.
L'imprenditore ritiene che un finanziamento possa permettergli di recuperare tranquillità.
Ma se la gestione non cambia, il nuovo debito introduce un ulteriore impegno.
Supponendo, anche in questo caso, una rata mensile di 520 euro:
| Voce | Importo mensile |
|---|---|
| Disavanzo finanziario ricorrente | −700 € |
| Nuova rata ipotetica | −520 € |
| Fabbisogno mensile complessivo | −1.220 € |
| Fabbisogno su dodici mesi, a condizioni invariate | −14.640 € |
La disponibilità iniziale di 24.000 euro potrebbe consentire di affrontare alcune scadenze arretrate, ma non risolverebbe la causa del disavanzo.
Anzi, una volta utilizzato il finanziamento, l'impresa dovrebbe continuare a sostenere le spese correnti e aggiungere la nuova rata.
In questo caso sarebbe necessario identificare l'origine della tensione finanziaria.
Potrebbero esserci margini insufficienti, costi fissi eccessivi, incassi irregolari, investimenti già effettuati con risorse inadeguate oppure scadenze finanziarie non coerenti con i flussi aziendali.
Ciascuna causa richiede valutazioni differenti.
La liquidità ottenuta attraverso un finanziamento può coprire una scadenza. Non rende automaticamente sostenibile un'attività che continua ad assorbire denaro.
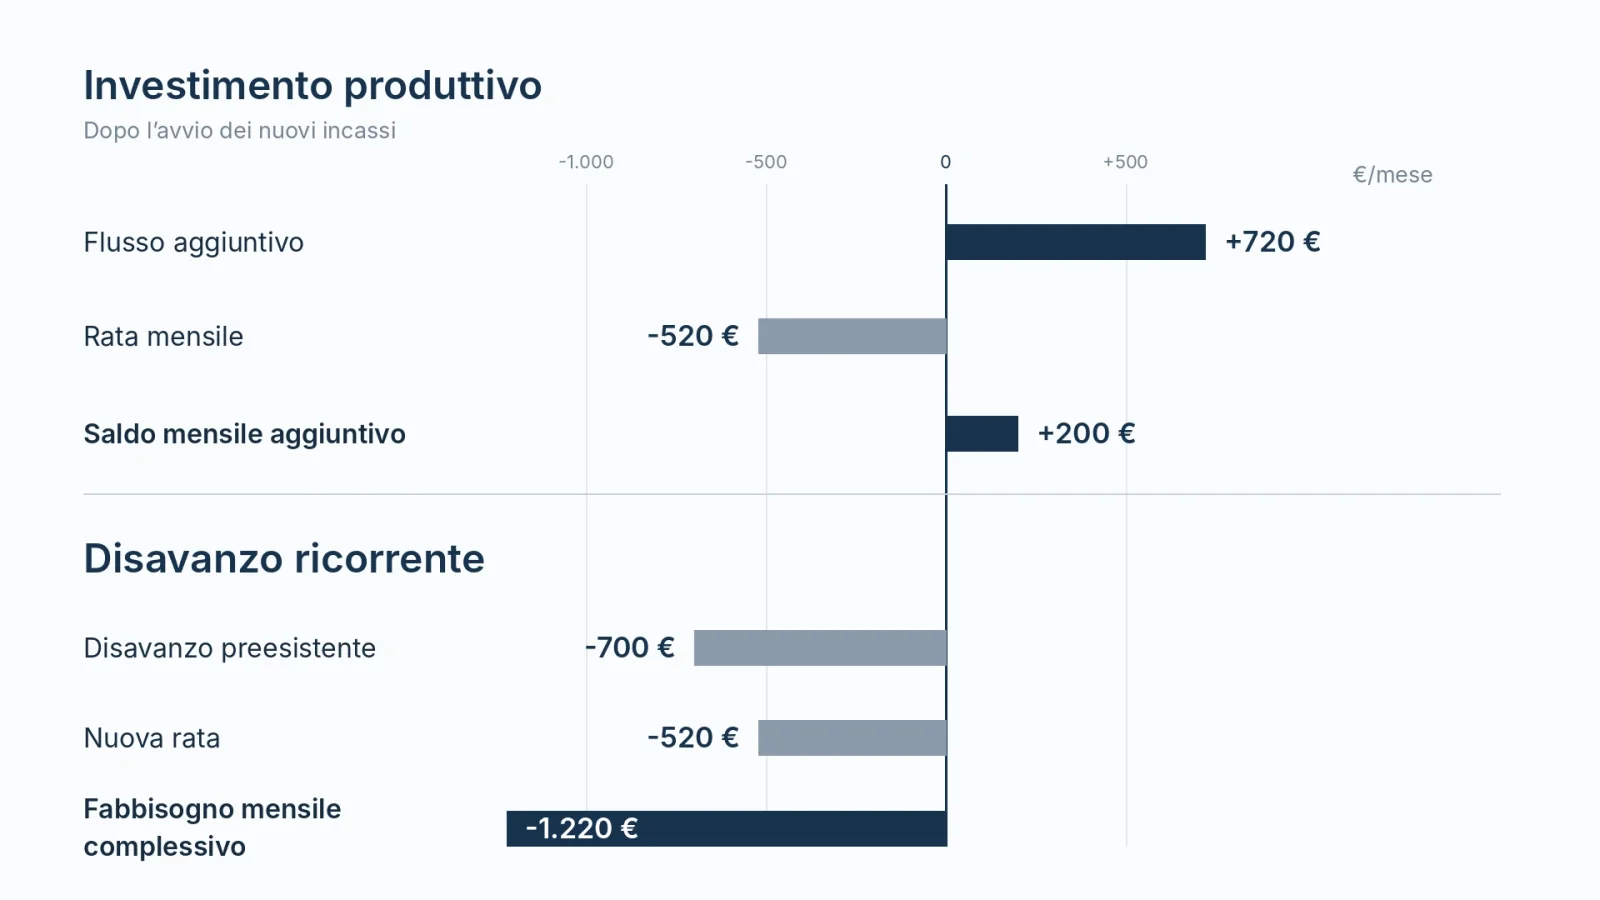
Nota metodologica — Anche questa è una simulazione. Il disavanzo di 700 euro viene assunto come ricorrente e indipendente dalla nuova rata. Il calcolo non rappresenta una previsione riferita a un'impresa reale.
Il capitale circolante: quando il microcredito può essere utile e quando è rigido
Tra l'investimento produttivo e la copertura delle perdite esiste una terza situazione: il finanziamento del capitale circolante.
Il capitale circolante operativo comprende principalmente le risorse impegnate nei crediti verso clienti e nel magazzino, al netto delle dilazioni ottenute dai fornitori.
Un'impresa che riceve un ordine importante potrebbe dover acquistare merci prima di incassare dal cliente.
In questo caso il fabbisogno può avere un'origine precisa e un rientro ragionevolmente prevedibile.
Il microcredito potrebbe essere valutato quando l'impiego è compatibile con le finalità ammesse e l'operazione presenta caratteristiche sostenibili.
Ma occorre considerare la forma tecnica.
Un finanziamento con piano di rimborso predeterminato produce rate periodiche anche dopo che il fabbisogno che lo ha originato si è esaurito.
Se un'impresa deve anticipare 20.000 euro per acquistare merci da rivendere e incassare entro quattro mesi, potrebbe avere senso confrontare il microcredito con uno strumento di credito a breve termine coerente con quel ciclo.
La scelta dipenderà dall'accessibilità delle soluzioni, dai costi e dalle caratteristiche effettive dell'operazione.
L'anticipo fatture, ad esempio, può essere collegato a specifici crediti commerciali; una linea di credito può essere utilizzata in relazione alle necessità di cassa, secondo i limiti contrattuali.
Non significa che questi strumenti siano sempre preferibili o più economici.
Significa che un fabbisogno destinato a rientrare rapidamente non richiede necessariamente un debito da rimborsare per diversi anni.
Al contrario, quando l'impresa deve finanziare una componente stabile del proprio capitale circolante, una fonte con scadenze più lunghe può essere oggetto di valutazione.
In ogni caso, prima di scegliere il prodotto occorre capire se il fabbisogno sia temporaneo, ricorrente o strutturale.
La garanzia pubblica non equivale a un finanziamento approvato
Il microcredito imprenditoriale può beneficiare della garanzia del Fondo di garanzia per le PMI, secondo le condizioni previste dalla disciplina applicabile.
Per le operazioni fino a 50.000 euro, la garanzia diretta del Fondo può arrivare all'80% del finanziamento.
Per le operazioni di importo superiore a 50.000 euro, oppure che determinano un'esposizione complessiva sul microcredito superiore a tale soglia, la misura massima della garanzia diretta è del 60%.
Queste percentuali rappresentano limiti di copertura del rischio per il finanziatore, non somme regalate all'impresa.
Il beneficiario resta obbligato a restituire il finanziamento secondo le condizioni contrattuali.
La presenza della garanzia può agevolare l'accesso al credito, ma non sostituisce la valutazione svolta dalla banca o dall'intermediario.
È interessante osservare che, per queste operazioni, il Fondo prevede modalità di accesso alla garanzia senza una propria valutazione economico-finanziaria del beneficiario.
Questo non significa che il merito creditizio venga ignorato.
La valutazione della capacità di rimborso resta affidata al soggetto che concede il finanziamento.
Anche la prenotazione della garanzia, quando utilizzata, non determina automaticamente l'approvazione della richiesta.
Si tratta di passaggi distinti, che non dovrebbero essere confusi quando si programma un investimento e si stabiliscono le relative scadenze.
Fonte: Fondo di garanzia per le PMI, sezione Microcredito, disposizioni aggiornate e Circolare n. 1/2025.
Il tutoraggio è una caratteristica dello strumento, non una formalità
Il microcredito prevede servizi ausiliari di assistenza e monitoraggio che accompagnano l'operazione.
L'articolo 3 del D.M. 176/2014 stabilisce che l'operatore debba prestare almeno due dei servizi individuati dalla normativa, direttamente oppure tramite soggetti specializzati.
Possono riguardare la definizione della strategia aziendale, l'organizzazione amministrativa e finanziaria, la formazione, le politiche commerciali e l'individuazione delle criticità del progetto.
La funzione di questi servizi è particolarmente importante nelle imprese di piccole dimensioni, che spesso non dispongono di una struttura interna dedicata alla pianificazione.
Un investimento, infatti, può essere correttamente finanziato e successivamente gestito male.
Oppure può emergere, già durante l'analisi iniziale, che il progetto richiede ulteriori risorse, tempi diversi o condizioni economiche non ancora sufficientemente definite.
Il tutoraggio può contribuire a individuare questi elementi, ma non trasferisce al tutor la responsabilità imprenditoriale e non rappresenta una garanzia del risultato economico.
Anche le condizioni economiche dei servizi devono essere lette con attenzione.
L'Ente Nazionale per il Microcredito indica, per il proprio percorso convenzionato, assistenza gratuita fino all'erogazione e la possibilità che venga trattenuto un corrispettivo per i servizi ausiliari successivi, secondo quanto previsto dalle singole convenzioni.
Non è quindi corretto presumere che tutti i prodotti di microcredito presenti sul mercato abbiano esattamente gli stessi costi o le medesime modalità organizzative.
Il costo del finanziamento va letto per intero
Un altro elemento da considerare è il costo effettivo dell'operazione.
Il microcredito non è necessariamente un finanziamento a tasso agevolato e non deve essere confuso con un contributo pubblico a fondo perduto.
Le condizioni economiche dipendono dal finanziatore, dalla convenzione applicabile e dalle caratteristiche della richiesta.
Per confrontare più proposte è utile distinguere il TAN, cioè il tasso annuo nominale utilizzato per calcolare gli interessi, dal TAEG, che esprime su base annua il costo complessivo del credito includendo gli oneri rilevanti secondo le regole applicabili.
Il confronto non dovrebbe fermarsi al tasso.
Occorre considerare anche le spese di istruttoria, gli eventuali costi connessi ai servizi, le garanzie richieste, le condizioni di rimborso e gli oneri contrattuali.
Una durata maggiore può ridurre la rata periodica, ma comportare un importo complessivo di interessi più elevato.
Una durata più breve può ridurre il costo totale, ma imporre pagamenti incompatibili con i flussi dell'impresa.
La scelta dipende quindi dal rapporto tra costo, disponibilità finanziaria e capacità di rimborso.
La rata sostenibile non è necessariamente la più bassa possibile.
È quella che l'impresa può ragionevolmente pagare, mantenendo risorse sufficienti per continuare a operare e affrontare gli imprevisti.
Prima di richiederlo bisogna capire quando serviranno realmente i soldi
Un progetto può essere finanziariamente equilibrato nel suo insieme e attraversare comunque periodi di tensione.
Supponiamo che un'attività debba acquistare attrezzature, effettuare piccoli lavori di adeguamento, formare il personale e avviare una nuova linea di servizi.
Le spese non arriveranno necessariamente tutte nello stesso giorno.
Alcuni fornitori potrebbero richiedere anticipi, altri il saldo alla consegna. Parte delle attrezzature potrebbe diventare operativa soltanto dopo il completamento dei lavori.
Nel frattempo l'impresa continuerà a sostenere le proprie spese ordinarie.
Se il finanziamento viene erogato troppo presto rispetto all'effettivo utilizzo delle risorse, potrebbe produrre interessi e impegni prima che il capitale venga impiegato produttivamente.
Se viene erogato troppo tardi, l'impresa potrebbe dover ricorrere a risorse temporanee o ritardare il progetto.
Lo stesso problema si presenta quando le rate iniziano prima che il nuovo investimento abbia prodotto i flussi previsti.
La programmazione dovrebbe quindi considerare almeno tre momenti: quando le spese devono essere pagate, quando il finanziamento sarà effettivamente disponibile e quando l'attività inizierà a produrre le risorse necessarie per rimborsarlo.
Non basta che i tre momenti siano ragionevoli presi singolarmente.
Devono essere compatibili tra loro.
Le verifiche da fare prima di scegliere il microcredito
Una valutazione concreta dovrebbe partire dal progetto, non dal prodotto finanziario.
Occorre anzitutto identificare la destinazione delle risorse. Un'attrezzatura, un acquisto di merci e un fabbisogno ricorrente di liquidità presentano caratteristiche differenti.
Successivamente bisogna quantificare il costo complessivo dell'operazione, verificare quali spese possano essere ammesse e stabilire quale parte possa essere sostenuta con risorse proprie.
La terza verifica riguarda i flussi di cassa.
Per un investimento, è importante stimare quanto denaro aggiuntivo potrà generare e in quali tempi. Per un'impresa già operativa, bisogna considerare anche i finanziamenti esistenti, le imposte, le scadenze commerciali e le necessità ordinarie.
Infine, occorre confrontare le possibili forme finanziarie.
Il microcredito può essere appropriato, ma potrebbe esistere un'altra soluzione più coerente per durata, costo, flessibilità o utilizzo delle risorse.
L'analisi deve comprendere anche uno scenario prudente.
Che cosa accadrebbe se i ricavi previsti fossero inferiori del 15%? Se l'investimento entrasse in funzione con tre mesi di ritardo? Se un cliente importante pagasse dopo la scadenza?
Queste domande non servono a scoraggiare l'investimento.
Servono a stabilire quanto margine di sicurezza possiede il progetto prima che eventuali imprevisti compromettano la capacità di rimborso.
Il microcredito è utile quando sostiene un progetto sostenibile
Il microcredito ha ampliato le possibilità di finanziamento per lavoratori autonomi e imprese di piccole dimensioni, offrendo uno strumento che combina credito e servizi di accompagnamento.
Può essere particolarmente interessante quando permette di realizzare investimenti identificabili, sostenere l'avvio di un'attività oppure finanziare esigenze operative compatibili con la disciplina.
Ma rimane un debito da restituire.
Per questo la convenienza non può essere misurata soltanto dall'importo ottenibile, dalla disponibilità della garanzia pubblica o dalla possibilità di accedere allo strumento.
Un finanziamento può consentire di acquistare qualcosa di utile e, allo stesso tempo, avere rate troppo elevate rispetto ai flussi disponibili.
Può risolvere un'esigenza temporanea e risultare inutilmente rigido rispetto alla durata del fabbisogno.
Oppure può fornire liquidità a un'impresa senza modificare le condizioni che la portano a consumarla.
Il microcredito funziona quando le risorse finanziate hanno una destinazione coerente, il progetto produce benefici ragionevolmente verificabili e l'impresa dispone della capacità di sostenere il rimborso.
La questione decisiva, quindi, non è soltanto se l'attività possa accedere al microcredito, ma se il microcredito sia lo strumento giusto per quella specifica necessità.
Fonti e riferimenti
Art. 111 TUB · D.M. 176/2014 · D.M. 211/2023 · Ente Nazionale per il Microcredito · Fondo di garanzia PMI
Nota metodologica: i casi e i calcoli illustrati sono simulazioni didattiche costruite esclusivamente per spiegare i meccanismi finanziari. Non rappresentano imprese realmente analizzate, operazioni deliberate o condizioni economiche offerte da banche o intermediari. I riferimenti normativi sono stati verificati rispetto alla disciplina consultabile al 28 ottobre 2026