Un contratto di trasporto può lasciare un buon margine e mettere comunque sotto pressione la cassa. Per valutarlo servono tre calcoli diversi: quanto costa il servizio, quale prezzo lo remunera e quando entrano ed escono effettivamente i soldi. Nel terzo calcolo va compresa anche l’IVA: ignorarla significa misurare soltanto una parte del fabbisogno.
Questo caso studio segue una tratta continuativa con due mezzi. Il riferimento per il personale è il costo medio ministeriale del livello B3, gennaio 2026; prezzi, percorrenze, corrispettivi, calendario dei pagamenti e trattamento delle singole spese sono invece ipotesi esplicite, scelte per mostrare il metodo. Non rappresentano i dati di una specifica impresa.
1. Il servizio: prima si misurano chilometri e ore
Supponiamo un contratto nazionale di trasporto merci per conto terzi con 30.000 € mensili, imponibili, fatturazione a fine mese e incasso convenzionale alla fine del secondo mese successivo (in questo esempio indicato come “60 giorni fine mese”). Per il servizio sono impiegati due autocarri e due conducenti.
| Grandezza operativa | Media mensile ipotizzata |
|---|---|
| Due autisti e due mezzi | 2 + 2 |
| Ore annue effettivamente lavorate per autista, tabella B3 | 1.628 |
| Ore mensili annualizzate dei due conducenti | 271,33 |
| Chilometri totali percorsi | 13.566,67 |
| Chilometri remunerati a carico (80%) | 10.853,33 |
| Chilometri a vuoto (20%) | 2.713,33 |
| Velocità media di guida assunta | 60 km/h |
| Ore di guida complessive | 226,11 |
| Altre ore lavorate: carico, scarico e attività accessorie | 45,22 |
| Consumo gasolio | 32 l/100 km |
| Litri mensili di gasolio | 4.341,33 |
Il chilometro totale e quello fatturabile non coincidono. I rientri a vuoto, le attese e il carico assorbono risorse anche quando non generano un corrispettivo specifico. Per altri servizi l’unità corretta può essere €/viaggio, €/consegna, €/ora o €/tonnellata-chilometro.
La velocità media di 60 km/h serve solo al modello: non è un limite di legge né una velocità conseguibile su qualunque percorso. Vanno rispettati i limiti effettivi e i tempi di guida e riposo del Regolamento (CE) n. 561/2006: fra l’altro 9 ore ordinarie di guida giornaliera (10 al massimo due volte a settimana) e interruzione prescritta dopo non più di 4 ore e 30 minuti di guida. Le pause non diventano automaticamente ore di guida o lavoro produttivo.
2. Il costo degli autisti: la base è il B3, non una paga per chilometro
Il costo del dipendente non dipende dal contachilometri. Un conducente costa anche quando attende in piazzale; quello che cambia, se il mezzo lavora meno, è la quota di costo attribuita ai chilometri effettivamente venduti.
Nella tabella del Ministero del Lavoro per il personale viaggiante B3 senza discontinuità, gennaio 2026, il costo aziendale medio annuo a tempo indeterminato è 48.449,50 € per autista, su 1.628 ore mediamente lavorate. Il costo orario ministeriale è 29,76 €/ora, comprensivo delle componenti previste dalla tabella, inclusa un’indennità convenzionale annua di trasferta esente. Non va aggiunta due volte.
| Indicatore | Valore |
|---|---|
| Costo aziendale annuo B3 per conducente | 48.449,50 € |
| Ore annue mediamente lavorate | 1.628 |
| Costo standard ministeriale per ora | 29,76 € |
| Equivalente di 8 ore lavorate | 238,08 € |
| Costo medio mensile annualizzato di due autisti | 8.074,92 € |
Per 100 km a carico ipotizziamo 25 km a vuoto, 2 ore e 5 minuti di guida e 25 minuti di altre operazioni: in totale 2,5 ore. 2,5 × 29,76 = 74,40 € di costo standard B3 attribuito al servizio. Non significa che il lavoratore venga pagato soltanto quando guida: è una ripartizione gestionale del suo costo completo.
Su base mensile, gli stessi 8.074,92 € di personale corrispondono a circa 0,595 €/km percorso oppure 0,744 €/km a carico. Sono due denominatori dello stesso costo: non vanno sommati.
3. La distinta base economica della tratta
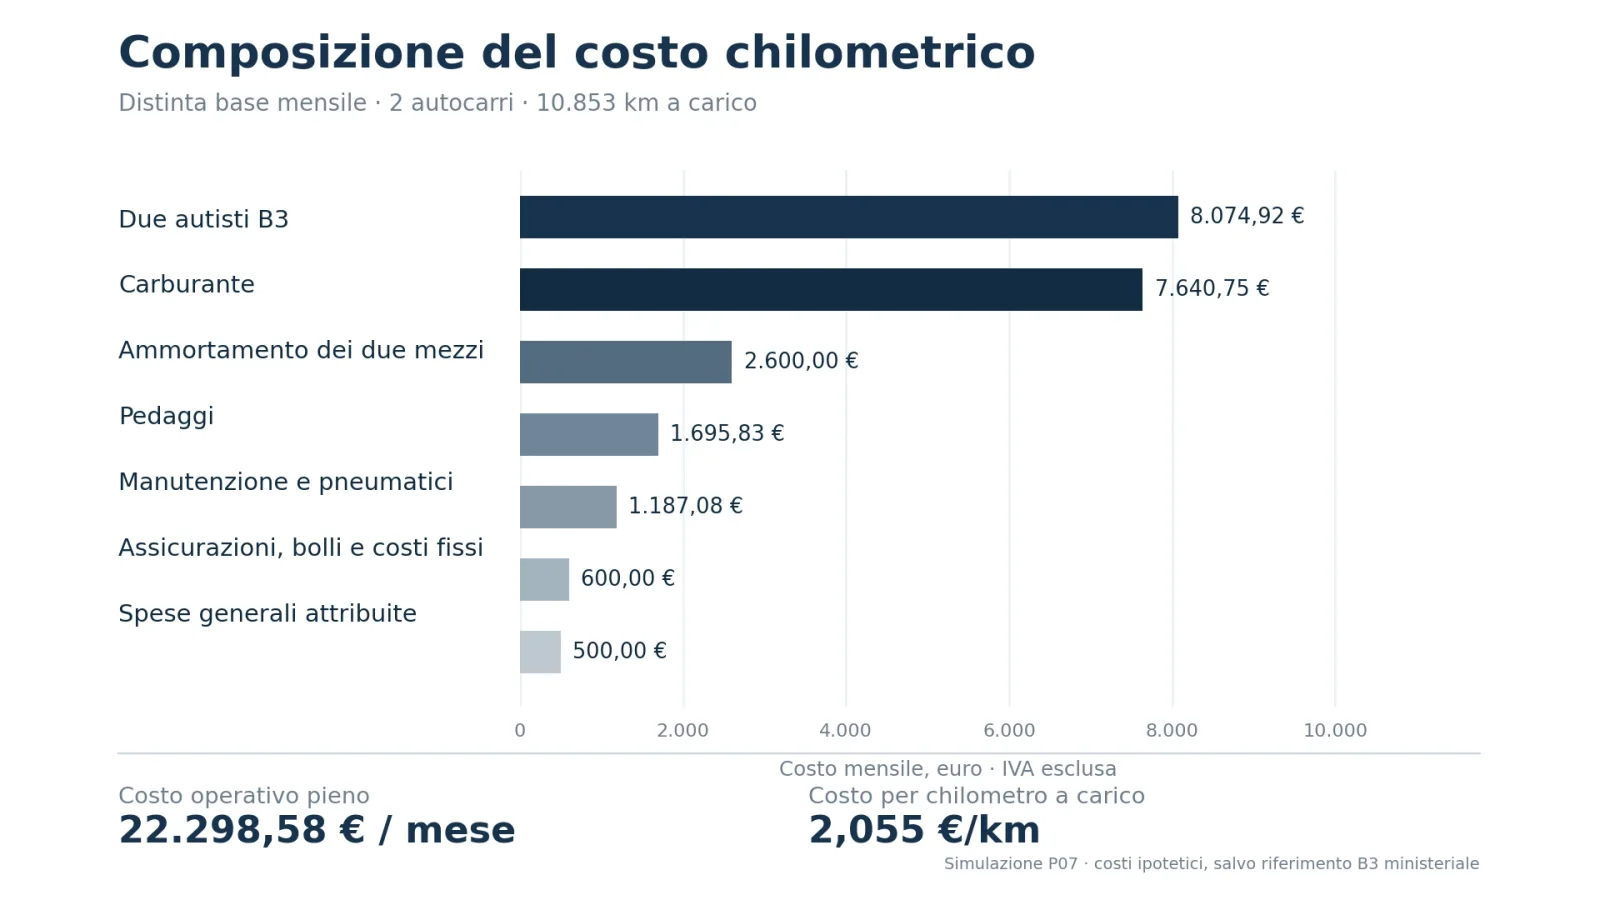
Il carburante deriva da circa 4.341,33 litri a 1,76 €/litro imponibile: è un prezzo ipotetico al netto IVA, non una quotazione media alla pompa. Pedaggi e manutenzioni sono attribuiti ai chilometri totali. Il costo economico conserva l’IVA detraibile fuori dal conto economico; l’eventuale IVA indetraibile andrebbe invece inclusa nel costo.
| Voce mensile | Calcolo sintetico | Costo economico senza IVA detraibile |
|---|---|---|
| Gasolio | 4.341,33 l × 1,76 €/l | 7.640,75 € |
| Due autisti B3 | 2 × 48.449,50 € ÷ 12 | 8.074,92 € |
| Pedaggi | 13.566,67 km × 0,125 €/km | 1.695,83 € |
| Manutenzioni e pneumatici | 13.566,67 km × 0,0875 €/km | 1.187,08 € |
| Assicurazioni, bolli, altri esborsi fissi | Ipotesi di capacità occupata | 600,00 € |
| Ammortamento dei due veicoli | Quota di competenza | 2.600,00 € |
| Costi di produzione | 21.798,58 € | |
| Spese generali attribuite | Ripartizione interna | 500,00 € |
| Costo operativo pieno | Esclusi interessi e rimborso capitale | 22.298,58 € |
Il risultato è 1,644 €/km totale oppure 2,055 €/km a carico. Non basta inserire il costo del gasolio: pesano personale, ritorni a vuoto, usura, disponibilità dei mezzi e costi indiretti. La distinta per tratta e il controllo di gestione devono partire da dati realmente registrati, compresi pneumatici, AdBlue, revisioni e fermo tecnico.
4. Il prezzo deve pagare il costo industriale, poi gli altri oneri
| Conto economico mensile | Importo |
|---|---|
| Ricavi imponibili del contratto | 30.000,00 € |
| Costi di produzione | -21.798,58 € |
| Spese generali attribuite | -500,00 € |
| Risultato operativo (EBIT) | 7.701,42 € |
| Interessi sui mezzi, ipotetici | -500,00 € |
| Risultato ante imposte | 7.201,42 € |
Il cliente paga circa 2,764 €/km a carico, a fronte di 2,055 €/km di costo operativo pieno. L’EBIT mensile è 7.701,42 €, pari al 25,67% dei ricavi. È un risultato economico, non denaro già disponibile sul conto. L’ammortamento è un costo di competenza; le rate dei finanziamenti hanno un’altra collocazione.
Se sei arrivato fin qui, evidentemente l’articolo è di tuo interesse
Ti ricordo che siamo specializzati nella gestione della cassa. Se vuoi conoscere il fabbisogno effettivo delle tue commesse e verificare la sostenibilità dei relativi flussi finanziari, possiamo analizzarli insieme.
5. Il passaggio che mancava: l’IVA nei movimenti di tesoreria
Finora abbiamo misurato il margine al netto dell’IVA detraibile. Per programmare la cassa bisogna invece usare gli importi effettivamente incassati e pagati. Assumiamo una tratta nazionale imponibile al 22%, fatture degli acquisti correttamente documentate e IVA integralmente detraibile su gasolio, pedaggi e manutenzioni. Per semplicità, i 600 € di assicurazioni, bolli e altri esborsi fissi sono considerati importi senza IVA detraibile nel modello. Personale, rimborso del capitale e interessi non ricevono una maggiorazione generalizzata del 22%.
| Voce | Imponibile | IVA | Pagamento/incasso lordo |
|---|---|---|---|
| Trasporto fatturato al cliente | 30.000,00 € | 6.600,00 € | 36.600,00 € |
| Gasolio | 7.640,75 € | 1.680,97 € | 9.321,72 € |
| Pedaggi | 1.695,83 € | 373,08 € | 2.068,91 € |
| Manutenzioni e pneumatici | 1.187,08 € | 261,16 € | 1.448,24 € |
| Totale IVA sugli acquisti considerati | — | 2.315,21 € | — |
In questa simulazione, l’impresa incassa 36.600,00 € per ogni fattura da 30.000 € e paga 2.315,21 € di IVA ai fornitori ogni mese, oltre agli imponibili. L’IVA sugli acquisti non è costo operativo quando è detraibile, ma esce comunque dalla banca insieme alla fattura.
Quale regime IVA applichiamo? Assumiamo un autotrasportatore di cose per conto terzi iscritto all’albo, che utilizza l’esigibilità differita all’incasso prevista dall’articolo 6 del DPR 633/1972, senza optare per l’esigibilità ordinaria. Assumiamo inoltre la liquidazione trimestrale speciale applicabile ai soggetti qualificati dell’articolo 74, quarto comma, con annotazione delle fatture nel trimestre di emissione e nessun differimento di registrazione al trimestre seguente. Non confondiamo questo regime con l’opzione generale “IVA per cassa”.
Quando si versa effettivamente l’IVA?
Supponiamo che il primo servizio sia fatturato a gennaio 2026, incassato a fine marzo; poi un incasso a fine mese da marzo in avanti. Il diritto alla detrazione sugli acquisti è ipotizzato maturato e documentato ogni mese. Le liquidazioni trimestrali, con saldo iniziale IVA pari a zero, diventano:
| Periodo IVA | IVA esigibile sui corrispettivi incassati | IVA detraibile dagli acquisti | Credito precedente | Esito |
|---|---|---|---|---|
| Gennaio–marzo | 6.600,00 € | 6.945,63 € | — | Credito 345,63 € |
| Aprile–giugno | 19.800,00 € | 6.945,63 € | 345,63 € | Da versare 12.508,74 € (20 agosto 2026) |
Il primo trimestre chiude con un credito di 345,63 €, quindi non produce un versamento a maggio. Il secondo trimestre genera un debito di 12.508,74 €, al netto di quel credito, da versare il 20 agosto 2026, secondo lo scadenzario fiscale. Nessuna maggiorazione dell’1% è ipotizzata per il trimestrale speciale. Una cifra incassata come IVA a giugno non deve essere scambiata per margine o liquidità liberamente spendibile: finanzia un debito fiscale che arriverà alla sua scadenza.
L’applicabilità va verificata prima: trasporti internazionali, casi di non imponibilità, particolari rapporti di appalto e subappalto nella logistica, eventuali opzioni sul versamento IVA e diverso trattamento dei costi possono cambiare il prospetto. Il regime transitorio opzionale per appalti e servizi nella logistica è distinto dal modello qui adottato. Non si applica automaticamente il 22% a ogni voce.
6. Otto mesi di tesoreria, con IVA e scadenza del versamento
Per confrontare le cifre con la versione precedente, manteniamo un calendario mensile standardizzato di pagamenti: gasolio, pedaggi e manutenzioni sono pagati nello stesso mese; i 600 € fissi sono pagati nel mese; la rata dei veicoli è di 3.000 €, formata da 2.500 € di capitale e 500 € di interessi. Il costo B3 di 8.074,92 € è utilizzato come fabbisogno mensile equivalente destinato al personale: nella realtà salari netti, contributi, mensilità aggiuntive e TFR hanno scadenze diverse, che vanno sostituite nel calendario effettivo. Le spese generali attribuite di 500 € non sono un ulteriore pagamento incrementale di questa tratta; nel budget dell’intera impresa devono comparire le spese generali realmente pagate.
| Impieghi finanziari mensili convenzionali | Netto | IVA pagata | Lordo/risorsa impiegata |
|---|---|---|---|
| Gasolio | 7.640,75 € | 1.680,97 € | 9.321,72 € |
| Pedaggi | 1.695,83 € | 373,08 € | 2.068,91 € |
| Manutenzioni e pneumatici | 1.187,08 € | 261,16 € | 1.448,24 € |
| Personale B3, fabbisogno annualizzato | 8.074,92 € | — | 8.074,92 € |
| Assicurazioni, bolli e altri esborsi fissi | 600,00 € | — | 600,00 € |
| Rate mezzi, capitale e interessi | 3.000,00 € | — | 3.000,00 € |
| Totale mensile | 22.198,58 € | 2.315,21 € | 24.513,79 € |
Il confronto è significativo: 22.198,58 € erano gli impieghi mensili convenzionali senza IVA; 24.513,79 € sono gli impieghi dopo aver aggiunto l’imposta pagata ai fornitori. La distinta economica e l’EBIT non cambiano.
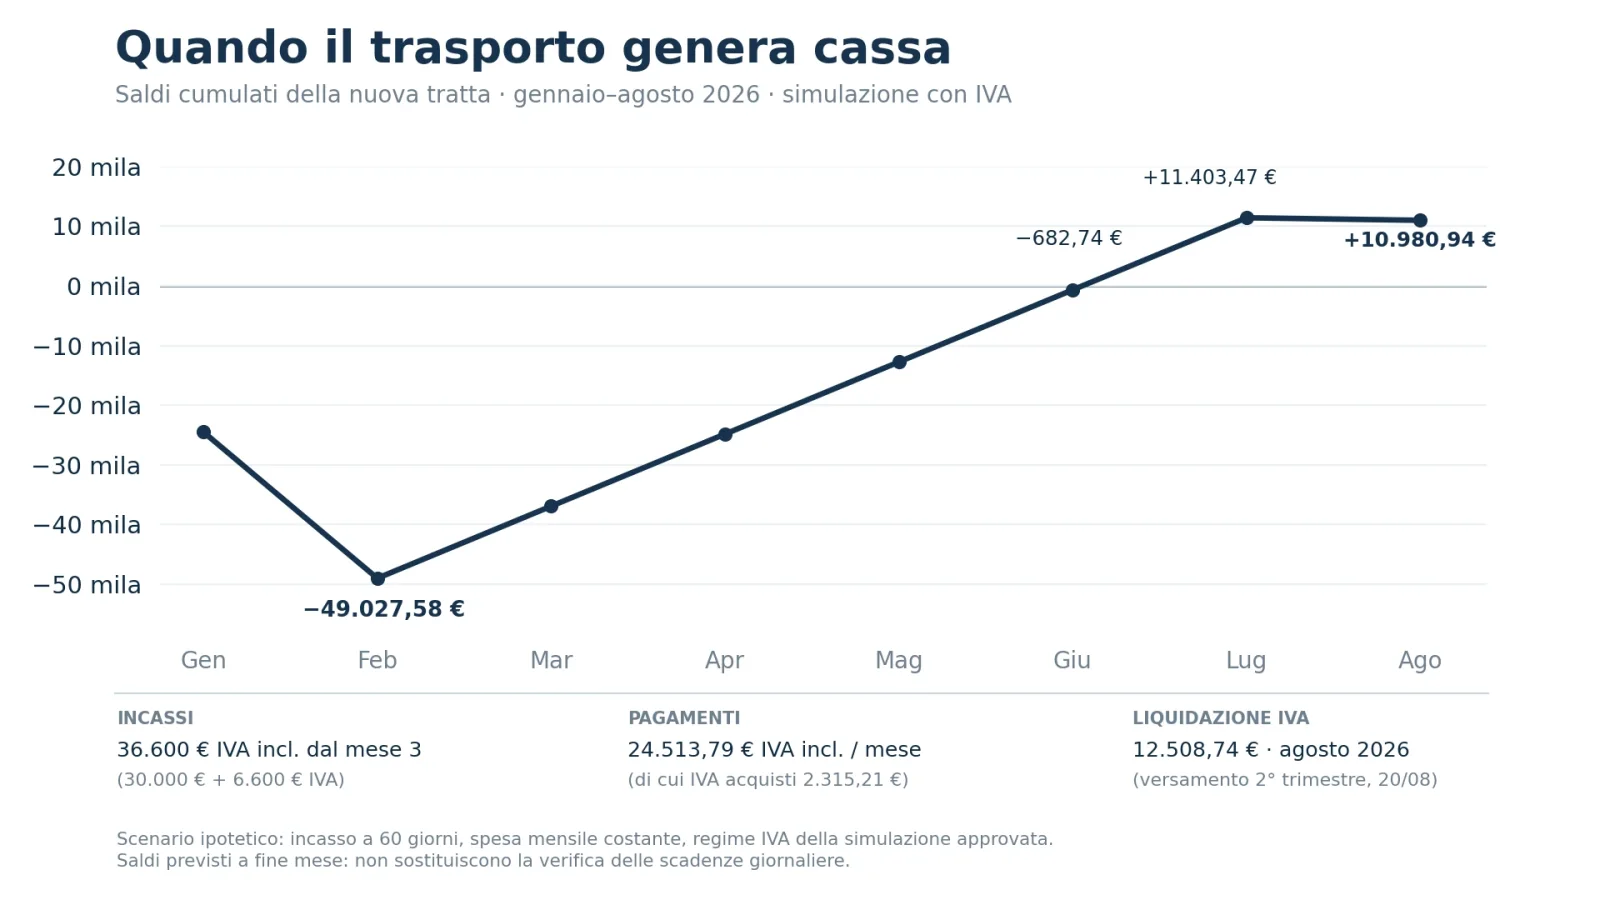
Con incassi alla fine del secondo mese successivo, zero cassa iniziale attribuita alla nuova tratta e IVA del secondo trimestre versata in agosto, i flussi sono:
| Mese | Incassi lordi | Uscite, IVA inclusa | Versamento IVA | Flusso netto | Saldo cumulato |
|---|---|---|---|---|---|
| 1 | 0,00 € | 24.513,79 € | 0,00 € | -24.513,79 € | -24.513,79 € |
| 2 | 0,00 € | 24.513,79 € | 0,00 € | -24.513,79 € | -49.027,58 € |
| 3 | 36.600,00 € | 24.513,79 € | 0,00 € | 12.086,21 € | -36.941,37 € |
| 4 | 36.600,00 € | 24.513,79 € | 0,00 € | 12.086,21 € | -24.855,16 € |
| 5 | 36.600,00 € | 24.513,79 € | 0,00 € | 12.086,21 € | -12.768,95 € |
| 6 | 36.600,00 € | 24.513,79 € | 0,00 € | 12.086,21 € | -682,74 € |
| 7 | 36.600,00 € | 24.513,79 € | 0,00 € | 12.086,21 € | 11.403,47 € |
| 8 (ago) | 36.600,00 € | 24.513,79 € | 12.508,74 € | -422,53 € | 10.980,94 € |
Alla fine del mese 2 lo scoperto è 49.027,58 €, anziché i 44.397,16 € calcolati senza IVA: la differenza di 4.630,42 € è precisamente l’IVA pagata ai fornitori nei primi due mesi. Se nel mese 3 i pagamenti precedono l’incasso, il fabbisogno infra-mensile può toccare 73.541,37 €, prima di ridursi con l’accredito del cliente. Il saldo di fine giugno è appena negativo, −682,74 €, ma non è denaro “libero”: l’impresa ha già maturato il debito IVA di 12.508,74 €, che pagherà ad agosto.
Al termine di agosto il saldo del modello diventa +10.980,94 €. Anche allora esiste IVA relativa ai corrispettivi e agli acquisti di luglio e agosto, il cui versamento ricade più avanti: il saldo bancario non equivale automaticamente alla liquidità disponibile per investimenti o prelievi. L’analisi dell’intera impresa deve includere imposte, investimenti, altre commesse, disponibilità iniziali e tutte le effettive scadenze del personale.
7. Cosa succede se i costi o i tempi cambiano?
Se il gasolio aumenta del 20%, il suo imponibile mensile passa da 7.640,75 € a 9.168,90 €. L’IVA sul gasolio aumenta da 1.680,97 € a 2.017,16 €. Il maggiore esborso mensile, IVA compresa, è 1.864,34 €; il margine operativo peggiora di 1.528,15 €, non dello stesso importo lordo.
Tenendo invariati gli altri pagamenti e indicando per “30, 60 o 90 giorni fine mese” l’incasso rispettivamente nel mese 2, 3 o 4, il massimo scoperto nei saldi dei mesi antecedenti il primo incasso è:
| Incasso cliente | Gasolio invariato | Gasolio +20% |
|---|---|---|
| 30 giorni f.m. | 24.513,79 € | 26.378,13 € |
| 60 giorni f.m. | 49.027,58 € | 52.756,26 € |
| 90 giorni f.m. | 73.541,37 € | 79.134,39 € |
Questi numeri sono fabbisogni prima dell’incasso, non perdite della tratta. Il picco giornaliero può risultare superiore, e il calendario dell’IVA può cambiare se mutano incassi, fatture, acquisti o regime fiscale.
8. Come applicare il metodo in azienda
- Viaggi: per ogni tratta registrare km totali, km a carico, ore di guida, soste, consumi, pedaggi e ricavi.
- Personale: partire dal costo annuo pieno e dalle ore realmente impiegabili; poi costruire un calendario paghe/F24/TFR, non limitarsi al costo medio mensile.
- Veicoli: distinguere gasolio, manutenzioni, pneumatici, costi fissi e ammortamenti; tenere separata la rata finanziaria tra capitale e interessi.
- IVA: classificare ogni operazione per aliquota, imponibilità, diritto alla detrazione, fattura, incasso e trimestre o mese di liquidazione.
- Tesoreria: trasformare il budget in un calendario a 13 settimane, ordinato per data effettiva, e riservare gli importi IVA già maturati.
- Prezzo: confrontare costo/km a carico, margine per servizio e fabbisogno massimo; se diminuiscono i chilometri venduti, rifare i calcoli.
I costi indicativi pubblicati dal MIT possono servire da controllo esterno, ma non sostituiscono la distinta reale dell’impresa.
La verifica prima di accettare un nuovo contratto
Nel caso simulato, il costo operativo pieno è 2,055 €/km a carico e il prezzo è 2,764 €/km. Il risultato operativo resta 7.701,42 € al mese. Ma con fatturazione a fine mese e incasso due mesi dopo, la cassa richiede 49.027,58 € nei saldi antecedenti il primo incasso, senza contare eventuali picchi infra-mensili. Inoltre il calendario dei versamenti IVA continua oltre il semestre. Prima si misura il costo, poi si verifica il prezzo, infine si programma la cassa completa di IVA.
Fonti e riferimenti
Ministero del Lavoro — Tabelle costo del lavoro, B3 gennaio 2026; Regolamento (CE) 561/2006 — tempi di guida e riposo; DPR 633/1972, art. 6 — esigibilità IVA degli autotrasportatori; Agenzia delle Entrate — IVA trimestrale speciale, primo trimestre 2026; Agenzia delle Entrate — scadenza IVA secondo trimestre 2026; Agenzia delle Entrate — circolare 14/E/2025, regime opzionale logistica; MIT — valori indicativi dei costi dell’autotrasporto. Nota: ogni cifra non derivata dal riferimento B3 è un’ipotesi didattica; gli importi del piano finanziario sono matematicamente coerenti con le condizioni dichiarate, non un prospetto fiscale personalizzato.