L'impresa vende di più. Arrivano nuovi ordini, il personale lavora a pieno ritmo e i ricavi superano quelli dell'anno precedente. Eppure, quando si chiude il conto economico, il risultato operativo è inferiore. La crescita commerciale c'è stata; quella economica no.
È una situazione che merita di essere analizzata prima di attribuire la responsabilità all'aumento generale dei costi o di decidere un rialzo indiscriminato dei prezzi. Lo stesso incremento di fatturato può produrre risultati molto diversi a seconda di che cosa si vende, a chi, a quale prezzo effettivo e utilizzando quali risorse.
Il problema non si risolve confrontando soltanto due percentuali di marginalità. Occorre ricostruire il percorso che dai ricavi porta al risultato e individuare in quale passaggio l'impresa sta perdendo redditività.
La prima verifica: sono aumentati i ricavi o soltanto le quantità?
Il fatturato è il prodotto di prezzi e quantità, ma il totale può nascondere cambiamenti significativi. Una crescita del 20% può derivare da più unità vendute, da prezzi unitari più alti, da una diversa composizione dei prodotti oppure dalla combinazione di questi fattori.
La distinzione conta. Se aumentano le quantità ma il prezzo medio effettivo diminuisce, l'impresa può impegnare più capacità produttiva per ottenere un contributo economico modesto. Se aumentano i prezzi, invece, il fatturato potrebbe crescere anche senza un miglioramento del volume d'affari in termini fisici.
Per questo, prima di leggere la marginalità, bisogna confrontare quantità vendute, prezzo medio netto e ricavi per linea di prodotto, cliente o commessa. Nelle aziende di servizi, le quantità possono essere ore fatturate, interventi, pratiche o prestazioni: l'unità di misura deve riflettere il lavoro realmente svolto.
Il prezzo da considerare è quello effettivamente riconosciuto all'impresa, non il listino. Sconti, abbuoni, premi e resi modificano il ricavo netto. Anche il principio contabile OIC 34 dedica attenzione ai corrispettivi variabili; una gestione commerciale che osserva soltanto il prezzo di listino può quindi restituire una fotografia distorta.
Margine percentuale e margine in euro raccontano due cose diverse
Il margine di contribuzione è, in termini gestionali, la differenza tra ricavi e costi variabili pertinenti alle vendite. La sua percentuale rapporta quella differenza ai ricavi. Il margine in euro, invece, mostra quanto rimane per coprire i costi fissi e contribuire al risultato.
Una percentuale in calo non significa necessariamente che l'impresa stia guadagnando meno in termini assoluti: un volume sufficientemente maggiore potrebbe far crescere comunque il contributo complessivo. Il segnale diventa più serio quando diminuiscono contemporaneamente il margine percentuale e quello in euro, oppure quando il contributo aggiuntivo non basta a coprire i nuovi costi di struttura.
Bisogna inoltre usare denominazioni coerenti. Margine commerciale, margine di contribuzione, EBITDA e utile netto non sono sinonimi. Soprattutto, i costi inclusi nel margine devono essere gli stessi nei periodi messi a confronto. Se in un anno il trasporto è attribuito ai prodotti e nell'altro rimane tra le spese generali, il confronto per linea può diventare fuorviante anche quando i dati contabili sono corretti.
Una riclassificazione gestionale del conto economico serve proprio a separare, in modo documentato e costante, ricavi, costi variabili e costi di struttura. È uno degli utilizzi più concreti del controllo di gestione.
Il primo possibile responsabile: i costi unitari
Un prodotto che oggi costa 79 euro e ieri ne costava 75 non ha perso necessariamente molto margine su una singola vendita. Su migliaia di unità, però, quattro euro possono diventare una differenza decisiva.
Il controllo deve partire dai costi effettivamente collegati alla vendita: acquisto delle merci o delle materie prime, lavorazioni esterne, imballaggi, trasporti direttamente attribuibili, provvigioni, consumi di produzione e altre componenti variabili pertinenti. La classificazione non è identica per ogni impresa: un costo può rimanere fisso entro un certo intervallo di attività e diventare variabile quando si supera una soglia di capacità.
Occorre distinguere anche la variazione del prezzo di acquisto da quella dei consumi. Un materiale può costare di più, ma può anche esserne utilizzato di più per ogni unità venduta a causa di scarti, rilavorazioni o inefficienze. Se il costo unitario cresce, la domanda successiva non è soltanto «quanto?», ma «perché?».
Nelle imprese commerciali il margine sulle merci va calcolato considerando correttamente le rimanenze: gli acquisti del periodo non coincidono automaticamente con il costo delle merci vendute. Il principio OIC 13 disciplina la valutazione delle rimanenze; per il monitoraggio gestionale servono inoltre informazioni affidabili su quantità e costi associati alle vendite.
Il secondo responsabile: cambia ciò che i clienti comprano
L'impresa può vendere più pezzi e ottenere meno margine perché cresce soprattutto il prodotto che contribuisce meno al risultato. È l'effetto mix: non dipende necessariamente da prezzi sbagliati, ma dalla diversa proporzione tra prodotti, clienti o commesse.
Immaginiamo due linee. La prima genera un contributo unitario elevato, ma ha una domanda più limitata. La seconda ha un margine unitario inferiore, però è più facile da vendere e consente di acquisire grandi ordini. Se il peso della seconda aumenta rapidamente, il fatturato complessivo può accelerare mentre la marginalità media si comprime.
La stessa dinamica può verificarsi per cliente. Un grande cliente può concentrare molti ricavi, ottenere condizioni commerciali più favorevoli e richiedere più consegne, urgenze o assistenza rispetto ad altri. Il dato decisivo non è il fatturato del cliente isolato, ma il contributo che resta dopo aver considerato i costi ragionevolmente attribuibili alla sua gestione.
Questo non significa eliminare automaticamente una linea meno redditizia. Un prodotto con un contributo positivo può essere utile a coprire costi fissi che l'azienda sosterrebbe comunque. Quando esistono vincoli di capacità, però, diventa importante anche il margine per ora di lavoro, ora macchina o altra risorsa scarsa: due prodotti con margini unitari differenti possono richiedere tempi produttivi molto diversi.
Il terzo responsabile: gli sconti non vengono osservati insieme ai costi
Le campagne commerciali possono aumentare rapidamente gli ordini. Per capire se migliorano il risultato bisogna misurare il prezzo netto, il costo variabile aggiuntivo e le eventuali spese necessarie per ottenere quelle vendite.
Una riduzione di prezzo non riduce il margine nella stessa proporzione in cui riduce il fatturato. Se i costi unitari rimangono invariati, lo sconto grava direttamente sul contributo di ogni unità. Allo stesso modo, una provvigione aggiuntiva o un costo di consegna non recuperato può erodere il margine senza apparire nel prezzo praticato al cliente.
Occorre perciò distinguere le vendite a prezzo ordinario da quelle promozionali e valutare separatamente quantità incrementali, margine incrementale e possibili effetti sulle vendite che sarebbero avvenute comunque. Una promozione può avere un senso strategico; deve però essere misurata per il contributo che produce, non soltanto per gli ordini generati.
Una simulazione: ricavi in crescita del 22%, risultato operativo dimezzato
Consideriamo un'impresa commerciale con due linee di prodotto, A e B. I prezzi di vendita rimangono invariati nei due periodi; cambiano le quantità vendute, i costi variabili unitari e i costi di struttura. Si tratta di un esempio esclusivamente didattico, con importi al netto dell'IVA.
| Indicatore | Periodo 1 | Periodo 2 |
|---|---|---|
| Unità vendute — linea A | 4.000 | 3.800 |
| Unità vendute — linea B | 4.000 | 6.500 |
| Ricavi totali | 1.000.000 € | 1.220.000 € |
| Costi variabili totali | 660.000 € | 893.500 € |
| Margine di contribuzione | 340.000 € | 326.500 € |
| Margine sui ricavi | 34,0% | 26,8% |
| Costi di struttura | 240.000 € | 280.000 € |
| Risultato operativo gestionale prima degli ammortamenti | 100.000 € | 46.500 € |
Nella linea A il prezzo di vendita resta a 150 euro, mentre il costo variabile unitario passa da 90 a 100 euro. Nella linea B il prezzo resta a 100 euro e il costo variabile sale da 75 a 79 euro. Le quantità di A diminuiscono leggermente; quelle di B crescono molto.
I ricavi aumentano di 220.000 euro (+22%). Tuttavia il margine complessivo diminuisce di 13.500 euro e il risultato gestionale prima degli ammortamenti scende di 53.500 euro (−53,5%). In questa simulazione semplificata tale risultato può essere letto come un EBITDA gestionale, assumendo che le voci considerate comprendano tutti i pertinenti costi operativi monetari e che non vi siano altre componenti operative.
La scomposizione aiuta a capire che cosa è successo. Mantenendo i contributi unitari iniziali e ipotizzando, per isolare l'effetto quantità, che le vendite aggiuntive rispettino il precedente mix al 50%, l'aumento dei volumi apporterebbe 97.750 euro di margine. Lo spostamento verso la linea B ne sottrae 47.250 euro. L'aumento dei costi variabili unitari sottrae altri 64.000 euro. Infine, i maggiori costi di struttura incidono per 40.000 euro.
Il raccordo è esatto: 100.000 + 97.750 − 47.250 − 64.000 − 40.000 = 46.500 euro.
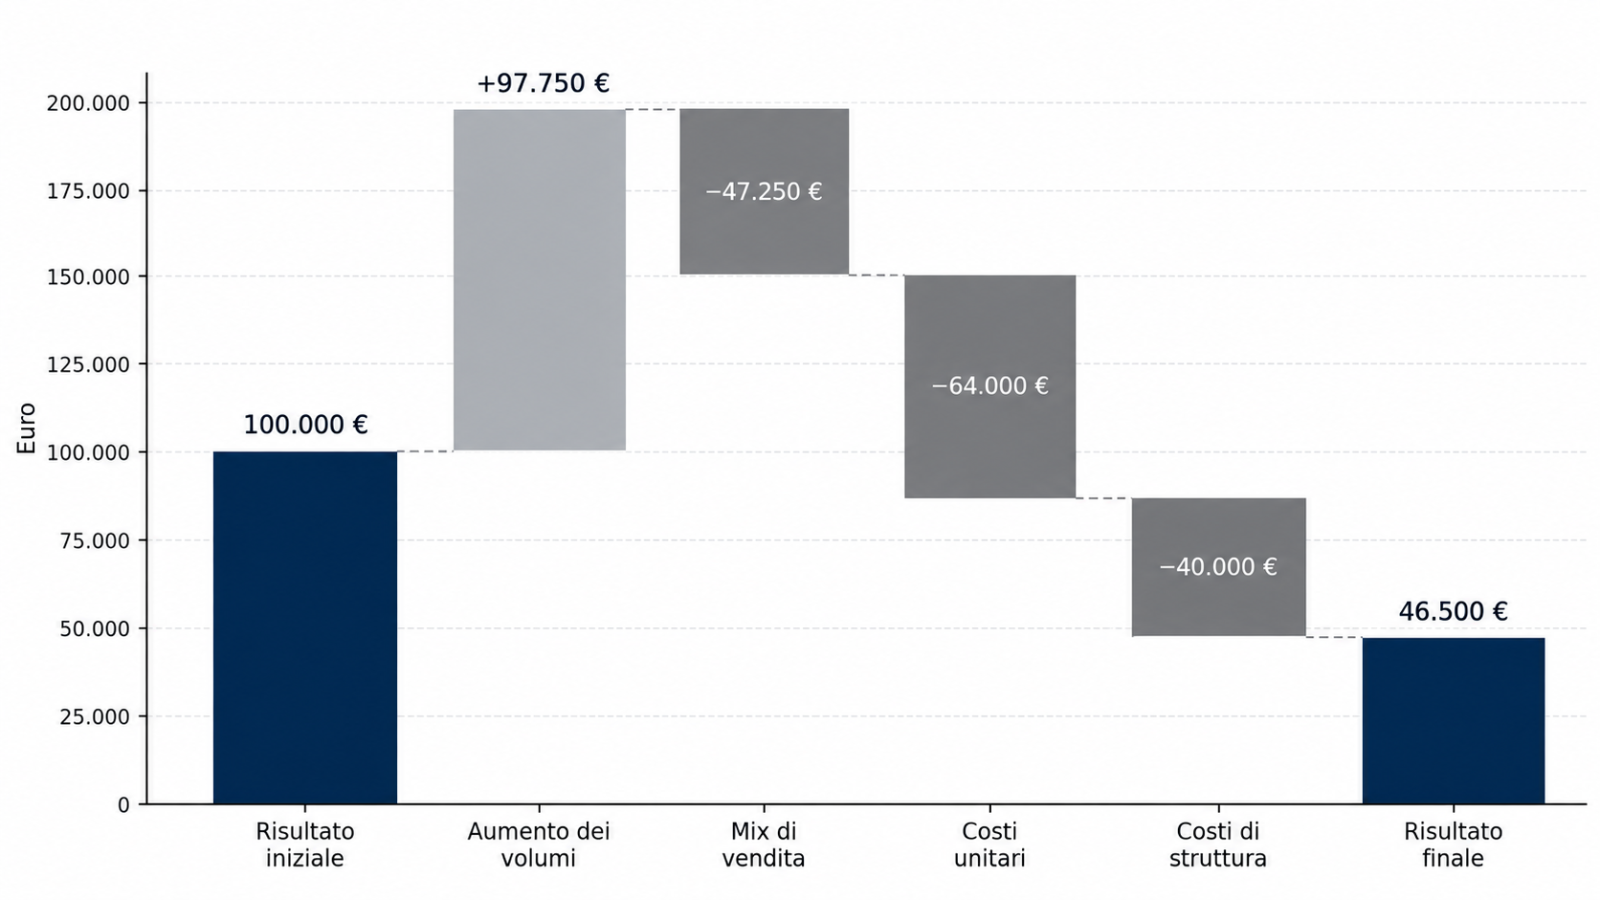
Questa ricostruzione mostra perché una risposta indistinta, come «dobbiamo vendere ancora di più», potrebbe peggiorare il problema. L'azienda sta già vendendo più unità; il punto è verificare quali vendite generino un contributo adeguato, quanto sia cresciuto il costo per realizzarle e se la struttura abbia assunto costi sostenibili rispetto al margine prodotto.
Il quarto responsabile: la struttura cresce prima della redditività
L'aumento dei volumi può richiedere personale aggiuntivo, nuovi turni, maggiori spazi, software, amministrazione, manutenzioni o servizi esterni. Alcuni di questi costi sono investimenti organizzativi necessari e possono preparare una crescita futura. Ma la loro sostenibilità non si misura sul fatturato atteso: si misura sul margine che le attività saranno realisticamente in grado di generare.
La struttura ha spesso un andamento a gradini. Fino a una certa quantità l'impresa lavora con le risorse esistenti; oltre quella soglia deve sostenere un nuovo costo che rimane anche se le vendite rallentano. È il motivo per cui un aumento dei ricavi può accompagnarsi a una riduzione improvvisa dell'EBITDA.
Nel nostro esempio i costi di struttura passano da 240.000 a 280.000 euro. Anche se il margine di contribuzione fosse rimasto invariato a 340.000 euro, il risultato si sarebbe già ridotto da 100.000 a 60.000 euro. La riduzione ulteriore deriva da mix e costi unitari, non dal solo ampliamento dell'organizzazione.
La verifica deve distinguere ciò che serve stabilmente alla crescita da ciò che è stato aggiunto per gestire un picco temporaneo di ordini. Sono decisioni diverse: rinegoziare un acquisto, rivedere una linea commerciale e ridimensionare una struttura non hanno lo stesso effetto né gli stessi tempi.
Prima delle decisioni servono dati confrontabili
Un'analisi affidabile richiede che le informazioni abbiano lo stesso perimetro. I ricavi vanno confrontati al netto delle rettifiche pertinenti; i costi devono essere imputati al periodo corretto; le rimanenze devono essere ricostruite in modo coerente. Lo schema civilistico del conto economico, illustrato nell'OIC 12, rimane la base contabile, ma non sostituisce una lettura gestionale per linea, cliente o commessa.
Se i dati per prodotto sono incompleti, conviene partire dalle informazioni più solide e dichiarare le stime. Attribuire arbitrariamente i costi generali ai singoli prodotti può produrre classifiche apparentemente precise ma inutili per decidere. È preferibile distinguere il margine che si riesce a misurare dai costi comuni che richiedono una valutazione separata.
Un percorso pratico può partire da tre confronti: ricavi netti e quantità per linea; costi variabili unitari e contribuzione per linea; andamento dei costi di struttura rispetto al contributo totale. Solo dopo si valuta la convenienza di modificare prezzi, condizioni commerciali, acquisti, processi o capacità operativa.
Anche il calendario degli incassi merita attenzione. Se il fatturato cresce e i clienti pagano più tardi, l'impresa può dover finanziare un capitale circolante maggiore. Questo non modifica automaticamente il margine di contribuzione, ma può aumentare gli oneri finanziari e ridurre la liquidità disponibile: è un problema da leggere con gli strumenti della finanza d'impresa, tenendolo distinto dalla redditività industriale o commerciale.
Quale decisione prendere quando il margine peggiora?
La risposta dipende dalla causa prevalente. Se il problema è il prezzo netto, serve capire quali condizioni commerciali non coprono più i costi. Se aumentano i consumi, bisogna guardare all'efficienza del processo. Se cambia il mix, va riesaminato il contributo delle vendite che stanno crescendo. Se aumentano i costi fissi, occorre verificare quanto volume e quanto margine siano necessari per sostenere la nuova struttura.
La verifica non dovrebbe terminare con una tabella. Dovrebbe produrre una decisione misurabile e una successiva verifica dei risultati: quale costo correggere, quale condizione negoziare, quale attività sviluppare e quale ipotesi aggiornare nel budget.
Il fatturato misura quanto l'impresa vende. La qualità della crescita emerge da ciò che quelle vendite lasciano dopo aver remunerato le risorse necessarie a realizzarle. Quando i margini diminuiscono, la domanda utile non è soltanto come aumentare i ricavi, ma quali ricavi conviene far crescere.
Fonti e riferimenti: OIC 12 — Schemi del bilancio · OIC 34 — Ricavi · OIC 13 — Rimanenze · OIC — Emendamenti 2025
Nota metodologica: tutti i numeri della simulazione sono ipotetici e non rappresentano dati di un'impresa reale. La scomposizione degli effetti volume, mix, costi unitari e costi di struttura segue le ipotesi esplicitate nel testo; in un'analisi aziendale effettiva la metodologia va adattata ai dati disponibili e alla classificazione dei costi.