Il magazzino è pieno, gli ordini arrivano e il conto economico continua a mostrare un buon margine. Eppure, quando bisogna pagare i fornitori, la liquidità disponibile è sempre più limitata. La spiegazione può trovarsi proprio nelle merci che l’impresa ha acquistato e non ha ancora venduto.
Il problema non è il magazzino in sé: senza scorte, un’impresa commerciale rischia di perdere vendite e continuità operativa. Il problema nasce quando gli acquisti crescono più velocemente delle vendite e il denaro rimane immobilizzato per periodi più lunghi del previsto.
Per capirlo non basta osservare la variazione del valore delle rimanenze. Bisogna collegare quantità acquistate, velocità di vendita, scadenze dei fornitori e incassi effettivi. È un esercizio di controllo di gestione prima ancora che una lettura del bilancio.
Un’impresa che vende bene, ma compra troppo
Consideriamo un distributore di materiali tecnici che fattura regolarmente 100.000 euro al mese, al netto dell’IVA. Le merci vendute costano mediamente 60.000 euro; personale e contributi, non soggetti a IVA, assorbono 20.000 euro mensili. Il risultato operativo rimane quindi positivo per 20.000 euro ogni mese.
| Valori mensili | Importo |
|---|---|
| Vendite, IVA esclusa | 100.000 € |
| Costo delle merci vendute | 60.000 € |
| Margine commerciale | 40.000 € |
| Personale e contributi | 20.000 € |
| Risultato operativo | 20.000 € |
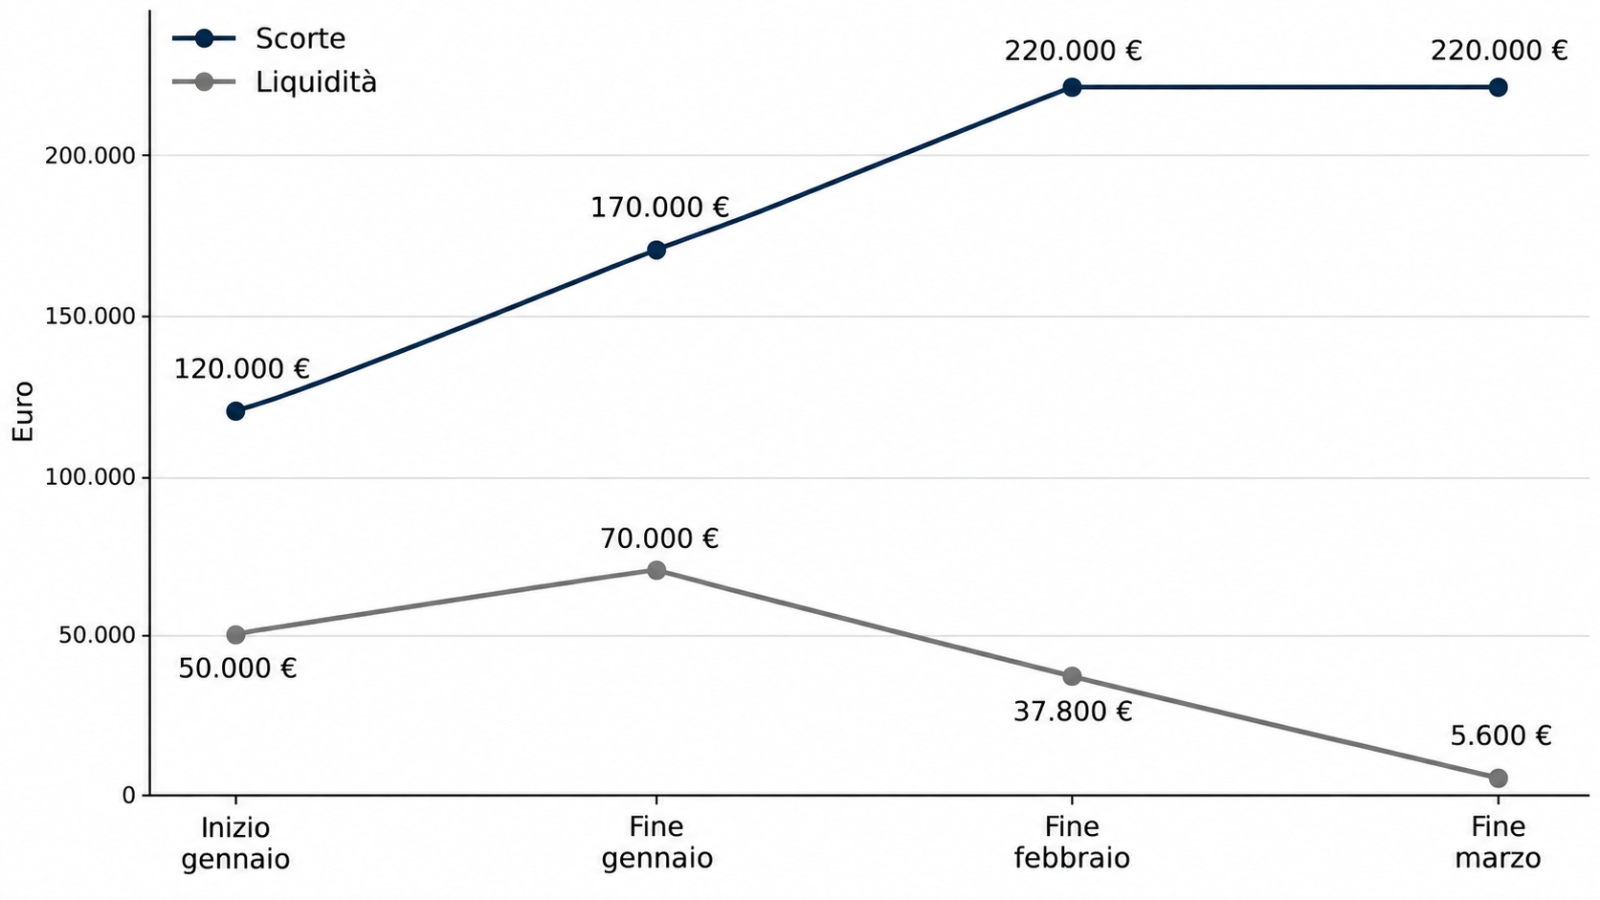
Il magazzino iniziale è pari a 120.000 euro. Per mantenere quel livello di scorte, l’impresa dovrebbe acquistare indicativamente merci per 60.000 euro al mese, lo stesso valore del costo delle merci vendute. Invece, per due mesi consecutivi, ne acquista 110.000 euro: 50.000 euro in più del necessario ogni mese.
| Movimento del magazzino | Gennaio | Febbraio | Marzo |
|---|---|---|---|
| Rimanenze all’inizio | 120.000 € | 170.000 € | 220.000 € |
| Acquisti del mese | 110.000 € | 110.000 € | 60.000 € |
| Costo delle merci vendute | −60.000 € | −60.000 € | −60.000 € |
| Rimanenze alla fine | 170.000 € | 220.000 € | 220.000 € |
Le rimanenze e gli acquisti sono esposti al netto dell’IVA detraibile.
Il risultato operativo non cambia: le merci aggiuntive non sono ancora state vendute e restano tra le rimanenze. Ma i fornitori devono essere pagati secondo gli accordi. Il margine rimane a 20.000 euro; il magazzino è cresciuto di 100.000 euro.
L’unità di misura da controllare: i giorni di magazzino
Il primo indicatore utile mette in relazione la giacenza media con il costo delle merci vendute. In un’analisi mensile semplificata possiamo esprimere la copertura delle scorte in giorni: valore delle scorte / costo mensile del venduto × 30. Per un controllo rigoroso della rotazione va usata la giacenza media del periodo e un denominatore coerente con lo stesso periodo.
| Indicatore | Situazione iniziale | Dopo gli acquisti |
|---|---|---|
| Scorte in valore | 120.000 € | 220.000 € |
| Costo mensile del venduto | 60.000 € | 60.000 € |
| Giorni teorici di copertura | 60 | 110 |
In pratica, l’impresa è passata da circa due mesi a quasi quattro mesi di copertura delle vendite, senza registrare un aumento della domanda. Non significa che tutta la merce sia invendibile; significa che l’impresa deve dimostrare perché ha bisogno di una scorta così elevata.
Per valutare l’esposizione reale occorre scendere al livello dell’articolo: quantità disponibili, ultimi movimenti, ordini confermati, scadenze commerciali, prezzi di acquisto e possibili obsolescenze. Un prodotto che ruota ogni settimana non va analizzato come una referenza ferma da sei mesi.
Il passaggio decisivo: dal margine alla cassa, IVA compresa
Assumiamo che i clienti paghino a 30 giorni e i fornitori siano pagati anch’essi a 30 giorni. Per rendere confrontabili i mesi, consideriamo all’inizio crediti verso clienti per 122.000 euro, debiti verso fornitori per 73.200 euro e un versamento IVA di 8.800 euro relativo al mese precedente. Le operazioni commerciali qui considerate sono tutte soggette a IVA ordinaria del 22%, interamente detraibile sugli acquisti; la liquidazione è mensile.
Ogni mese si incassano 122.000 euro, comprensivi dell’IVA sulle vendite del mese precedente. Ma quando vengono pagati i due acquisti straordinari, il fabbisogno aumenta rapidamente: 110.000 euro di merci significano 134.200 euro di pagamento al fornitore.
Se sei arrivato fin qui, evidentemente l’articolo è di tuo interesse. Ti ricordo che siamo specializzati nella gestione della cassa. Se vuoi verificare quante risorse sono immobilizzate nel magazzino della tua impresa e come recuperare liquidità senza compromettere le vendite, possiamo analizzarlo insieme.
Il calendario: la liquidità scende mentre il risultato resta positivo
Partiamo con 50.000 euro disponibili in banca. Ogni mese l’impresa incassa le vendite del mese precedente, paga le merci acquistate nel mese precedente, sostiene 20.000 euro di uscite operative e versa l’IVA quando emerge un debito periodico. Il risultato è questo:
| Mese | Incassi lordi | Fornitori lordi | Altre uscite | F24 IVA | Cassa finale |
|---|---|---|---|---|---|
| Gennaio | 122.000 € | 73.200 € | 20.000 € | 8.800 € | 70.000 € |
| Febbraio | 122.000 € | 134.200 € | 20.000 € | 0 € | 37.800 € |
| Marzo | 122.000 € | 134.200 € | 20.000 € | 0 € | 5.600 € |
| Aprile | 122.000 € | 73.200 € | 20.000 € | 4.400 € | 30.000 € |
| Maggio | 122.000 € | 73.200 € | 20.000 € | 8.800 € | 50.000 € |
| Giugno | 122.000 € | 73.200 € | 20.000 € | 8.800 € | 70.000 € |
Cassa iniziale: 50.000 €. Gli importi sono saldi di fine mese: un budget settimanale può evidenziare minimi inframensili inferiori.
A marzo, dopo tre mesi di risultati operativi positivi per 60.000 euro complessivi, il saldo del conto corrente è sceso da 50.000 a 5.600 euro. Il motivo non è un crollo delle vendite. Sono le scorte acquistate in eccesso, pagate prima di essere trasformate in nuovi ricavi.
Se l’impresa avesse mantenuto gli acquisti a 60.000 euro al mese, con le stesse vendite e gli stessi tempi, avrebbe chiuso marzo con 110.000 euro di liquidità. La differenza temporanea è di 104.400 euro: risente anche della sequenza dei crediti IVA; a giugno il divario si stabilizza a 100.000 euro, pari al maggior valore delle merci ancora in magazzino.
Dove entra l’IVA nel conto
Il valore delle rimanenze resta espresso al netto dell’IVA detraibile. La cassa, invece, segue gli importi delle fatture realmente incassate e pagate. Per questo l’IVA va riportata in un prospetto distinto, evitando di sommare il 22% anche a personale o altre voci non soggette.
| Periodo | IVA sulle vendite | IVA sugli acquisti | Credito precedente | IVA da versare nel mese successivo |
|---|---|---|---|---|
| Gennaio | 22.000 € | 24.200 € | — | 0 € (credito 2.200 €) |
| Febbraio | 22.000 € | 24.200 € | 2.200 € | 0 € (credito 4.400 €) |
| Marzo | 22.000 € | 13.200 € | 4.400 € | 4.400 € |
| Aprile | 22.000 € | 13.200 € | 0 € | 8.800 € |
| Maggio | 22.000 € | 13.200 € | 0 € | 8.800 € |
Il credito IVA dei primi due mesi attenua temporaneamente i versamenti, ma non restituisce automaticamente in banca tutta la liquidità impegnata nelle scorte. E soprattutto non autorizza a confondere una posizione IVA a credito con denaro già disponibile sul conto corrente.
Le scadenze effettive del versamento seguono il calendario fiscale applicabile e possono cambiare quando la data ordinaria cade in un giorno festivo. Il regime scelto va verificato rispetto all’attività e alle operazioni dell’impresa.
La distinta delle scorte: quali merci meritano di essere riordinate?
Per governare il magazzino serve una distinta per referenza, non un unico valore contabile. Il responsabile degli acquisti dovrebbe disporre almeno di codice articolo, costo unitario, quantità disponibile, vendite degli ultimi mesi, lead time del fornitore, ordini già confermati e quantità minima necessaria a evitare una rottura di stock.
Una classificazione operativa può separare merci ad alta rotazione, prodotti a domanda intermittente e articoli che non si muovono. La priorità non è ridurre tutto il magazzino indiscriminatamente: è identificare ciò che serve alle vendite e ciò che trattiene cassa senza una prospettiva concreta di utilizzo.
| Fascia operativa | Valore in scorta | Intervento da valutare |
|---|---|---|
| Domanda regolare | 120.000 € | Riordino su consumi e tempi di consegna |
| Domanda lenta o irregolare | 60.000 € | Ridurre quantità minime e frequenza degli ordini |
| Fermo da oltre sei mesi | 40.000 € | Verificare ordini, obsolescenza e recuperabilità |
| Totale | 220.000 € | Programma di smobilizzo selettivo |
La classificazione non equivale a una svalutazione contabile automatica. Secondo l’OIC 13, il valore delle rimanenze va confrontato con quello di realizzazione desumibile dall’andamento del mercato. Le merci prive di prospettive concrete di vendita possono richiedere anche una rettifica di valore, oltre a un intervento commerciale.
Come trasformare l’analisi in decisioni
La prima decisione riguarda gli acquisti futuri. Se la copertura è salita da 60 a 110 giorni, non ha senso continuare a riordinare con gli stessi automatismi. Occorre costruire un piano per consumare gradualmente le eccedenze senza compromettere le referenze a elevata rotazione.
La seconda riguarda il prezzo. Scontare indiscriminatamente il magazzino può liberare denaro, ma distruggere margini che erano ancora recuperabili. Per ogni famiglia di articoli bisogna confrontare prezzo netto realizzabile, costo di mantenimento, rischio di obsolescenza e tempi attesi di vendita. La scelta è diversa tra un prodotto richiesto che si venderà il mese prossimo e uno che non ha movimenti da un anno.
La terza riguarda il rapporto con i fornitori. Acquistare lotti più piccoli, anche a un prezzo unitario leggermente superiore, può essere preferibile quando riduce immobilizzi, spazio e rischio di invenduto. Viceversa, uno sconto per volume può essere conveniente se è supportato da ordini affidabili e da una tesoreria capace di assorbire l’anticipo.
Infine va aggiornato il budget di tesoreria: il programma degli ordini deve diventare calendario dei pagamenti, con IVA e date effettive. L’obiettivo del consulente aziendale non è far apparire il magazzino più piccolo in bilancio, ma aiutare l’impresa a trasformare quelle scorte in disponibilità finanziaria mantenendo la continuità delle vendite.
La domanda da porsi prima del prossimo ordine
Il magazzino serve a vendere. Quando invece cresce più delle vendite, merita una verifica: quanto materiale è necessario per i prossimi ordini e quanto capitale stiamo lasciando fermo senza una ragione commerciale? La risposta non si trova in una percentuale standard. Si trova nelle quantità, nella rotazione per referenza e nel calendario degli incassi e dei pagamenti.
Un’impresa può continuare a produrre margini e consumare liquidità. Per accorgersene per tempo servono due strumenti letti insieme: un cruscotto delle scorte e una previsione finanziaria che includa anche l’IVA.
Fonti e riferimenti: OIC 13 — Rimanenze; Agenzia delle Entrate — versamento IVA mensile; Controllo di gestione; Finanza d’impresa.