Per tre anni consecutivi un'impresa incassa contributi pubblici, chiude i bilanci con un margine operativo positivo e paga regolarmente le rate dei finanziamenti. Poi arriva un esercizio senza contributi. Il fatturato non diminuisce, i clienti continuano a pagare e i costi rimangono sostanzialmente invariati. Eppure la liquidità non basta più a sostenere tutti gli impegni.
Il problema non nasce quando il contributo viene meno. Nasce quando un incasso legato a una misura di sostegno viene trattato, nella programmazione finanziaria, come se fosse una fonte stabile di liquidità.
Vediamo come riconoscerlo con un caso numerico, distinguendo il risultato economico dalla cassa disponibile per pagare stipendi, imposte, fornitori e debiti.
Tre anni di contributi possono cambiare la percezione dell'azienda
Consideriamo una piccola impresa di servizi con un'attività consolidata. Le cifre sono ipotetiche e non descrivono un'azienda realmente analizzata.
Per tre esercizi l'impresa ottiene e incassa un contributo pubblico in conto esercizio di 40.000 euro all'anno, destinato a sostenere costi operativi già inclusi nel nostro prospetto. Supponiamo che ciascuna agevolazione sia stata legittimamente riconosciuta, ma che non esista alcun diritto a riceverla negli anni successivi.
Il conto economico riclassificato presenta questa situazione annuale:
| Voce | Importo |
|---|---|
| Ricavi dai clienti, IVA esclusa | 600.000 € |
| Acquisti e servizi, IVA esclusa | −300.000 € |
| Personale e relativi oneri | −240.000 € |
| Margine prima dei contributi | 60.000 € |
| Contributi in conto esercizio | +40.000 € |
| EBITDA comprensivo dei contributi | 100.000 € |
Il margine sembra consistente. Il lettore del bilancio, però, deve capire da quali fonti nasce.
EBITDA e MOL: dove sta la vera differenza?
Una precisazione tecnica è necessaria: EBITDA e MOL (Margine Operativo Lordo) sono generalmente due denominazioni dello stesso indicatore. Non esiste una regola per cui l'EBITDA comprenda sempre i contributi e il MOL li escluda sempre.
La differenza dipende dal perimetro della riclassificazione. I contributi in conto esercizio possono essere iscritti alla voce A5, altri ricavi e proventi, secondo l'OIC 12, e confluire in un EBITDA che include le componenti operative del conto economico.
Ai fini delle nostre decisioni definiamo quindi due valori, dichiarandone il criterio:
- EBITDA comprensivo dei contributi: 100.000 euro. È il risultato della riclassificazione che include i 40.000 euro rilevati in A5.
- MOL caratteristico normalizzato: 60.000 euro. È un indicatore gestionale costruito escludendo, soltanto ai fini prudenziali della previsione, i contributi privi di ragionevole continuità futura.
Non stiamo cancellando un ricavo né sostenendo che tutti i contributi pubblici siano estranei alla gestione caratteristica. Stiamo chiedendo una cosa diversa: quale risultato rimane se quell'agevolazione non sarà più disponibile? Un contributo strutturale, contrattualmente certo e coerente con la durata del debito richiederebbe invece una valutazione differente.
Dal bilancio al conto corrente: mettiamo anche l'IVA
Per rendere il caso verificabile, ipotizziamo un'impresa già a regime, con fatturazione nazionale soggetta al 22% di IVA, acquisti interamente detraibili, liquidazione IVA ordinaria mensile e assenza di IVA per cassa. I clienti pagano normalmente a 60 giorni, ma il portafoglio crediti a inizio anno è uguale a quello di fine anno; analogamente non variano i debiti commerciali. Questa ipotesi consente di considerare costanti, su base annuale, gli incassi dei clienti.
Assumiamo inoltre 12.000 euro di investimenti di mantenimento, pagati a maggio, e 8.000 euro di imposte sul reddito effettivamente versate nell'anno, distribuite tra giugno e novembre. Le imposte sono un'ipotesi di budget, non un calcolo dell'IRES o dell'IRAP: nel caso reale andrebbero rideterminate, anche in funzione dei contributi percepiti.
I contributi ipotizzati sono fuori campo IVA, perché nella simulazione si tratta di erogazioni prive di una prestazione specifica resa all'ente erogatore. Il trattamento IVA dei contributi reali va sempre verificato dal provvedimento o dalla convenzione: se rappresentano corrispettivi di una prestazione, la disciplina può essere diversa.
| Flussi annuali effettivi | Importo |
|---|---|
| Incassi dai clienti: 600.000 € + IVA 132.000 € | +732.000 € |
| Pagamenti ai fornitori: 300.000 € + IVA 66.000 € | −366.000 € |
| Pagamenti per personale e oneri | −240.000 € |
| Versamenti IVA, al netto del credito sugli investimenti | −63.360 € |
| Attrezzature: 12.000 € + IVA 2.640 € | −14.640 € |
| Imposte sul reddito pagate | −8.000 € |
| Cassa prodotta senza contributi, prima delle rate | 40.000 € |
| Contributi pubblici incassati nell'esercizio | +40.000 € |
| Cassa disponibile con i contributi, prima delle rate | 80.000 € |
Il raccordo IVA è esplicito: 132.000 − 66.000 − 2.640 = 63.360 euro di IVA netta versata nel periodo, assumendo una situazione iniziale e finale stabile. L'IVA degli acquisti di attrezzature è detratta nella liquidazione successiva al pagamento ipotizzato di maggio, secondo le condizioni di esercizio del diritto alla detrazione del nostro modello.
L'impresa genera quindi 40.000 euro di cassa dalla normale attività dopo investimenti e imposte, nonostante il MOL caratteristico di 60.000 euro. I contributi, quando vengono effettivamente incassati, portano la disponibilità a 80.000 euro. Non trasformano però i 40.000 euro aggiuntivi in una fonte automaticamente ripetibile.
Quando i contributi pagano le rate al posto della gestione
L'impresa ha finanziamenti con 55.000 euro di rate annue, comprensive di capitale e interessi. Per semplicità i versamenti sono distribuiti in dodici rate mensili equivalenti; non sono stati dedotti nei flussi precedenti.
| Indicatore | Anni con contributo | Anno senza contributo |
|---|---|---|
| Cassa disponibile dalla normale attività | 40.000 € | 40.000 € |
| Contributi pubblici effettivamente incassati | 40.000 € | 0 € |
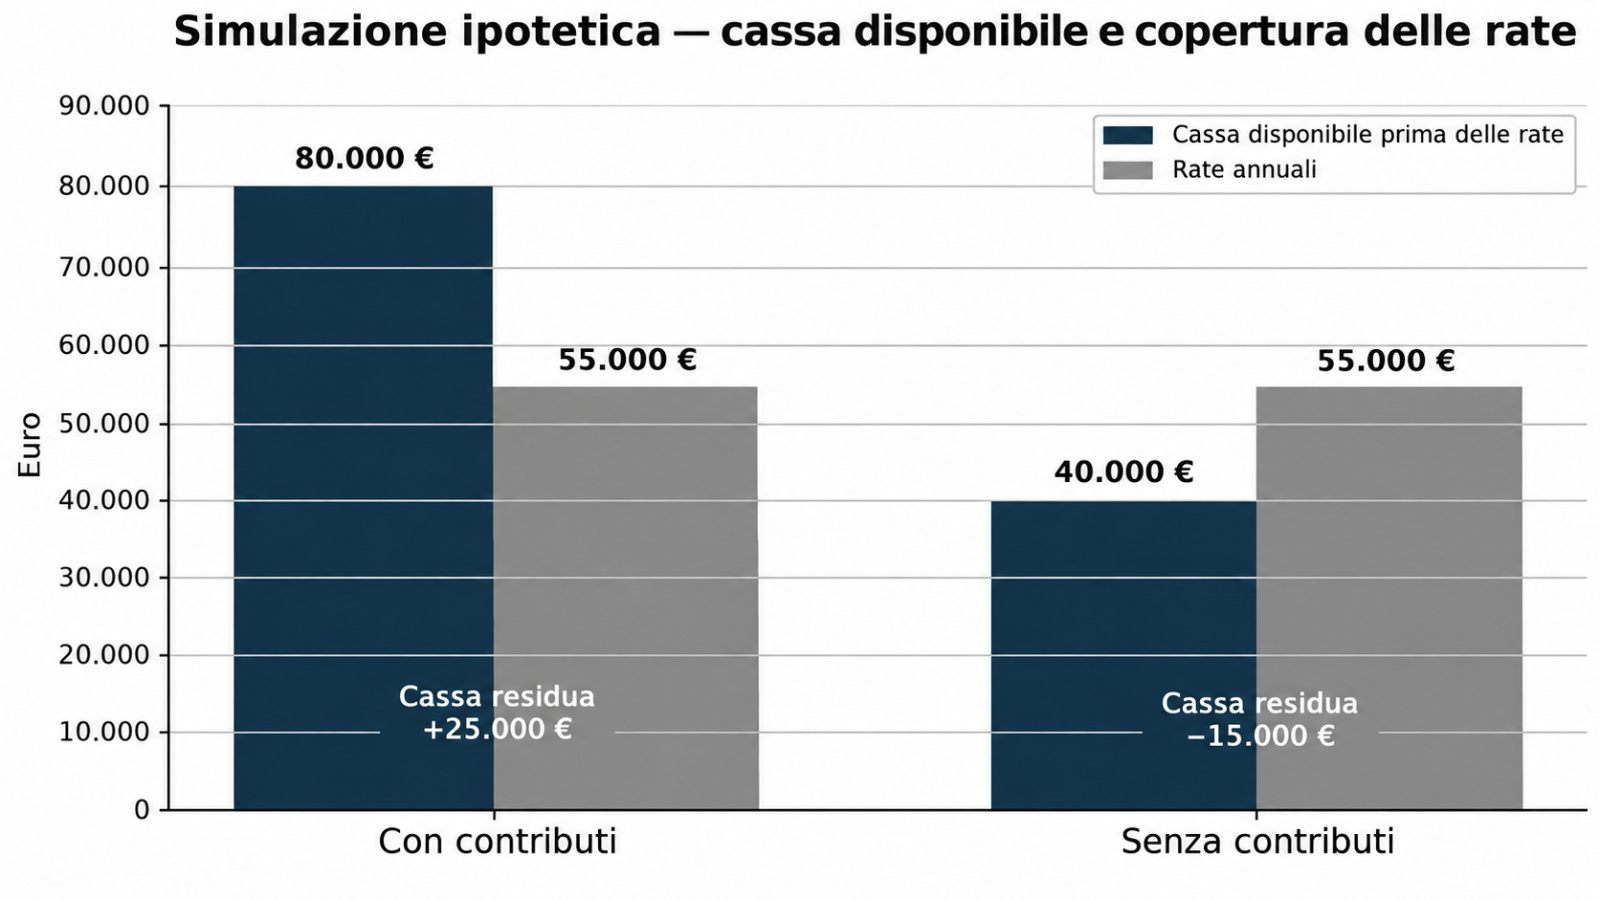
| Cassa prima delle rate | 80.000 € | 40.000 € |
| Rate di capitale e interessi | −55.000 € | −55.000 € |
| Variazione annua di cassa dopo le rate | +25.000 € | −15.000 € |
La gestione ordinaria non copre da sola i 55.000 euro di rate. È il contributo a colmare la differenza. Per tre anni il saldo è positivo e l'impresa può apparire finanziariamente comoda; il quarto anno, con le stesse vendite e gli stessi costi, il sistema assorbe liquidità.
Il rapporto fra cassa disponibile e rate, utilizzato anche come misura gestionale della copertura del debito, passa da 1,45 con il contributo (80.000 / 55.000) a 0,73 senza (40.000 / 55.000). È una semplificazione del rapporto di copertura dei flussi; la determinazione contrattuale di un DSCR può seguire regole e rettifiche specifiche.
Non significa che il quarto anno l'impresa sia necessariamente insolvente: potrebbe usare riserve accumulate nei tre esercizi precedenti. Significa che il modello corrente non è autonomamente in grado di sostenere le rate, e che le riserve verrebbero progressivamente consumate se nulla cambiasse.
Il contributo arriva a novembre, ma le rate scadono ogni mese
L'analisi annuale nasconde un secondo problema. Ipotizziamo che i 40.000 euro del contributo arrivino soltanto a novembre. I 55.000 euro di rate, invece, sono pagati durante tutto l'anno. Le spese di manutenzione straordinaria delle attrezzature sono saldate a maggio e le imposte sul reddito a giugno e novembre.
Per vedere il passaggio dalla redditività alle scadenze, ricostruiamo il saldo cumulato dei flussi dell'esercizio, partendo convenzionalmente da zero: non è il saldo effettivo di un conto aziendale, ma indica quanta liquidità iniziale o quanta linea di credito servirebbe per evitare un saldo negativo.
| Momento | Saldo cumulato della simulazione |
|---|---|
| Fine aprile | +1.667 € |
| Fine maggio, dopo l'investimento | −12.557 € |
| Fine giugno, dopo imposte e liquidazione IVA | −13.500 € |
| Fine ottobre, prima del contributo | −11.833 € |
| Fine novembre, dopo l'incasso del contributo | +24.583 € |
| Fine dicembre | +25.000 € |
La cassa chiude l'anno con 25.000 euro in più, ma a giugno il fabbisogno temporaneo è di almeno 13.500 euro rispetto al saldo iniziale convenzionale. Un bilancio che mostra un buon margine e una chiusura positiva non dice se a giugno l'impresa ha avuto liquidità sufficiente per tutte le scadenze.
Se il contributo non arriva, lo stesso prospetto termina a −15.000 euro. Se l'ente lo ha riconosciuto ma il denaro non è ancora stato erogato, la situazione può essere ancora più insidiosa: il provento può essere già presente nel conto economico mentre la cassa non è ancora entrata. Per questa ragione, nell'analisi gestionale devono comparire separatamente contributi richiesti, concessi, maturati, rendicontati e incassati, secondo la disciplina concreta della misura.
La verifica che farei prima di assumere altro debito
A questo punto la domanda corretta non è se l'impresa abbia ricevuto contributi negli ultimi tre anni. È quanti soldi produrrà la sua attività per tutto il periodo in cui dovrà continuare a pagare le rate.
La verifica operativa richiede di lavorare su tre prospetti distinti.
Il primo è un conto economico gestionale normalizzato: separa i ricavi dei clienti dai contributi; identifica la quota dei costi che resta anche senza agevolazioni; distingue contributi ricorrenti e giuridicamente sostenibili da misure temporanee, e non confonde contributi in conto esercizio con quelli in conto impianti, che seguono regole contabili differenti.
Il secondo è un calendario di tesoreria, meglio se a tredici settimane per il breve periodo e mensile sull'intera durata del finanziamento. Deve comprendere incassi fatturati con IVA, pagamenti ai fornitori con IVA, stipendi, contributi previdenziali, imposte, investimenti, liquidazioni IVA e rate comprensive di quota capitale e interessi. Per ogni contributo si inserisce la data di incasso realisticamente prevista, senza trasformare una domanda presentata o una graduatoria favorevole in denaro già disponibile.
Il terzo è una prova senza contributi: togliamo dalle entrate future gli importi che non hanno copertura giuridica e temporale sufficiente, senza cancellare automaticamente i costi connessi. Poi verifichiamo se l'impresa riesce a pagare il debito, quali scadenze provocano il massimo fabbisogno e se le riserve disponibili sono adeguate.
Nel nostro esempio la differenza da correggere è 15.000 euro annui. Le alternative possono riguardare margini commerciali, costi, capitale circolante, scadenze dei finanziamenti o riserve di liquidità. Nessuna soluzione è automatica; un nuovo prestito che aggiunge altre rate, senza creare nuova cassa, peggiorerebbe il problema.
La stessa analisi dovrebbe essere ripetuta quando i contributi sono effettivamente strutturali: in quel caso vanno verificati durata, condizioni, importi, eventuale rendicontazione, rischio di revoca e certezza degli incassi, invece di eliminarli per principio.
La conclusione
Tre anni di contributi non sono tre anni di autonomia finanziaria.
Nel caso analizzato, 100.000 euro di EBITDA comprensivo di contributi convivono con 60.000 euro di MOL caratteristico normalizzato e con 40.000 euro di cassa disponibile prima delle rate, se non consideriamo le agevolazioni. Il debito richiede 55.000 euro l'anno. La differenza viene coperta dal sostegno pubblico finché questo arriva, e riemerge quando cessa.
Il debito sostenibile non si misura sugli incassi migliori degli ultimi anni, ma sulla cassa che l'impresa può produrre e difendere anche quando quegli incassi non si ripetono. È qui che la direzione finanziaria esterna e il controllo di gestione fanno la differenza: non nel prevedere l'ottenimento di un contributo, ma nel misurare che cosa succede se non arriva.
Fonti e riferimenti
OIC 12 — Contributi in conto esercizio e voce A5; OIC 10 — Rendiconto finanziario; Borsa Italiana — MOL ed EBITDA; EBA — Orientamenti sulla concessione e sul monitoraggio dei prestiti; Agenzia delle Entrate — Criteri IVA per contributi e corrispettivi.