Poi arrivano le spese di trasporto, le commissioni commerciali, gli imballaggi, gli eventuali sconti e i costi necessari per mantenere in funzione l'attività.
Quei 20 euro iniziali cominciano ad assumere un significato diverso.
Il prodotto può continuare a essere conveniente, ma potrebbe contribuire al risultato molto meno di quanto immaginato. In alcuni casi, dopo aver considerato tutti i costi pertinenti, potrebbe perfino generare una perdita.
Il problema non riguarda necessariamente la contabilità. L'impresa può registrare correttamente ogni fattura e ogni costo, ma non disporre delle informazioni necessarie per capire quanto rende ciò che vende.
Conoscere il prezzo di vendita e il costo d'acquisto è il primo passaggio. Comprendere quanto rimane all'impresa richiede un'analisi più completa.
La differenza tra prezzo e costo non è ancora il guadagno
Partiamo da una distinzione che sembra banale, ma che produce equivoci nelle decisioni commerciali: quella tra ricarico e margine.
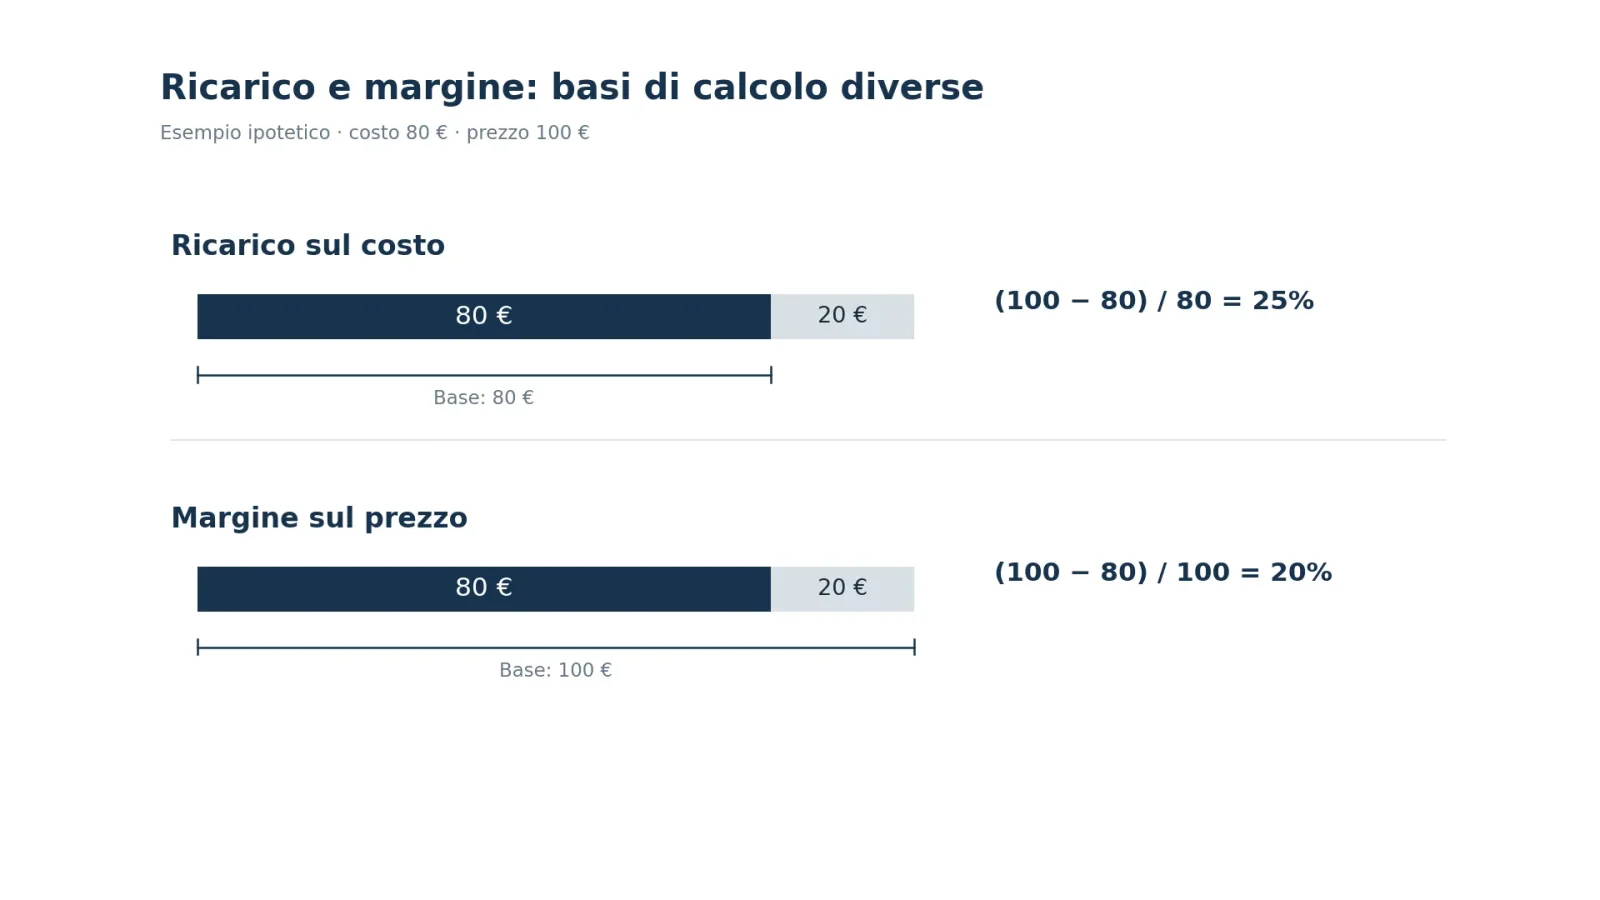
Supponiamo che un'impresa acquisti un prodotto a 80 euro e lo venda a 100 euro, considerando valori al netto dell'IVA.
La differenza è di 20 euro.
Il ricarico misura questa differenza rispetto al costo d'acquisto:
20 / 80 × 100 = 25%
Il margine percentuale sul prezzo di vendita misura invece la stessa differenza rispetto al ricavo:
20 / 100 × 100 = 20%
Sono due percentuali corrette, ma rispondono a domande differenti.
La prima indica quanto è stato aumentato il costo per determinare il prezzo. La seconda indica quale percentuale del ricavo rimane dopo aver sottratto quel costo.
Confonderle può portare a decisioni sbagliate, soprattutto quando si stabiliscono prezzi e sconti.
Se un'impresa applica un ricarico del 25%, non significa che trattenga il 25% del fatturato. Nell'esempio ne rimane il 20%, prima di considerare tutti gli altri costi.
Ma anche quel 20% potrebbe essere una misura incompleta della redditività.
Per vendere il prodotto, infatti, potrebbe essere necessario sostenere ulteriori spese che non compaiono nel semplice confronto tra prezzo e costo della merce.
Quanto costa davvero realizzare una vendita?
Ogni attività presenta una struttura di costi diversa.
Per un'impresa commerciale, il primo riferimento è normalmente il costo della merce venduta. Ma il prezzo pagato al fornitore potrebbe non comprendere tutte le spese necessarie per acquistare, movimentare e vendere il prodotto.
Per un'impresa produttiva occorre considerare materie prime, lavorazioni, personale direttamente impiegato nella produzione e altri costi pertinenti.
Per un'impresa di servizi, invece, il costo principale potrebbe essere rappresentato dalle ore di lavoro necessarie per svolgere la prestazione.
La prima operazione consiste nell'individuare i costi effettivamente riconducibili al prodotto, al servizio o alla commessa.
Successivamente bisogna distinguere come questi costi si comportano quando cambia il volume di attività.
Un costo è variabile quando, nell'intervallo di attività considerato, cambia in relazione alle quantità prodotte o vendute.
Un costo è fisso quando, entro determinati limiti operativi e temporali, non varia direttamente al cambiare delle quantità.
Consideriamo un'impresa che vende prodotti attraverso un proprio canale commerciale.
Il costo della merce, una commissione calcolata su ogni vendita o un imballaggio utilizzato per ciascuna spedizione possono rappresentare costi variabili.
L'affitto del locale o il compenso del personale amministrativo possono invece rimanere sostanzialmente invariati anche quando le vendite aumentano o diminuiscono entro una certa fascia.
Questo non significa che i costi fissi siano immutabili. Se l'impresa cresce e deve aprire un secondo magazzino o assumere nuove persone, anche la struttura dei costi cambia.
La distinzione serve a comprendere quali uscite economiche sono direttamente influenzate dalle decisioni commerciali e quali devono essere sostenute indipendentemente dal numero di vendite.
Nota tecnica — Costi diretti e indiretti non sono sinonimi di costi variabili e fissi. Un costo può essere direttamente attribuibile a un prodotto e rimanere fisso rispetto ai volumi nel periodo considerato. Le due classificazioni rispondono a esigenze differenti.
Il margine di contribuzione: quanto ogni vendita lascia alla struttura aziendale
Una misura particolarmente utile è il margine di contribuzione.
Si calcola sottraendo dai ricavi i costi variabili pertinenti:
Margine di contribuzione = Ricavi − Costi variabili
Il risultato rappresenta quanto rimane per contribuire alla copertura dei costi fissi e, successivamente, alla formazione del risultato economico.
Supponiamo che un prodotto venga venduto a 100 euro e comporti:
60 euro di costo della merce;
8 euro di costi variabili di spedizione e confezionamento;
7 euro di commissioni e altri costi variabili commerciali.
Il costo variabile complessivo è di 75 euro.
Il margine di contribuzione unitario risulta quindi pari a 25 euro, cioè al 25% del prezzo di vendita.
Questo non significa che l'impresa abbia realizzato 25 euro di utile.
Significa che quella vendita contribuisce per 25 euro alla copertura dei costi fissi e del risultato aziendale.
Se l'impresa dispone di una struttura organizzativa particolarmente costosa, quei 25 euro potrebbero essere insufficienti rispetto al volume complessivo delle vendite.
Se invece i costi fissi sono contenuti e le quantità vendute sono adeguate, lo stesso margine potrebbe contribuire a un risultato positivo.
La redditività, quindi, non dipende soltanto dal margine della singola operazione. Dipende anche dal numero di operazioni realizzate e dalla struttura economica necessaria per sostenerle.
Due prodotti che sembrano ugualmente convenienti
Immaginiamo un'impresa commerciale che vende due linee di prodotto, A e B.
Le due linee hanno prezzi, costi e margini percentuali differenti.
L'esempio è interamente ipotetico. Supponiamo che tutti i prodotti venduti siano correttamente valorizzati, che i costi variabili indicati comprendano quelli pertinenti alle vendite e che non vi siano resi, sconti aggiuntivi o altre variazioni.
Gli importi sono al netto dell'IVA.
| Dato unitario | Prodotto A | Prodotto B |
|---|---|---|
| Prezzo di vendita | 120 € | 80 € |
| Costo della merce | 75 € | 30 € |
| Altri costi variabili | 15 € | 20 € |
| Totale costi variabili | 90 € | 50 € |
| Margine di contribuzione | 30 € | 30 € |
| Margine sui ricavi | 25% | 37,5% |
Il prodotto A ha un prezzo più elevato e genera un ricavo maggiore per ogni unità venduta.
Eppure entrambi i prodotti lasciano esattamente 30 euro di margine di contribuzione unitario.
La differenza emerge osservando le percentuali.
Il prodotto A lascia il 25% del proprio prezzo di vendita; il prodotto B lascia il 37,5%.
Questo significa che, a parità di fatturato realizzato, il prodotto B potrebbe contribuire maggiormente alla copertura dei costi fissi.
Ma se le due linee richiedono risorse operative differenti, anche questo confronto deve essere approfondito.
Un prodotto che offre 30 euro di contribuzione ma richiede diverse ore di lavorazione può avere una convenienza diversa rispetto a un altro che genera lo stesso importo utilizzando meno tempo o capacità produttiva.
L'analisi della marginalità deve quindi tenere conto anche delle caratteristiche dell'attività.
Il risultato dell'impresa prima di modificare i prezzi
Supponiamo che, in un mese, l'azienda venda 500 unità del prodotto A e 500 unità del prodotto B.
La situazione economica semplificata è la seguente.
| Voce | Prodotto A | Prodotto B | Totale |
|---|---|---|---|
| Unità vendute | 500 | 500 | 1.000 |
| Ricavi | 60.000 € | 40.000 € | 100.000 € |
| Costi variabili | 45.000 € | 25.000 € | 70.000 € |
| Margine di contribuzione | 15.000 € | 15.000 € | 30.000 € |
L'azienda genera complessivamente 30.000 euro di margine di contribuzione.
Supponiamo inoltre che debba sostenere 24.000 euro mensili di costi operativi fissi, comprendenti tutte le componenti operative non già considerate nei costi variabili.
Il risultato operativo del mese, prima degli oneri finanziari e delle imposte, è:
30.000 − 24.000 = 6.000 euro.
Il fatturato è di 100.000 euro, ma il risultato operativo rappresenta soltanto il 6% dei ricavi.
Questo dato è già più significativo del semplice volume delle vendite.
La situazione diventa ancora più interessante quando l'impresa decide di modificare i prezzi per aumentare il fatturato.
Quando vendere di più fa diminuire il risultato
Il responsabile commerciale propone una promozione sul prodotto A.
L'idea è ridurre il prezzo del 10%, passando da 120 a 108 euro, con l'obiettivo di aumentare le quantità vendute.
La promozione funziona: le vendite del prodotto A crescono del 20%, passando da 500 a 600 unità.
I clienti acquistano di più e il fatturato aumenta.
Supponiamo che i costi variabili unitari rimangano invariati a 90 euro, che non emergano nuovi costi fissi e che le vendite del prodotto B restino stabili.
Vediamo che cosa accade.
| Indicatore | Prima | Dopo la promozione |
|---|---|---|
| Unità vendute A | 500 | 600 |
| Prezzo unitario A | 120 € | 108 € |
| Ricavi A | 60.000 € | 64.800 € |
| Ricavi B | 40.000 € | 40.000 € |
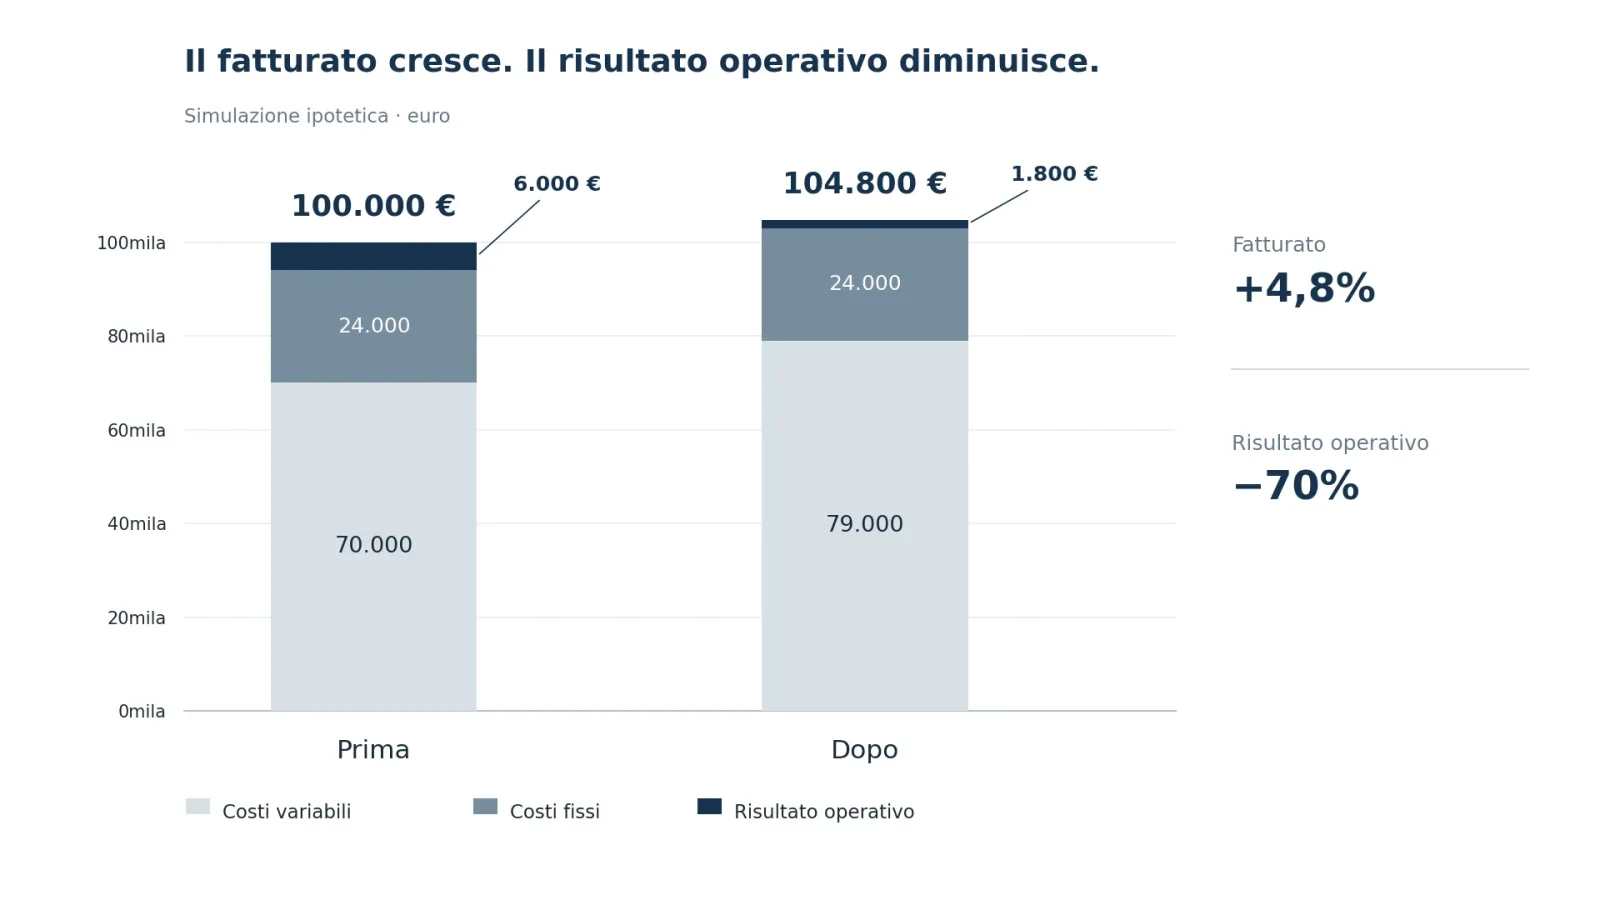
| Ricavi complessivi | 100.000 € | 104.800 € |
| Costi variabili complessivi | 70.000 € | 79.000 € |
| Margine di contribuzione totale | 30.000 € | 25.800 € |
| Costi fissi | 24.000 € | 24.000 € |
| Risultato operativo | 6.000 € | 1.800 € |
Il fatturato complessivo è aumentato del 4,8%.
Il risultato operativo, invece, è diminuito del 70%.
Non si tratta di un errore nei calcoli.
Prima della promozione, ogni unità del prodotto A contribuiva per 30 euro. Dopo lo sconto contribuisce soltanto per 18 euro, perché il costo variabile unitario è rimasto di 90 euro.
Le 100 unità aggiuntive non sono sufficienti a compensare la riduzione del margine sulle unità complessivamente vendute.
La promozione ha prodotto più lavoro, maggiori ricavi e un risultato economico inferiore.
È possibile che un'operazione simile abbia comunque una giustificazione commerciale: acquisire nuovi clienti, smaltire prodotti, entrare in un mercato oppure sostenere una strategia di lungo periodo.
Ma in quel caso l'impresa dovrebbe conoscere il costo economico della scelta e valutare se i benefici attesi siano credibili e misurabili.
Uno sconto può essere una decisione strategica. Diventa pericoloso quando se ne misura il successo soltanto attraverso l'aumento delle vendite.
Nota metodologica — La simulazione presuppone che la capacità operativa sia sufficiente a gestire le quantità aggiuntive senza nuovi costi fissi e che i costi variabili unitari rimangano invariati. Nella realtà queste condizioni devono essere verificate.
Il costo pieno: perché non tutti i margini raccontano la stessa cosa
Il margine di contribuzione è uno strumento utile, ma non esaurisce l'analisi della redditività.
Un'impresa sostiene anche costi che non variano direttamente con ogni vendita, ma che possono essere necessari per realizzare determinati prodotti o servizi.
Pensiamo a un reparto produttivo, a un responsabile tecnico, a un macchinario impiegato per una specifica linea oppure a una struttura organizzativa dedicata a un gruppo di clienti.
Per capire quanto una linea contribuisca al risultato complessivo può essere necessario attribuirle anche una quota di questi costi.
Si entra così nell'analisi del costo pieno, che comprende i costi direttamente riferibili all'oggetto analizzato e una quota dei costi indiretti attribuiti secondo criteri definiti.
Il problema è scegliere criteri che rappresentino ragionevolmente il consumo delle risorse.
Dividere tutte le spese generali in proporzione al fatturato può essere semplice, ma non sempre produce informazioni attendibili.
Un prodotto dal prezzo elevato potrebbe richiedere pochissimo lavoro amministrativo, mentre un prodotto economico potrebbe generare numerose operazioni di acquisto, controllo, spedizione e assistenza.
Attribuire i costi soltanto in base al valore delle vendite potrebbe penalizzare il primo e favorire artificialmente il secondo.
Per questo possono essere utilizzati criteri legati alle attività effettivamente svolte: ore di lavorazione, utilizzo dei macchinari, numero di ordini, operazioni di magazzino o interventi di assistenza.
La metodologia conosciuta come Activity-Based Costing si fonda proprio sull'analisi delle attività che generano i costi e sulla loro attribuzione attraverso parametri coerenti.
Non tutte le PMI hanno bisogno di un sistema particolarmente sofisticato. Anche una ricostruzione semplificata, purché fondata su criteri ragionevoli e applicati con continuità, può migliorare significativamente la qualità delle informazioni.
Esiste però una cautela importante.
Un prodotto che presenta un risultato negativo dopo l'attribuzione dei costi comuni non deve essere necessariamente eliminato.
Se contribuisce positivamente alla copertura dei costi fissi e questi ultimi rimarrebbero invariati anche interrompendone la vendita, eliminarlo potrebbe peggiorare il risultato aziendale.
La decisione richiede quindi di distinguere i costi che scomparirebbero insieme al prodotto da quelli che l'impresa dovrebbe continuare a sostenere.
Il bilancio può essere corretto e non rispondere alla domanda
La contabilità generale e il controllo di gestione svolgono funzioni differenti.
Il bilancio d'esercizio rappresenta la situazione economica, patrimoniale e finanziaria secondo regole di classificazione e valutazione definite.
Per le società che applicano i principi contabili nazionali, l'OIC 12 disciplina lo schema del conto economico, nel quale i costi della produzione sono classificati per natura.
Questo significa che il bilancio può indicare quanto l'impresa ha sostenuto complessivamente per merci, servizi, personale e altre componenti economiche.
Non necessariamente indica quanto sia costato realizzare una determinata vendita, servire un cliente oppure completare una singola commessa.
Sono informazioni che richiedono una contabilità analitica o, comunque, una ricostruzione gestionale dei costi e dei ricavi.
In questo lavoro è importante rispettare anche i criteri contabili di valorizzazione delle rimanenze.
L'OIC 13 disciplina infatti il costo di acquisto e quello di produzione dei beni destinati alla vendita o impiegati nel processo produttivo, distinguendo le componenti che possono concorrere al valore delle rimanenze.
Un sistema di analisi gestionale, però, può avere finalità differenti da quello utilizzato per redigere il bilancio. Ad esempio, può includere i costi commerciali necessari per valutare la convenienza di una vendita, anche se questi non sono capitalizzabili nel valore delle rimanenze.
Confondere le due finalità rischia di produrre risultati poco comprensibili.
Il bilancio deve rappresentare correttamente il risultato dell'impresa. Il controllo di gestione deve anche spiegare quali attività hanno contribuito a generarlo.
Il cliente che compra di più non è sempre quello più redditizio
L'analisi può essere estesa dai prodotti ai clienti.
Due clienti possono acquistare lo stesso importo di merce e generare ricavi identici, ma richiedere un impegno organizzativo molto diverso.
Il primo concentra gli ordini, rispetta le condizioni commerciali e utilizza procedure standard.
Il secondo effettua numerosi piccoli ordini, richiede consegne particolari, frequenti modifiche, assistenza aggiuntiva e sconti concordati di volta in volta.
Se l'impresa osserva soltanto il fatturato, i due clienti appaiono equivalenti.
Se considera anche le risorse necessarie per gestirli, il risultato può essere differente.
Lo stesso principio vale per le imprese di servizi.
Una consulenza, un intervento tecnico o una commessa possono avere un prezzo interessante, ma richiedere molte più ore di lavoro rispetto a quelle inizialmente previste.
In questi casi, oltre al margine economico complessivo, diventa utile confrontare il contributo generato con le ore e le risorse operative effettivamente impiegate.
Non per trasformare ogni rapporto commerciale in una semplice classifica, ma per distinguere le attività che producono risultati adeguati da quelle che consumano una quantità di risorse non coerente con il prezzo applicato.
Anche la capacità produttiva disponibile ha un valore economico. Un ordine poco remunerativo che occupa l'intero reparto potrebbe impedire di accettarne un altro più conveniente.
Come costruire una lettura attendibile della redditività
Per analizzare la redditività delle vendite non serve necessariamente partire da un sistema informatico complesso.
Servono prima di tutto dati coerenti.
I ricavi devono essere considerati al netto di sconti, resi e rettifiche pertinenti, nel rispetto dei corretti criteri di rilevazione.
I costi devono essere collegati alle vendite alle quali si riferiscono. Per un'attività commerciale, ad esempio, confrontare il fatturato del mese con tutti gli acquisti effettuati nello stesso periodo può produrre risultati distorti se una parte delle merci è ancora in magazzino.
Le spese direttamente attribuibili devono essere identificate prima di procedere alla distribuzione dei costi comuni.
Successivamente è possibile organizzare l'analisi su tre livelli.
Il primo riguarda il margine della singola vendita, utile per valutare prezzi, sconti e condizioni commerciali.
Il secondo riguarda il contributo di prodotti, clienti o commesse, per comprendere quali attività sostengono maggiormente il risultato e quali assorbono risorse.
Il terzo riguarda il risultato complessivo dell'impresa, dopo aver considerato tutti i costi della struttura.
Le informazioni devono poi essere confrontate nel tempo.
Un margine che peggiora può dipendere dall'aumento del costo delle materie prime, dalla riduzione dei prezzi, dalla composizione delle vendite, da un incremento delle lavorazioni o da una diversa efficienza organizzativa.
Conoscere il dato è utile. Comprendere ciò che lo ha modificato permette di valutare quali decisioni siano possibili.
Il prezzo giusto non si determina guardando soltanto il concorrente
Il mercato pone limiti concreti alla libertà di stabilire i prezzi.
Un'impresa può conoscere perfettamente i propri costi e scoprire che i clienti non sono disposti a pagare il prezzo necessario per raggiungere il margine desiderato.
In questa situazione non basta aumentare il listino.
Bisogna comprendere se sia possibile modificare il prodotto, rendere più efficiente il processo, rivedere le condizioni di acquisto, ridurre attività poco produttive oppure concentrare le risorse su vendite differenti.
Allo stesso modo, praticare un prezzo inferiore a quello della concorrenza non rappresenta necessariamente una buona scelta commerciale.
Potrebbe consentire di acquisire clienti, ma anche determinare volumi di lavoro crescenti con un contributo insufficiente alla copertura della struttura aziendale.
Non esiste una percentuale di margine universalmente adeguata.
Una distribuzione commerciale con elevata rotazione delle merci, un'impresa manifatturiera e un'attività di servizi professionali presentano costi, risorse necessarie e modelli economici differenti.
Anche due imprese dello stesso settore possono avere esigenze diverse in funzione dell'organizzazione, della capacità produttiva e del mercato servito.
La valutazione deve quindi essere riferita alla struttura concreta dell'azienda.
Guadagnare sulle vendite significa conoscere ciò che rimane
Un'impresa può avere prodotti molto richiesti, clienti importanti e un fatturato in crescita, senza ottenere da queste attività un risultato economico adeguato.
Può anche avere una linea di prodotti con un prezzo unitario modesto che, grazie alla sua efficienza e al contributo complessivo, sostiene una parte significativa dei costi aziendali.
Non è il prezzo più alto a identificare necessariamente la vendita migliore. Non è il cliente che fattura di più a garantire automaticamente la maggiore redditività. E non è l'aumento delle quantità a dimostrare che una decisione commerciale sia stata conveniente.
La redditività emerge dal rapporto tra ricavi effettivi, costi pertinenti, risorse utilizzate e struttura economica dell'impresa.
Per questo l'analisi dovrebbe arrivare fino alle decisioni: quali prezzi sono sostenibili, quali sconti hanno un senso, quali attività assorbono troppe risorse e quali vendite contribuiscono maggiormente al risultato.
Sapere quanto si vende permette di misurare il lavoro svolto. Sapere quanto rimane da ciò che si vende permette di capire se quel lavoro sta producendo un risultato adeguato.
Fonti e riferimenti
1. Organismo Italiano di Contabilità — OIC 12, Composizione e schemi del bilancio d'esercizio. Testo aggiornato al 18 marzo 2024, in particolare paragrafi 39–50. Riferimento per la classificazione dei ricavi e dei costi nel conto economico civilistico.
2. Organismo Italiano di Contabilità — OIC 13, Rimanenze. Testo aggiornato con gli emendamenti dell'8 dicembre 2025, applicabili agli esercizi con inizio dal 1° gennaio 2026. In particolare paragrafi 5–8 e 20–35. Riferimento per la determinazione del costo di acquisto e del costo di produzione delle rimanenze.
https://www.fondazioneoic.eu/wp-content/uploads/2026/01/2016-12-OIC-13-Rimanenze.pdf
3. Organismo Italiano di Contabilità — OIC 34, Ricavi. Principio applicabile dal 1° gennaio 2024, relativo alla rilevazione dei ricavi da vendita di beni e prestazione di servizi.
https://www.fondazioneoic.eu/projects/ricavi/
4. Association of Chartered Certified Accountants (ACCA) — Cost-volume-profit analysis. Documento tecnico sui costi fissi, variabili, margine di contribuzione e relazione tra prezzi, quantità e redditività.
5. ACCA — Activity-based costing. Approfondimento sull'attribuzione dei costi indiretti attraverso le attività e i fattori che ne determinano l'assorbimento.
6. ACCA — Pricing 2: Practical aspects. Approfondimento sulle decisioni di prezzo e sul rapporto tra costi, margini e condizioni di mercato.
Nota metodologica: tutti gli esempi numerici sono simulazioni didattiche originali. I risultati economici sono presentati al netto dell'IVA, prima degli oneri finanziari e delle imposte. Non rappresentano casi aziendali realmente osservati. Le riclassificazioni gestionali illustrate non sostituiscono i criteri di rilevazione e valutazione previsti per il bilancio d'esercizio.