L'imprenditore tende a considerarlo un inconveniente amministrativo. Prima o poi i soldi arrivano, il fatturato è buono e interrompere il rapporto commerciale sarebbe poco sensato. Nel frattempo, però, l'azienda ha già acquistato le merci, pagato una parte dei fornitori e sostenuto i costi necessari per effettuare le vendite.
Per trenta giorni aggiuntivi è lei a finanziare il cliente. Se non dispone di liquidità propria sufficiente, potrebbe dover utilizzare un affidamento bancario. Se dispone di liquidità, rinuncia comunque alla possibilità di impiegarla altrove o di conservarla per le proprie scadenze.
Il costo di un incasso in ritardo non nasce soltanto quando il cliente non paga. Nasce anche quando paga, ma utilizza per troppo tempo denaro che l'impresa avrebbe già dovuto ricevere.
Vendere con pagamento differito significa concedere credito
Quando un'impresa vende con pagamento a sessanta giorni, concede al cliente una dilazione commerciale. È una scelta normale in numerosi settori e può contribuire a sviluppare le vendite. Ma presenta un effetto finanziario: tra il momento della vendita e quello dell'incasso, il valore dovuto rimane tra i crediti commerciali.
La questione è particolarmente evidente quando i fornitori concedono termini più brevi. Se la merce deve essere pagata dopo trenta giorni e il cliente paga dopo novanta, l'impresa attraversa un intervallo di sessanta giorni durante il quale deve trovare una copertura per gli esborsi già sostenuti.
Non tutto il prezzo di vendita corrisponde naturalmente a un'uscita anticipata: il prodotto incorpora anche il margine commerciale. Il fabbisogno effettivo dipende dai costi pagati, dalle scorte, dalle altre scadenze e dalle dilazioni ottenute. Il credito verso il cliente, tuttavia, rimane una risorsa non ancora trasformata in denaro.
Concedere una dilazione, quindi, è anche una decisione finanziaria. E concederne una di fatto più lunga di quella concordata significa sostenere un impiego aggiuntivo di capitale senza averlo necessariamente previsto nel prezzo.
Quanto denaro rimane impegnato per trenta giorni in più?
Consideriamo una simulazione. Un'impresa commerciale realizza vendite a credito per 1.200.000 euro l'anno, al netto dell'IVA. L'attività è distribuita in modo uniforme durante l'esercizio e il tempo medio di incasso passa da sessanta a novanta giorni. Per isolare il meccanismo consideriamo una base annua di 365 giorni e non includiamo IVA, stagionalità o altri movimenti finanziari.
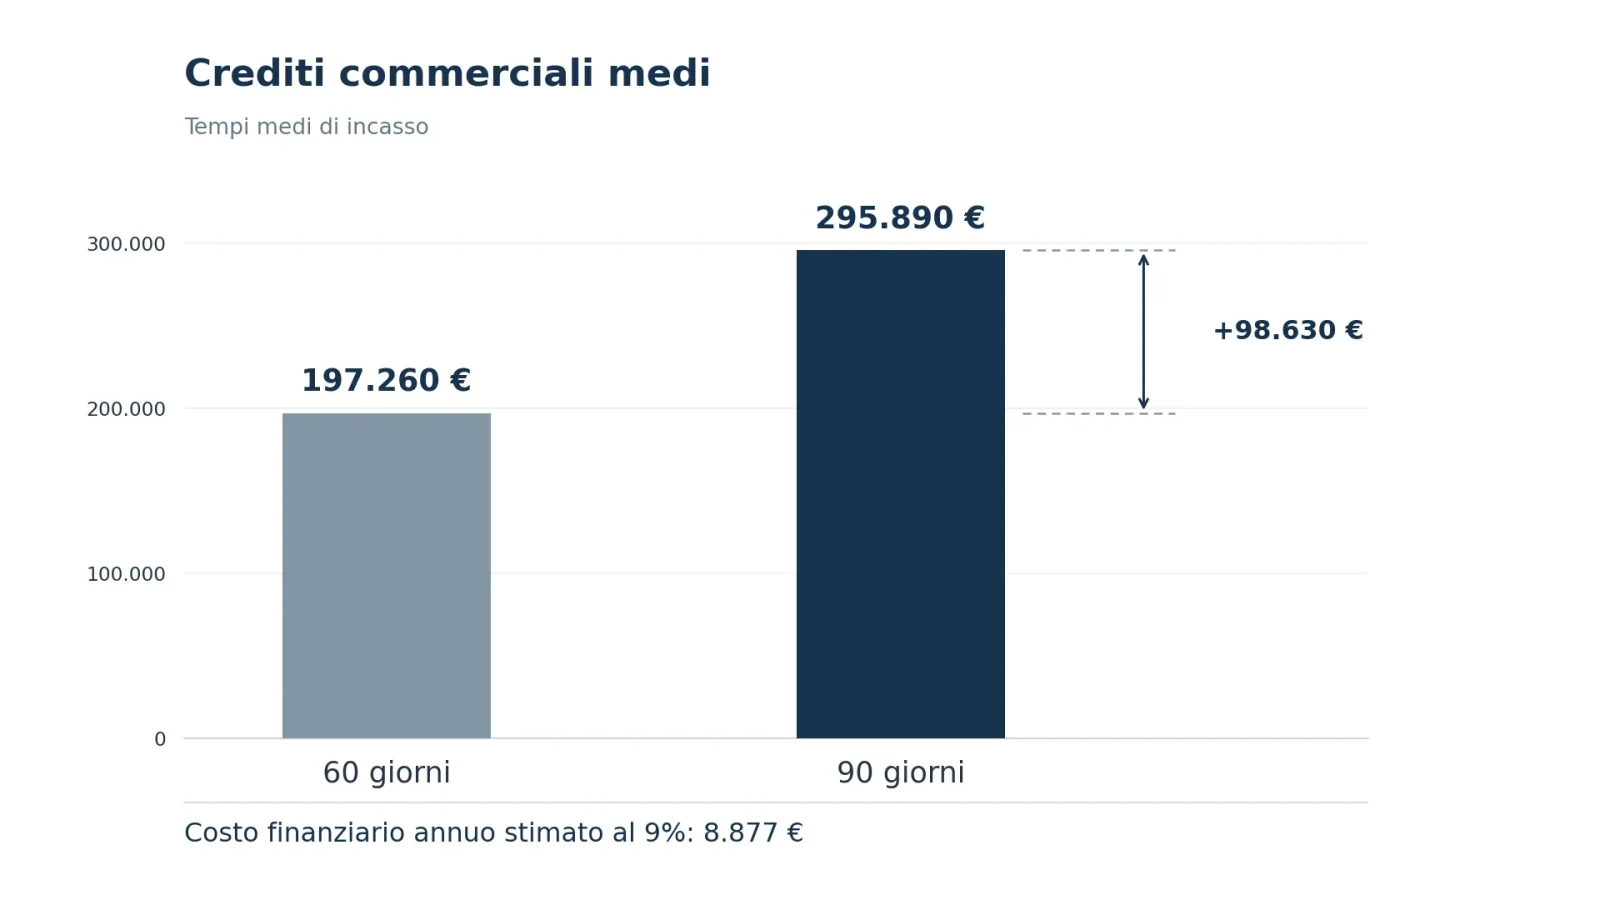
Con vendite giornaliere medie pari a circa 3.288 euro, trenta giorni aggiuntivi di attesa comportano quasi 99.000 euro di crediti commerciali medi in più.
| Indicatore | Incasso a 60 giorni | Incasso a 90 giorni |
|---|---|---|
| Vendite annue a credito | 1.200.000 € | 1.200.000 € |
| Giorni medi di incasso | 60 | 90 |
| Crediti commerciali medi stimati | 197.260 € | 295.890 € |
| Capitale aggiuntivo impegnato | — | 98.630 € |
Il calcolo è: 1.200.000 / 365 × 30 = 98.630 euro, con importi arrotondati all'euro.
L'azienda continua a vendere lo stesso ammontare. Non ha necessariamente perso un cliente né ridotto i propri margini. Ma deve trovare una copertura finanziaria per quasi 99.000 euro in più, finché quei tempi di incasso rimangono tali.
È importante non confondere questo valore con una perdita economica. I 98.630 euro rappresentano una stima del maggiore capitale mediamente impegnato, non un costo da sottrarre integralmente all'utile.
Il costo finanziario dei giorni aggiuntivi
Per trasformare il maggiore fabbisogno in un costo bisogna sapere come viene coperto.
Supponiamo che l'impresa ricorra stabilmente a credito bancario aggiuntivo e che il costo marginale annuo del denaro sia, per ipotesi, del 9%. Non è un tasso di mercato rilevato: è un parametro scelto esclusivamente per la simulazione, al netto di eventuali ulteriori commissioni e spese.
Il costo annuo teorico del capitale aggiuntivo è:
98.630 × 9% = circa 8.877 euro all'anno.
L'ordine di grandezza può essere letto anche partendo da una singola fattura. Se un credito di 40.000 euro viene finanziato per trenta giorni oltre il previsto, a un tasso annuo ipotetico del 9%, gli interessi semplici equivalgono a circa 296 euro: 40.000 × 9% × 30 / 365.
Sono due modi per osservare lo stesso fenomeno, ma non sono costi da sommare automaticamente. Il primo esempio descrive un portafoglio di crediti con ritardi ricorrenti; il secondo considera un singolo importo per un periodo specifico.
Se l'impresa utilizza liquidità propria, quegli 8.877 euro non diventano automaticamente interessi addebitati dalla banca. Esiste invece un costo opportunità: la risorsa rimane indisponibile per altre necessità, per ridurre debiti onerosi o per conservare una riserva di sicurezza. Tale costo deve essere stimato sulla base delle alternative concrete, non attribuito applicando senza motivo un tasso bancario.
Gli interessi non sono l'unico costo del ritardo
Un pagamento tardivo può generare anche attività amministrative aggiuntive: verifiche degli scadenzari, solleciti, riconciliazioni, contatti commerciali, eventuali accordi di rientro e, nei casi più problematici, assistenza per il recupero.
Queste attività assorbono tempo e risorse. Se un cliente richiede sistematicamente molte comunicazioni per rispettare le scadenze, il suo costo di gestione può essere diverso da quello di un cliente puntuale che acquista gli stessi importi.
C'è poi il rischio di credito, che è un fenomeno distinto dal costo della dilazione. Un cliente può pagare con trenta giorni di ritardo e saldare tutto; un altro può contestare la fattura, entrare in difficoltà o non pagare affatto.
Nel primo caso, l'analisi riguarda soprattutto il finanziamento temporaneo e i costi di gestione. Nel secondo potrebbe essere necessario stimare una perdita attesa o rilevare una svalutazione del credito secondo le regole contabili applicabili.
Ritardo, costo finanziario e rischio di insolvenza sono collegati, ma non coincidono. Trattarli come una sola voce impedisce di capire quale problema deve essere affrontato.
Il tempo medio di incasso aiuta, ma può nascondere le anomalie
Per seguire il fenomeno si utilizza spesso il DSO, dall'inglese Days Sales Outstanding: un indicatore dei giorni medi impiegati dall'impresa per incassare i crediti commerciali.
Una formula gestionale semplificata rapporta i crediti commerciali alle vendite a credito del periodo, moltiplicando per i giorni considerati. Per l'esempio annuale: crediti medi / vendite annue a credito × 365. Per analisi periodiche diverse servono grandezze coerenti e, quando opportuno, medie che tengano conto della stagionalità.
Il DSO può segnalare un deterioramento progressivo: sessanta, settanta, ottantacinque giorni. Non spiega però da solo le cause.
Una media può restare stabile mentre un cliente importante accumula ritardi e altri anticipano i pagamenti. Può inoltre aumentare per effetto della composizione delle vendite o per la stagionalità, senza che ogni fattura sia effettivamente scaduta.
Per questo è necessario affiancare all'indicatore lo scadenzario per anzianità del credito: somme non ancora scadute, importi scaduti per diverse fasce temporali, crediti contestati e posizioni oggetto di piani di rientro.
La domanda non è soltanto quanti giorni passino mediamente. È quali clienti stanno trattenendo capitale, da quanto tempo e con quale probabilità di pagamento.
Il margine di una vendita deve sopportare anche le condizioni commerciali
Quando si valutano prezzi e sconti, le dilazioni di pagamento vengono talvolta considerate una concessione commerciale senza costo.
In realtà, vendere a 100 euro con incasso immediato non è finanziariamente identico a vendere a 100 euro con incasso dopo centoventi giorni. Se l'impresa deve anticipare il costo delle merci e finanziare il periodo di attesa, parte del contributo economico dell'operazione può essere assorbita dagli oneri finanziari.
Questo non implica che ogni cliente debba pagare subito. La dilazione può consentire volumi di vendita maggiori, rapporti più stabili o l'accesso a clienti rilevanti. Ma il beneficio va confrontato con il costo della concessione.
Per negoziare condizioni diverse può essere utile valutare il prezzo insieme al termine di pagamento. Uno sconto per pagamento anticipato, ad esempio, ha un costo economico che va confrontato con il risparmio finanziario e con la riduzione del rischio: non è automaticamente vantaggioso.
Il criterio, ancora una volta, è misurare la convenienza complessiva. Un grande cliente che paga sempre tardi potrebbe essere interessante; l'impresa dovrebbe però sapere quanto margine rimane dopo il costo effettivo delle condizioni che gli concede.
Anticipo fatture e factoring: anticipare il denaro non elimina il problema
Quando il credito commerciale assorbe troppa liquidità, l'impresa può valutare strumenti di smobilizzo.
L'anticipo fatture consente, nei limiti di una linea concessa dalla banca, di ottenere liquidità prima della scadenza di crediti documentati, secondo le condizioni contrattuali. Presenta costi e, normalmente, non elimina il rischio che il debitore non paghi.
Il factoring comprende la cessione dei crediti commerciali a un intermediario specializzato e può associare gestione degli incassi, anticipazione finanziaria e, in determinate strutture, assunzione del rischio d'insolvenza.
Nelle operazioni pro solvendo il cedente mantiene la responsabilità per il mancato pagamento del debitore secondo le condizioni pattuite. Nel pro soluto il rischio d'insolvenza può essere trasferito al factor entro il perimetro contrattualmente assunto. Le esclusioni, i limiti e la natura dei crediti ceduti richiedono comunque una verifica puntuale.
Il confronto economico deve considerare non soltanto il tasso, ma anche commissioni, spese, percentuale anticipabile, tempi di disponibilità, eventuali garanzie e responsabilità residue. Sono strumenti che possono migliorare la gestione della tesoreria, ma non rendono automaticamente conveniente concedere dilazioni sempre più lunghe.
Se il prezzo di vendita è insufficiente oppure il cliente continua a peggiorare la propria puntualità, anticipare l'incasso potrebbe limitarsi a trasferire una parte del costo del ritardo dall'organizzazione commerciale al conto degli oneri finanziari.
Gli interessi di mora spettano anche quando non sono stati previsti in fattura?
Per le transazioni commerciali comprese nel suo ambito, il D.Lgs. 9 ottobre 2002, n. 231, in attuazione della disciplina europea sui ritardi di pagamento, prevede la maturazione degli interessi di mora senza necessità di una formale costituzione in mora, nei casi e alle condizioni stabiliti dagli articoli 3 e 4.
In via generale, quando il contratto non stabilisce una scadenza, il decreto individua termini legali di pagamento che partono ordinariamente da trenta giorni, secondo il momento di ricevimento della fattura, della merce o della prestazione. I termini concordati tra imprese possono seguire regole differenti, ma le pattuizioni non devono risultare gravemente inique per il creditore. La disciplina delle pubbliche amministrazioni ha proprie specificità.
L'articolo 5 disciplina il tasso di mora. Nel periodo 1° luglio–31 dicembre 2026 il MEF ha comunicato un tasso di riferimento del 2,40%. Per le transazioni soggette al regime introdotto dal D.Lgs. 192/2012, la maggiorazione ordinaria di otto punti determina un tasso legale di mora del 10,40% annuo, salvo le particolarità e le pattuizioni consentite dalla disciplina applicabile.
L'articolo 6 prevede inoltre, nei casi disciplinati, un importo forfettario di 40 euro per i costi di recupero, senza escludere la prova di un eventuale maggior danno nei termini di legge.
Questo non significa che gli interessi vengano incassati automaticamente. Il diritto a pretenderli, la scelta commerciale di richiederli e la possibilità concreta di recuperare le somme sono aspetti distinti.
E soprattutto il 10,40% di mora non è il costo del credito bancario dell'impresa: nel nostro esempio il 9% era una mera ipotesi finanziaria, mentre il 10,40% deriva dalla disciplina legale per il semestre indicato. Confonderli porterebbe a calcoli e decisioni sbagliati.
Quali decisioni riducono davvero il capitale impegnato?
La prima decisione si prende prima della vendita: stabilire condizioni di pagamento coerenti con la dimensione del cliente, la sua storia e il livello di esposizione che l'impresa può sostenere.
Successivamente serve un controllo tempestivo sulle scadenze. Sollecitare una fattura dopo cento giorni, quando avrebbe dovuto essere incassata dopo sessanta, significa accorgersi del problema quando una parte del costo è già stata sostenuta.
Anche l'organizzazione commerciale deve conoscere l'esposizione del cliente. Accettare nuovi ordini senza considerare crediti scaduti e dilazioni già concesse può aumentare il fatturato mentre peggiora il fabbisogno.
Per alcune imprese può essere sensato concordare acconti, pagamenti per avanzamento, scadenze più ravvicinate o limiti di esposizione commerciale. Per altre, utilizzare una linea di anticipo adeguata può essere una scelta giustificata. Non esiste una soluzione uguale per ogni settore e per ogni rapporto.
L'essenziale è collegare la politica commerciale alla tesoreria. Chi concede termini di pagamento deve sapere quanto capitale richiedono; chi gestisce la liquidità deve conoscere gli impegni presi verso i clienti.
Una fattura incassata non cancella il costo dell'attesa
Quando un cliente paga con un mese di ritardo, l'amministrazione chiude la partita e il credito scompare dallo scadenzario. Il saldo è stato riscosso, ma il tempo trascorso non viene recuperato.
Quel mese può aver prodotto interessi bancari, maggiore utilizzo degli affidamenti, lavoro amministrativo e minore flessibilità nella gestione delle altre scadenze. Può anche non aver generato alcun addebito esplicito, se l'impresa ha impiegato risorse proprie. Resta comunque un impiego finanziario da valutare.
È per questo che la qualità di un cliente non si misura soltanto dal fatturato prodotto o dal fatto che, prima o poi, paghi. Conta anche quanto capitale richiede il rapporto commerciale e per quanto tempo l'impresa deve mantenerlo impegnato.
Una dilazione consapevole può essere una scelta di mercato. Un ritardo sistematico, mai misurato né considerato nelle condizioni di vendita, è invece un finanziamento concesso senza averne calcolato il prezzo.
Fonti e riferimenti
D.Lgs. 231/2002, artt. 3–7 · MEF, tasso di mora luglio–dicembre 2026 · Direttiva UE 2011/7 · Banca d'Italia, finanza della piccola impresa · Assifact, glossario del factoring
Nota metodologica: i dati numerici sono simulazioni didattiche originali e non si riferiscono a una specifica impresa. Il tasso del 9% rappresenta un'ipotesi finanziaria, non una quotazione bancaria. Il tasso legale di mora del 10,40% si riferisce al semestre e al regime normativo indicati. I calcoli del capitale impegnato utilizzano una base di 365 giorni e non considerano l'IVA.