Le tre informazioni esistono. Il problema è che si trovano in tre uffici diversi e nessuno le ha messe insieme prima di accettare l'ordine.
Quando si parla di adeguati assetti organizzativi, amministrativi e contabili, si pensa spesso a organigrammi, procedure e adempimenti. Sono elementi importanti, ma non spiegano da soli se l'organizzazione funziona. Una verifica più concreta parte da una domanda: chi amministra l'impresa riceve in tempo le informazioni necessarie per prendere una decisione e comprenderne le conseguenze?
Per una piccola o media impresa, la qualità degli assetti si misura anche qui: nella capacità di collegare dati che esistono già, riconoscere ciò che manca e trasformare le informazioni in decisioni prima che diventino obbligate.
Che cosa richiede la legge e che cosa deve organizzare l'impresa
L'articolo 2086, secondo comma, del Codice civile impone all'imprenditore che opera in forma societaria o collettiva di istituire un assetto organizzativo, amministrativo e contabile adeguato alla natura e alle dimensioni dell'impresa, anche per rilevare tempestivamente crisi e perdita della continuità aziendale.
L'articolo 3 del Codice della crisi d'impresa e dell'insolvenza precisa che gli assetti devono consentire di individuare eventuali squilibri patrimoniali, economici e finanziari, verificare la sostenibilità dei debiti e le prospettive di continuità almeno per i dodici mesi successivi, oltre a ricavare le informazioni necessarie per gli strumenti di valutazione previsti dalla disciplina della crisi. Per l'imprenditore individuale la norma parla, distintamente, di misure idonee.
Non viene imposto un particolare software, né un cruscotto identico per tutte le aziende. Il documento del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili sulle checklist operative ribadisce la necessità di adattare le verifiche all'attività, alla dimensione e alla complessità effettiva dell'impresa.
La previsione a dodici mesi risponde a un'esigenza normativa di capacità prospettica; la scelta di aggiornare la tesoreria ogni settimana o il conto economico ogni mese è invece una soluzione gestionale da calibrare sul caso concreto. Confondere questi livelli produce spesso due errori: considerare obbligatorio uno schema che la legge non prescrive, oppure ridurre l'adempimento a un fascicolo di procedure che nessuno utilizza.
Le informazioni devono rispondere a decisioni riconoscibili
Un report ha valore quando permette di rispondere a una domanda precisa. Prima di scegliere gli indicatori, quindi, conviene identificare le decisioni che l'impresa prende più spesso e quelle che potrebbero metterne in difficoltà l'equilibrio.
Se la società acquista merci prima di incassare, deve conoscere il tempo e le risorse assorbite dal ciclo commerciale. Se lavora per commessa, deve misurare avanzamento, costi ancora da sostenere e incassi contrattualmente previsti. Se ha investito molto in mezzi o macchinari finanziati, deve confrontare i flussi disponibili con le rate e con gli investimenti necessari per mantenere l'attività.
La stessa informazione può quindi avere importanza diversa a seconda del modello di business. Il magazzino è decisivo per un distributore; le ore effettivamente lavorate e valorizzate possono esserlo per un'impresa di servizi; gli stati di avanzamento e le ritenute contrattuali per un appaltatore.
Un sistema informativo adeguato parte da questa relazione tra attività svolta, rischi specifici e decisioni da prendere, non dalla quantità di grafici presenti in una schermata.
La redditività: l'azienda sa dove produce il proprio risultato?
La prima informazione riguarda l'andamento economico. Il fatturato mensile è utile, ma non dice se i ricavi stanno coprendo i costi né quali attività contribuiscono maggiormente al risultato.
Una PMI dovrebbe poter ricostruire almeno i ricavi, i principali costi variabili, il margine di contribuzione, i costi di struttura e il risultato operativo. Quando l'attività lo richiede, queste informazioni devono essere leggibili anche per prodotto, cliente, reparto o commessa.
Il margine di contribuzione è la parte dei ricavi che resta dopo aver sottratto i costi variabili pertinenti: serve a coprire i costi fissi e, successivamente, a formare il risultato. Non coincide con l'utile netto. Anche l'EBITDA, cioè il margine operativo prima di interessi, imposte e ammortamenti, non equivale automaticamente al denaro disponibile.
L'attenzione, però, non dovrebbe fermarsi al livello del margine. Conta la sua evoluzione. Se un'impresa aumenta i prezzi ma il risultato peggiora, potrebbe esserci un cambiamento nella composizione delle vendite, nei costi di acquisto o nell'efficienza produttiva. Un report mensile che mostra lo scostamento rispetto al budget o ai mesi precedenti aiuta a formulare queste domande quando è ancora possibile intervenire.
I crediti: quanto è stato fatturato e quanto sarà davvero incassato?
Il secondo gruppo di informazioni riguarda i clienti. Il totale dei crediti esposto in contabilità deve essere accompagnato dalle scadenze e dalla qualità degli incassi attesi.
Due aziende con 200.000 euro di crediti commerciali potrebbero avere situazioni molto diverse: una può avere fatture non ancora scadute e clienti puntuali; l'altra può concentrare gran parte degli importi su pochi clienti con ritardi ricorrenti.
Per questo serve uno scadenzario clienti attendibile, capace di distinguere importi non scaduti, scaduti recenti, posizioni più vecchie, contestazioni ed eventuali accordi di rientro. I dati vanno letti anche alla luce della concentrazione: se il maggiore cliente rappresenta una quota elevata degli incassi previsti, un suo ritardo può modificare l'intera previsione di tesoreria.
Un indicatore come il DSO, cioè i giorni medi di incasso dei crediti commerciali, può aiutare a seguire la tendenza, ma non sostituisce l'esame delle singole posizioni. Una media stabile può nascondere un cliente strategico che ha smesso di pagare.
La decisione collegata al dato è concreta: concedere ulteriore credito commerciale, modificare condizioni di pagamento, sollecitare una posizione oppure rivedere i volumi di fornitura. È importante che qualcuno sia incaricato di segnalare l'anomalia prima che venga approvata una nuova esposizione.
Le uscite: conoscere i debiti non basta, bisogna conoscere le scadenze
Anche i debiti verso fornitori, dipendenti, Fisco, enti previdenziali e finanziatori devono essere distribuiti nel tempo.
Una società può presentare un importo di debiti commerciali apparentemente normale e avere, nelle due settimane successive, scadenze concentrate che superano gli incassi attendibili. Il dato patrimoniale non permette da solo di vedere questa situazione.
Lo scadenzario fornitori dovrebbe quindi essere collegato agli impegni non ancora fatturati ma già assunti, come ordini confermati e contratti, quando producono pagamenti prevedibili. Alle scadenze commerciali si aggiungono retribuzioni, imposte, contributi, canoni, rate e investimenti già autorizzati.
Per le esposizioni bancarie occorre conoscere almeno debito residuo, importi delle prossime rate, durata, condizioni principali e disponibilità effettiva delle linee di credito. La quota di affidamento non utilizzata non è denaro proprio: è una possibile fonte finanziaria, soggetta alle condizioni contrattuali.
Queste informazioni consentono di distinguere un problema di calendario da un problema di sostenibilità. Nel primo caso le risorse possono essere sufficienti nell'arco del periodo, ma disponibili nel momento sbagliato. Nel secondo, anche sommando gli incassi realistici, le uscite restano superiori alle risorse producibili.
Il magazzino e le attività in corso: dove rimangono impegnate le risorse
Nelle imprese commerciali e produttive serve conoscere non soltanto il valore delle rimanenze, ma la loro composizione e velocità di rotazione. Una merce rimasta invenduta per molti mesi può assorbire risorse e avere una recuperabilità inferiore a quella attesa.
Per chi lavora su commessa, la domanda è diversa: quanto è già stato eseguito, quanto costa completare il lavoro, quali fatture possono essere emesse e quando diventeranno incassi?
Sono informazioni che non sempre emergono tempestivamente dai soli saldi contabili. Richiedono un collegamento con magazzino, produzione, ufficio tecnico e commerciale.
Un capitale circolante operativo in aumento — in termini semplificati, crediti verso clienti più rimanenze meno debiti verso fornitori — può segnalare maggiori risorse impegnate nell'attività. Ma il dato va interpretato: scorte accumulate per una stagione prevedibile non hanno lo stesso significato di merci acquistate senza ordini sufficienti.
La finalità del controllo è capire se queste risorse si trasformeranno in incassi nei tempi previsti e quanto denaro servirà prima di allora.
Una previsione settimanale può mostrare ciò che il saldo mensile nasconde
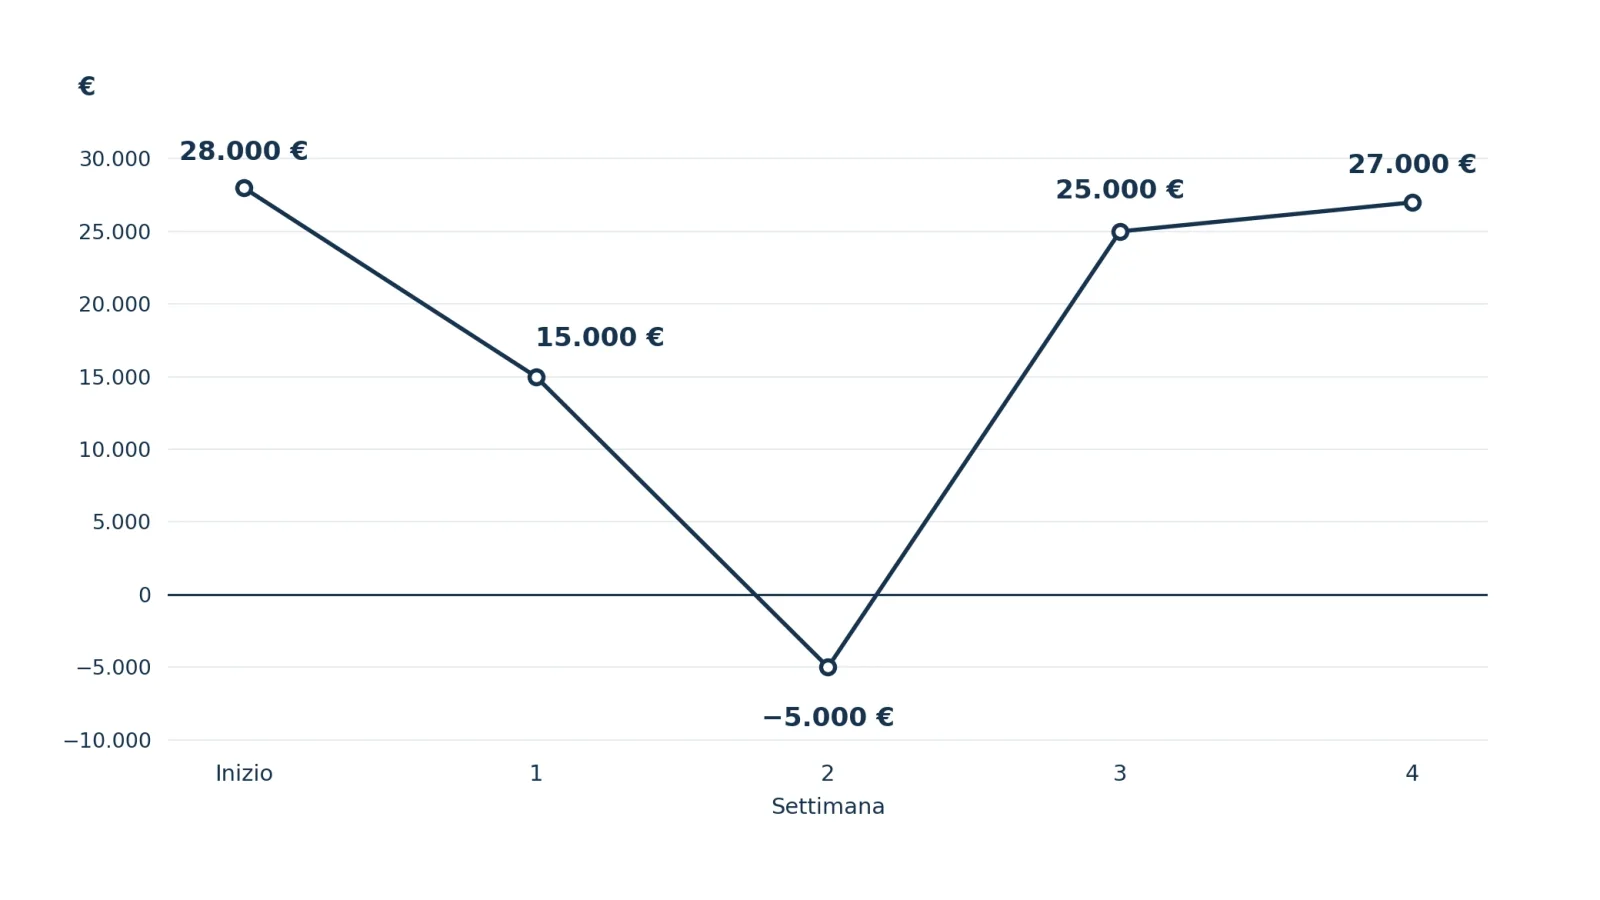
Immaginiamo una piccola impresa commerciale che disponga inizialmente di 28.000 euro di liquidità. L'amministrazione prevede incassi per 90.000 euro e pagamenti per 91.000 euro nel corso delle quattro settimane successive.
Guardando soltanto il totale mensile, la situazione potrebbe sembrare gestibile: il saldo finale previsto è di 27.000 euro, appena 1.000 euro in meno rispetto all'inizio.
Il calendario delle operazioni mostra però un'altra cosa.
| Settimana | Incassi previsti | Pagamenti previsti | Saldo progressivo previsto |
|---|---|---|---|
| Inizio periodo | — | — | 28.000 € |
| 1 | 15.000 € | 28.000 € | 15.000 € |
| 2 | 12.000 € | 32.000 € | −5.000 € |
| 3 | 45.000 € | 15.000 € | 25.000 € |
| 4 | 18.000 € | 16.000 € | 27.000 € |
Tutti gli importi sono ipotetici, al netto di eventuali utilizzi di affidamenti, nuove fonti finanziarie o rinvii di pagamento. Il saldo negativo della seconda settimana è quindi un fabbisogno previsto di 5.000 euro privo di copertura nella simulazione, non la descrizione di un saldo bancario effettivamente registrato.
Nell'intero mese l'impresa prevede incassi e pagamenti quasi equivalenti. Eppure, nella seconda settimana, gli impegni superano la liquidità disponibile prima che arrivino gli incassi più consistenti della terza.
Il report mensile avrebbe raccontato una variazione modesta. La previsione settimanale mette in evidenza la data in cui serve una decisione.
L'impresa potrebbe verificare se gli incassi della terza settimana siano anticipabili, se alcune uscite possano essere concordate su date differenti o se disponga di una fonte finanziaria appropriata. Nessuna di queste soluzioni va considerata automaticamente disponibile. Il vantaggio dell'assetto informativo è aver individuato il problema mentre esiste ancora il tempo per valutarle.
Dodici mesi di prospettiva non significano dodici mesi di certezze
L'articolo 3 del Codice della crisi richiede di poter valutare la sostenibilità dei debiti e la continuità per almeno i dodici mesi successivi. Questa prospettiva è diversa dal controllo di cassa delle prossime settimane, ma le due letture devono essere compatibili.
La previsione annuale dovrebbe collegare ricavi, costi, capitale circolante, investimenti, imposte, scadenze finanziarie e possibili disponibilità. Non basta prolungare in avanti il risultato dell'ultimo esercizio, né assumere che tutte le fatture future saranno incassate puntualmente.
Una previsione è più utile quando distingue ciò che deriva da contratti e impegni già esistenti da ciò che dipende da nuove vendite, prezzi attesi o ipotesi di sviluppo. Può essere affiancata da uno scenario prudente, ad esempio con incassi più lenti o costi superiori a quelli inizialmente programmati.
La verifica non produce una garanzia sul futuro. Consente di capire quanto l'equilibrio dell'impresa dipenda da ipotesi particolarmente favorevoli e quando potrebbero diventare necessarie scelte su investimenti, debito o gestione operativa.
I segnali di tensione non devono arrivare dall'esterno
L'articolo 3, comma 4, del Codice della crisi individua segnali specifici: tra questi figurano determinate situazioni di ritardo nelle retribuzioni, nei debiti verso fornitori, nelle esposizioni bancarie e nei debiti oggetto delle segnalazioni previste dall'articolo 25-novies.
Le condizioni sono definite dalla legge con scadenze, importi e proporzioni precise. Non è corretto trasformare qualsiasi fattura scaduta in un automatico stato di crisi, né ritenere che l'assenza di quei segnali dimostri da sola l'equilibrio aziendale.
La loro funzione è contribuire alla rilevazione tempestiva delle difficoltà. Un'impresa ben organizzata, tuttavia, dovrebbe poter conoscere l'evoluzione dei propri debiti prima di attendere il superamento di quelle condizioni.
Un ritardo che si ripete, un affidamento sempre più utilizzato o un peggioramento del margine sono informazioni utili anche quando non integrano ancora un segnale normativo. Vanno esaminate nel loro contesto, non trattate come verdetti automatici.
Chi aggiorna i dati, chi li controlla e chi decide?
Arrivati a questo punto, la questione non è soltanto quali numeri mettere in un prospetto. È stabilire come quei numeri raggiungano chi deve utilizzarli.
L'amministrazione può aggiornare gli scadenzari e i movimenti bancari; il commerciale può segnalare ordini, condizioni di pagamento e contestazioni; il responsabile operativo può comunicare avanzamento dei lavori, fabbisogni di acquisto e ritardi di produzione. L'imprenditore o l'organo amministrativo deve ricevere una sintesi coerente, con le criticità evidenziate e le ipotesi dichiarate.
In una PMI molto piccola questi ruoli possono coincidere in una o due persone. L'importante è che sia chiaro chi produce il dato, quando lo aggiorna, chi ne verifica la plausibilità e a chi spetta la decisione.
Una pratica ragionevole può prevedere una verifica frequente della tesoreria quando gli incassi sono irregolari, una chiusura gestionale periodica e una revisione delle previsioni ogni volta che intervengono variazioni significative. Non sono cadenze obbligatorie valide per qualsiasi impresa; sono scelte organizzative da valutare in funzione dei rischi e della complessità effettiva.
È altrettanto importante mantenere traccia delle decisioni più rilevanti. Se un investimento viene rinviato perché il flusso di cassa non consente di sostenerlo, il sistema deve rendere ricostruibili i dati considerati e le ragioni della scelta. Un rapporto, per quanto ben costruito, che nessuno legge o utilizza non dimostra di per sé il buon funzionamento degli assetti.
L'adeguatezza si vede dalla qualità delle decisioni possibili
Una piccola impresa non ha bisogno di imitare l'organizzazione di una grande società. Ha bisogno di informazioni proporzionate alla propria attività, sufficientemente affidabili e disponibili prima delle decisioni che possono modificarne l'equilibrio.
La prova più concreta è porre alcune domande: l'amministratore sa quali vendite producono margine? Conosce i crediti che rischiano di non essere incassati nei tempi previsti? Ha una visione delle scadenze da sostenere e delle risorse disponibili? Sa quanto peseranno gli investimenti e le rate nei mesi successivi? E sa chi deve avvisarlo quando una delle ipotesi cambia?
Le risposte non si trovano necessariamente in un unico programma. Possono nascere da pochi strumenti ben collegati, purché qualcuno ne garantisca l'aggiornamento e le informazioni arrivino effettivamente alla direzione.
Un assetto diventa utile quando permette di vedere una decisione prima della sua scadenza, comprenderne gli effetti e assumersene la responsabilità. È lì che l'obbligo normativo incontra la gestione quotidiana dell'impresa.
Fonti e riferimenti
Art. 2086 c.c. · Art. 3 Codice della crisi · CNDCEC, checklist operative (2023) · FNC, assetti e valutazione documentale (2026) · Banca d'Italia, finanza per la piccola impresa
Nota metodologica: la previsione di tesoreria su quattro settimane è una simulazione didattica, non il resoconto di un'azienda reale. Le cadenze operative suggerite nell'articolo costituiscono valutazioni gestionali e non prescrizioni normative uniformi per tutte le PMI. Quadro normativo verificato al 28 ottobre 2026.